
Аннуитетный и дифференцированный платеж: в чем разница
 5
Заемщики часто выбирают кредит по ставке, но график погашения влияет на переплату не меньше. Аннуитетный и дифференцированный платежи по-разному распределяют нагрузку на бюджет — разберём, чем они отличаются и как это сказывается на итоговой сумме выплат.
Что такое аннуитетный платеж
Аннуитетный платеж — это схема погашения кредита, при которой заемщик каждый месяц вносит одинаковую сумму. Такой фиксированный платеж удобен тем, что позволяет заранее спланировать бюджет: сумма не меняется весь срок кредита.
Внутри каждого платежа скрыты две части — процентная часть и погашение основного долга. Но их соотношение не постоянно. В начале срока большая доля уходит на проценты, поскольку они начисляются на весь остаток задолженности, который в первые месяцы максимален. Тело кредита в этот период сокращается медленно.
По мере погашения остаток долга уменьшается, а вместе с ним снижается и процентная часть. Доля, идущая на основной долг, растёт — хотя общая сумма ежемесячного взноса остается неизменной на протяжении всего графика выплат.
Что такое дифференцированный платеж
Дифференцированный платеж — схема, при которой заемщик гасит тело кредита равными долями каждый месяц. Проценты при этом начисляются не на первоначальную сумму, а на текущий остаток задолженности.
Поскольку остаток долга постепенно снижается, проценты с каждым месяцем становятся меньше. Из-за этого ежемесячный взнос при дифференцированной схеме — не фиксированная величина: он максимален в начале и постепенно уменьшается к концу срока.
Такой уменьшающийся платеж может быть менее удобен для планирования в первые месяцы, зато нагрузка на бюджет заметно снижается ближе к завершению выплат по кредиту.
Как рассчитываются аннуитетный и дифференцированный платежи
Размер аннуитетного платежа зависит от трех параметров: суммы кредита, срока кредитования и процентной ставки. Все три величины подставляются в формулу аннуитета, и результат — фиксированная сумма, которая не меняется весь платежный период. Именно поэтому даже небольшое изменение ставки или срока заметно влияет на итоговый размер взноса.
При дифференцированной схеме расчёт устроен иначе. Сначала сумма кредита делится на количество месяцев — так определяется постоянная часть, идущая на погашение основного долга. Затем на остаток задолженности каждый месяц начисляются проценты по текущей ставке, и эта переменная часть добавляется к фиксированной доле тела кредита.
Разницу проще увидеть на примере. При кредите 300 000 ₽ на 12 месяцев аннуитетный платеж останется одинаковым все 12 месяцев — например, около 27 000 ₽. Дифференцированный платеж в первый месяц окажется выше, а к последнему месяцу заметно снизится, поскольку проценты будут начисляться на уменьшившийся остаток. Точный размер платежей всегда удобнее проверить через кредитный калькулятор, подставив свои условия.
Аннуитетный и дифференцированный платеж: отличия
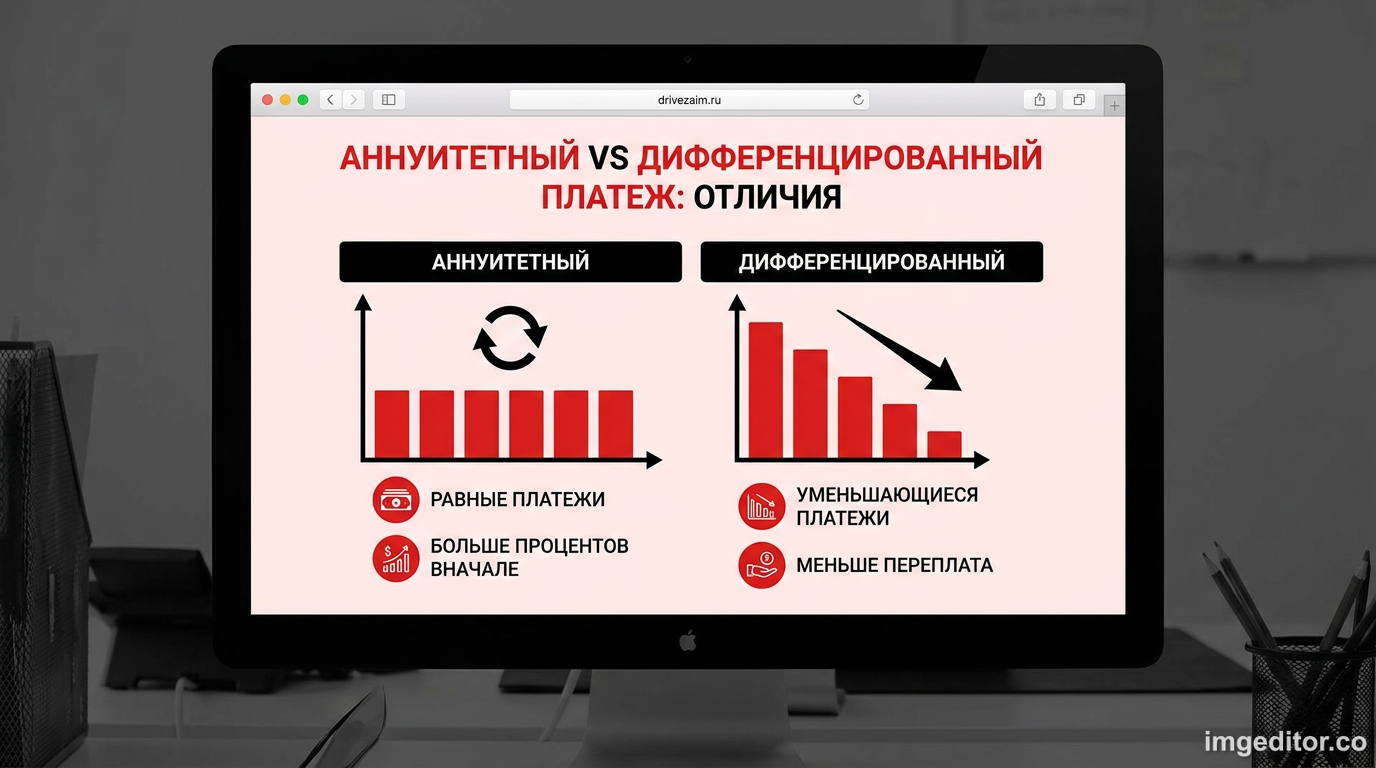
Главное отличие — форма графика. При аннуитете ежемесячный взнос одинаков от первого до последнего месяца. При дифференцированной схеме он максимален в начале и снижается к концу срока.
Различается и скорость погашения тела кредита. В дифференцированной схеме основной долг сокращается равными долями сразу, поэтому остаток уменьшается быстрее. При аннуитете в первые месяцы основной долг гасится медленно — большая часть взноса уходит на процентную часть.
Из-за разной скорости погашения отличается и общая переплата. Поскольку при дифференцированной схеме остаток задолженности снижается быстрее, проценты начисляются на меньшую сумму — итоговая переплата обычно оказывается ниже, чем при аннуитете на тех же условиях.
Для наглядности — сравнение по ключевым параметрам:
- Размер платежа. Аннуитет — фиксированный на весь срок; дифференцированная схема — уменьшается каждый месяц.
- Первый платеж. При дифференцированной схеме он выше, чем при аннуитете на тех же условиях.
- Последний платеж. При дифференцированной схеме он ниже, чем при аннуитете.
- Переплата по кредиту. Обычно ниже при дифференцированной схеме за счет более быстрого снижения остатка.
- Планирование бюджета. Аннуитет удобнее из-за неизменной суммы; дифференцированная схема требует учитывать снижение взноса.
Плюсы и минусы аннуитетного платежа
Главное преимущество аннуитета — предсказуемость. Фиксированный платеж упрощает планирование бюджета: заемщик точно знает, сколько платить каждый месяц весь срок кредита. Стартовая финансовая нагрузка при этом ниже, чем при дифференцированной схеме, что особенно важно в первые месяцы после оформления кредита.
Оборотная сторона — медленное сокращение основного долга в начале срока. Поскольку большая часть ранних платежей уходит на проценты, тело кредита уменьшается не так быстро. Как следствие, общая переплата по кредиту при аннуитете обычно выше, чем при дифференцированной схеме на сопоставимых условиях.
Плюсы и минусы дифференцированного платежа
Дифференцированная схема быстрее сокращает задолженность: равные доли основного долга снижают остаток задолженности с первого месяца. За счёт этого проценты и сами платежи со временем становятся меньше, а общая переплата по кредиту — ниже, чем при аннуитете.
Минус — высокая стартовая финансовая нагрузка. Первые платежи при делении на равные доли заметно выше аннуитетных, что подходит не каждому бюджету. Планировать расходы также сложнее: сумма взноса меняется каждый месяц, а не остается постоянной.
Досрочное погашение при разных схемах
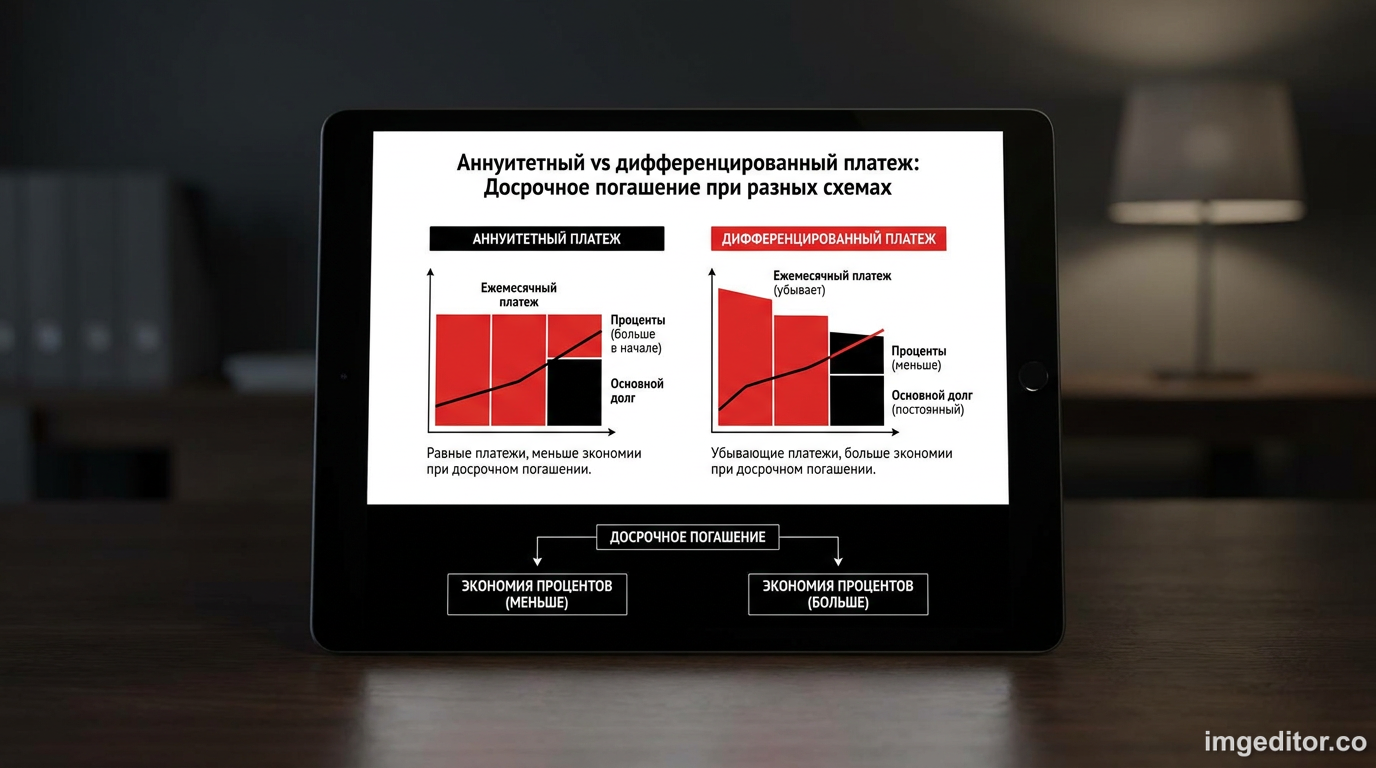
Досрочная выплата в обеих схемах уменьшает основной долг, а вместе с ним — и будущие проценты. Но эффект от неё различается.
При аннуитетной схеме досрочное погашение особенно ощутимо в первые месяцы кредита: именно тогда процентная часть максимальна, и ее сокращение дает наибольшую экономию. После частичного досрочного погашения банк обычно пересчитывает график погашения — либо уменьшает срок, либо снижает сумму ежемесячного взноса.
При дифференцированной схеме основной долг и так сокращается равными долями, поэтому эффект от досрочного погашения более равномерный на протяжении всего срока. Момент внесения дополнительной суммы всё равно имеет значение: чем раньше сделан платёж, тем меньше будет начислено процентов на уменьшившийся остаток задолженности.
Как срок кредита влияет на переплату
Чем длиннее срок кредитования, тем больше суммарные проценты — при аннуитетной схеме это особенно заметно, поскольку процентная ставка дольше начисляется на медленно убывающий остаток. На коротком сроке переплата у обеих схем различается не сильно.
На длинном сроке разница между аннуитетом и дифференцированной схемой становится ощутимее. Дифференцированные платежи сокращают остаток задолженности быстрее с самого начала, поэтому проценты накапливаются медленнее — в итоге при одинаковой ставке итоговая переплата оказывается ниже, чем при аннуитете.
Какие кредиты обычно аннуитетные и можно ли выбрать график
Аннуитетная схема — самая распространенная в потребительском кредитовании. Её же чаще всего применяют в автокредитах и ипотеке: фиксированный ежемесячный взнос удобен банкам и предсказуем для заёмщика на длинном сроке.
Дифференцированная схема встречается реже и доступна не во всех кредитных программах. Некоторые банки предлагают её только по отдельным продуктам или при определённых условиях кредитного договора.
Перед оформлением кредита стоит уточнить у банка, можно ли запросить оба варианта графика выплат. Сравнение двух графиков по одинаковой сумме и сроку помогает увидеть разницу в переплате и выбрать более подходящую схему заранее.
Что выбрать заемщику: аннуитетный или дифференцированный платеж
Если для вас важна стабильность и предсказуемость, аннуитетная схема подходит лучше: фиксированный ежемесячный взнос упрощает планирование бюджета на весь срок кредита.
Если бюджет позволяет выдержать более высокую финансовую нагрузку в первые месяцы ради экономии в дальнейшем, стоит рассмотреть дифференцированную схему — она обычно снижает общую переплату по кредиту.
Если вы планируете досрочное погашение в ближайшее время, разница между схемами становится менее значимой: сокращение срока или суммы долга происходит независимо от типа графика.
Если доход нестабильный, сезонный или невысокий, дифференцированная схема может создать риск в первые месяцы из-за повышенных платежей — в этом случае аннуитет с равномерной нагрузкой обычно безопаснее.

