
Цессия долга: что делать, если долг продали другой компании
 5
Банк вправе продать долг другому кредитору без вашего участия в сделке. Это называется цессия долга — переход права требования от одного кредитора к другому. Разберём, что это значит для вас как для заёмщика и как действовать, если долг продали.
Что такое цессия долга по кредиту (переуступка права требования)
Цессия долга — это передача права требовать возврат займа от первоначального кредитора к новому. Простыми словами: банк продал ваш долг третьей стороне, а вы начинаете платить уже не банку, а покупателю обязательства.
В этой сделке участвуют две стороны. Первоначальный кредитор, который передает право требования, называется цедентом. Тот, кто это право приобретает — цессионарием. Между собой они заключают договор, а вы, как должник, лишь узнаете о смене адресата платежей.
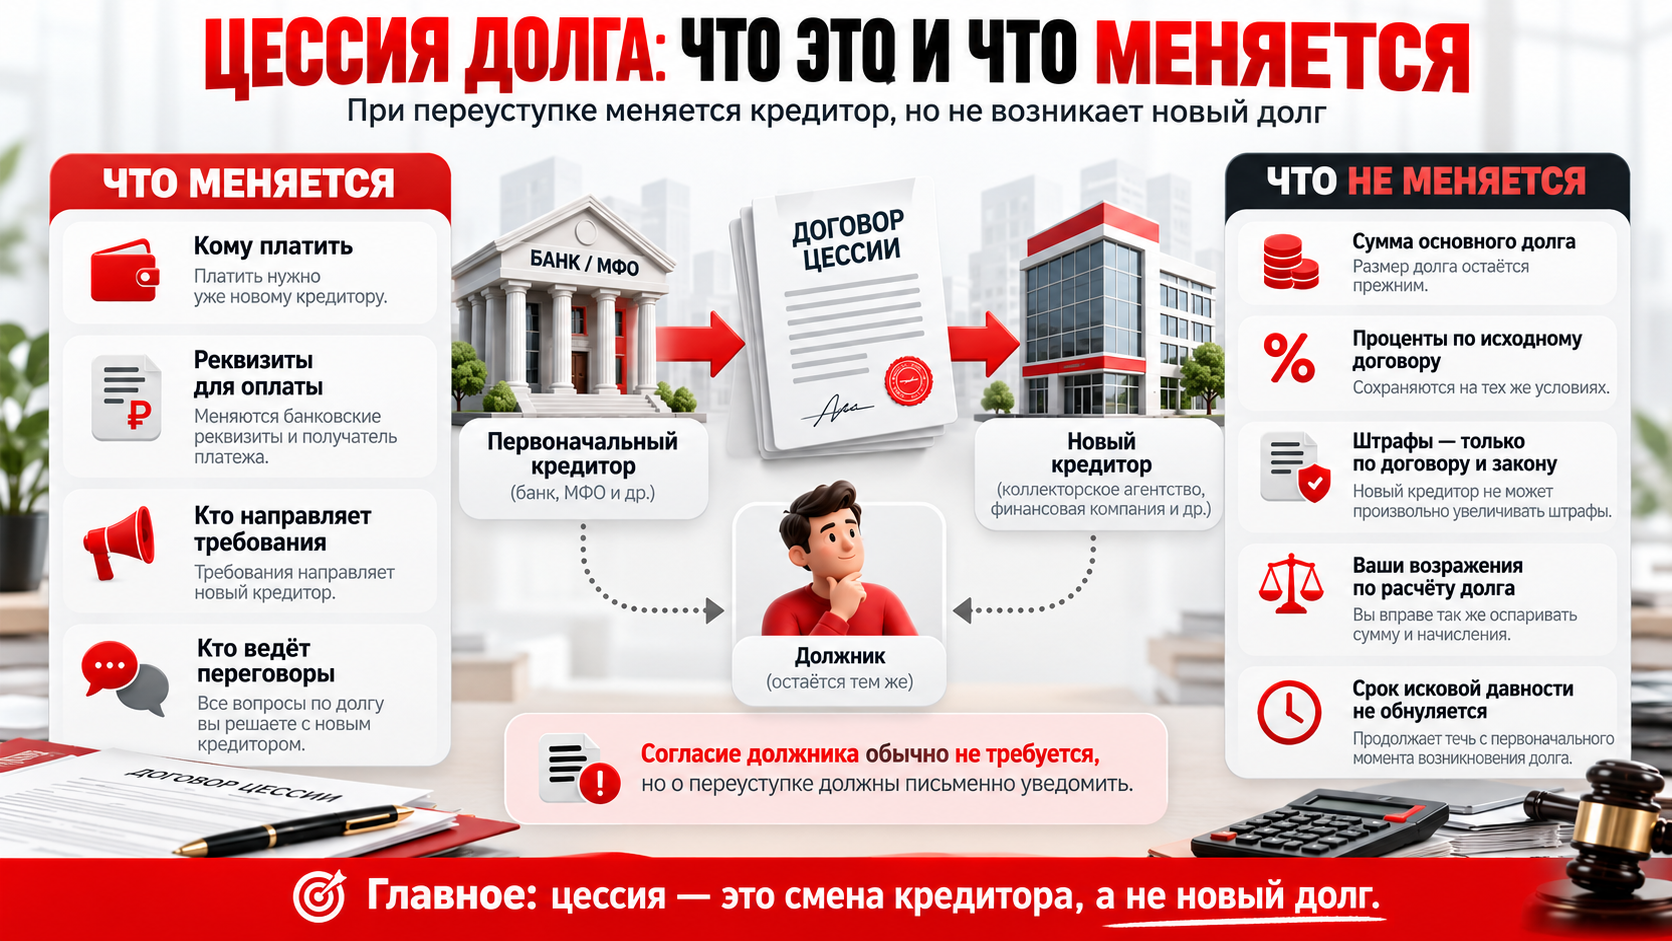
Важно не путать уступку права требования с возникновением нового обязательства. Сумма долга, проценты и другие условия остаются теми же, что были прописаны в исходном кредитном договоре. Меняется только тот, кому вы обязаны платить — сам долг при этом не растёт и не превращается в новый.
Законность переуступки долга и процедура уведомления
Закон разрешает банкам и МФО передавать право требования по кредиту третьим лицам. Согласие должника при этом, как правило, не требуется — если иное прямо не указано в кредитном договоре. Проверьте свой договор: там могла быть отдельная оговорка о запрете такой продажи долга по цессии без вашего письменного согласия.
Есть и законодательные ограничения. Приобретать право требования по потребительским кредитам и займам вправе не любые организации, а только определенный круг лиц — банки, МФО, а также юридические лица, включенные в специальный реестр. Это правило защищает заемщика от передачи долга случайным структурам.
После уступки должника должны письменно уведомить о переходе права требования. Уведомление может направить как первоначальный, так и новый кредитор. Пока должник не получил уведомление, исполнение обязательства первоначальному кредитору считается надлежащим.
Правовую основу процедуры составляют нормы Гражданского кодекса об уступке требования, а также положения закона о потребительском кредите и закона о защите прав должников при взыскании просроченной задолженности.
Ключевые права должника при цессии: что нужно знать
Продажа долга не лишает вас прав, которые были у вас по первоначальному кредитному договору. Все возражения, которые вы могли заявить прежнему кредитору — например, о неверном расчете суммы или пропущенных платежах, — сохраняются и после смены стороны в обязательстве.
К новому кредитору переходит именно то право требования, которое существовало на момент сделки: основной долг, проценты, неустойка, если они были начислены законно. Первоначальный кредитор не может передать больше прав, чем имел сам.
Отдельный вопрос — передача персональных данных. Основанием для нее служит либо согласие, данное при заключении кредитного договора, либо прямое указание закона. Если вы сомневаетесь в законности такой передачи, вправе запросить у нового кредитора подтверждающие документы о сделке и правопреемстве.
Что делать, если банк продал ваш долг коллекторскому агентству?
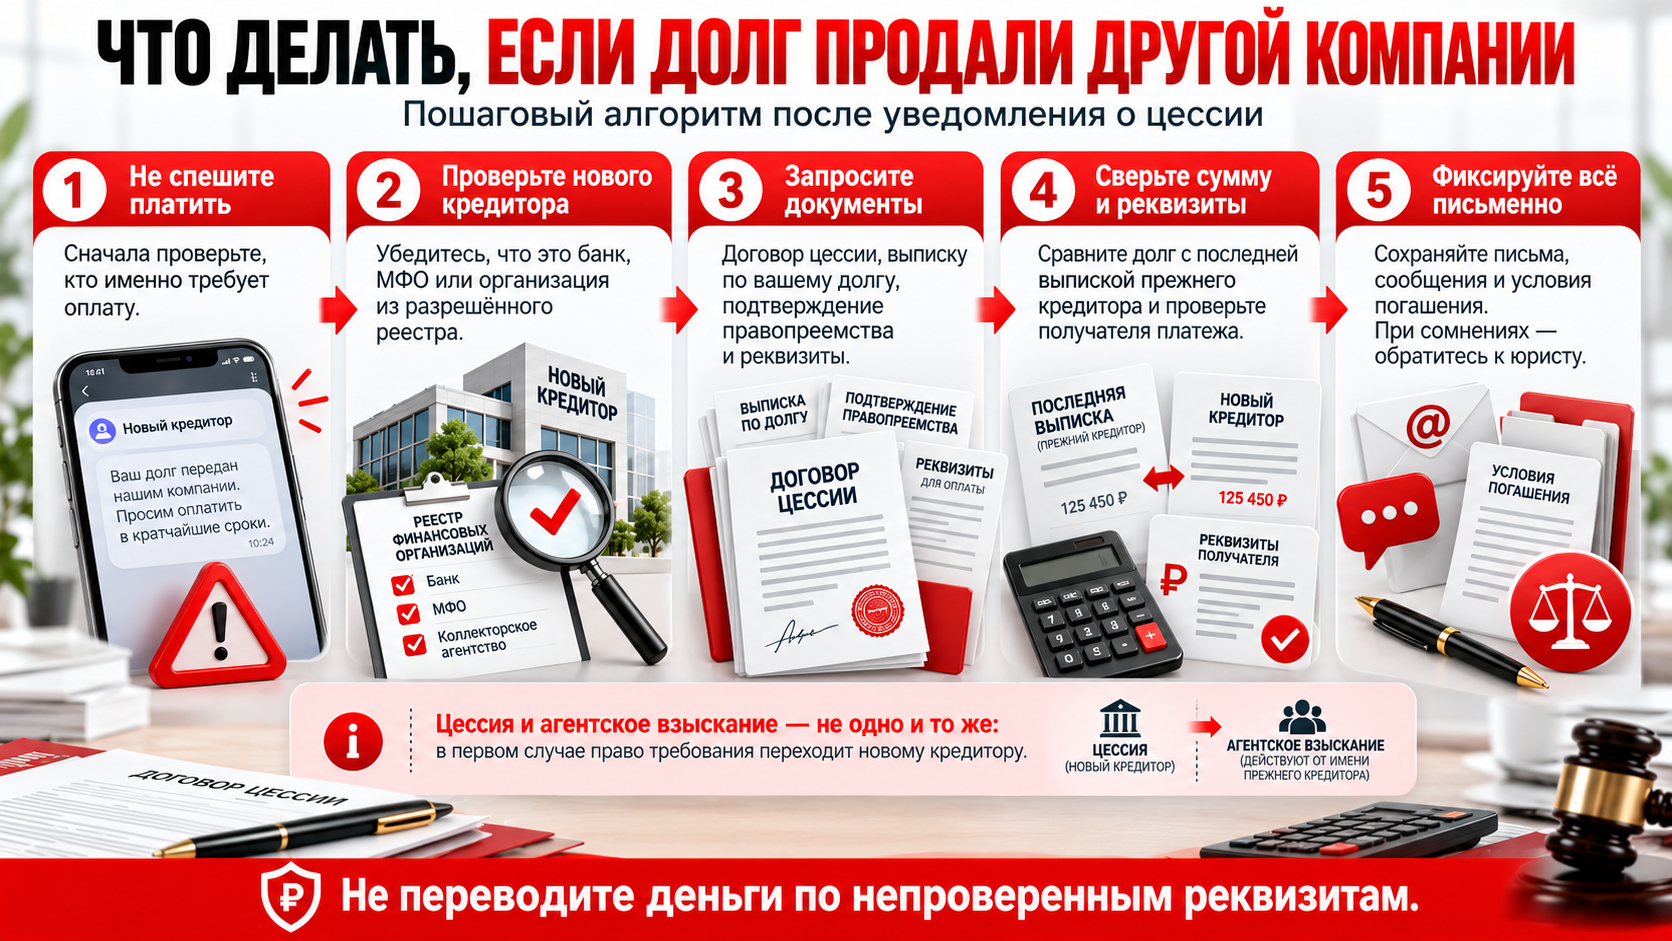
Получив сообщение о продаже долга, не спешите переводить деньги по новым реквизитам. Сначала проверьте нового кредитора: убедитесь, что организация действительно указана в реестре коллекторских агентств либо является банком с лицензией Банка России или МФО, включенной в государственный реестр.
Важно различать саму цессию долга и взыскание по агентскому договору. В первом случае право требования переходит полностью — новый владелец действует от своего имени. Во втором случае банк лишь поручает агентству взыскание, оставаясь собственником долга. Это меняет, кому в итоге принадлежит требование и с кем вести переговоры.
Алгоритм действий такой: — запросите у нового кредитора договор переуступки задолженности и документы, подтверждающие переход именно вашего долга; — сверьте сумму задолженности с той, что была у вас по последней выписке от банка; — зафиксируйте письменно все контакты и предложения по погашению; — обратитесь к юристу, если сумма или условия вызывают сомнения.
Взаимодействие после уведомления должника ограничено законом: количество звонков, время суток для контактов, способы связи — всё регламентировано.
Процедура переуступки: документы и проверки
Прежде чем платить по новым реквизитам, запросите документы, подтверждающие переход именно вашего права требования к новому кредитору. Это может быть договор цессии, выписка из реестра переданных требований, акт приема-передачи или другие документы, позволяющие идентифицировать ваш долг. Обязательного требования о наличии отдельного акта приема-передачи для каждой уступки закон не устанавливает.
Проверьте также реквизиты для оплаты и итоговую сумму задолженности — она должна совпадать с той, что указана в последней выписке от прежнего кредитора, за вычетом уже внесенных платежей.
Может ли новый кредитор изменить условия долга: сумма, проценты и штрафы
Договор цессии не дает новому кредитору права менять условия, установленные первоначальным кредитным договором. Сумма основного долга остается такой же, какой была на момент уступки, а проценты начисляются по ставке, согласованной при заключении кредита.
Это касается и неустойки: новый кредитор может требовать только те штрафы, что предусмотрены исходным договором, и только в пределах, установленных законом. Произвольно вводить новые комиссии или увеличивать ставку после уступки права требования новый кредитор не вправе .
Если вы столкнулись с попыткой изменить условия долга в одностороннем порядке, это повод обратиться за проверкой к юристу — такие действия могут быть основанием для оспаривания требований нового кредитора.
Как оспорить договор цессии: основания, судебная практика и иск нового кредитора
Оспорить сделку можно, если она нарушает закон — например, продан долг лицу, не входящему в круг разрешенных приобретателей, либо переданы права, отсутствовавшие у прежнего кредитора. Основанием служит и отсутствие подтверждающих документов о самой сделке.
При взыскании долга по цессии через суд новый кредитор обязан доказать факт правопреемства — представить договор уступки и акт приема-передачи. Если таких доказательств нет, суд может отказать в удовлетворении иска или приостановить рассмотрение до их представления.
Судебная практика показывает: споры чаще всего возникают из-за ошибок в расчете суммы задолженности после нескольких перепродаж долга, а также при попытке взыскать проценты, начисленные уже после уступки права требования новым владельцем.
Влияет ли переуступка долга на срок исковой давности?
Смена кредитора не обнуляет и не продлевает срок исковой давности. По кредиту с графиком платежей срок обычно исчисляется отдельно по каждому просроченному платежу. Признание соответствующего долга, в том числе в некоторых случаях частичной оплатой, может прервать течение срока и запустить его заново. Поэтому любые действия после получения уведомления о переуступке задолженности стоит совершать осознанно.
Можно ли не платить новому кредитору после цессии?
Сам факт продажи долга не освобождает от обязанности платить — обязательство остается действительным, просто адресатом платежей становится другая сторона. Отказ платить со ссылкой на «незнакомую» организацию не защитит от дальнейшего взыскания, если долг продан по цессии законно.
При этом у вас есть право требовать доказательств перехода требования. Если уведомление об уступке пришло от нового кредитора, должник вправе не исполнять обязательство ему до предоставления доказательств перехода права. Если об уступке уведомил первоначальный кредитор, после такого уведомления платить по старым реквизитам не следует.
Правила общения с коллекторами: что могут и что запрещено
Взаимодействие с коллекторским агентством после цессии строго регламентировано законом. Разрешены личные встречи, телефонные звонки и письменные сообщения в установленных пределах — по количеству контактов в сутки и неделю, а также по времени суток.
Запрещено оказывать психологическое давление, вводить в заблуждение относительно последствий неуплаты, а также разглашать сведения о долге третьим лицам без вашего согласия — например, соседям или работодателю.
Все нарушения стоит фиксировать: сохранять записи звонков, скриншоты сообщений, письма. Это пригодится, если понадобится подать жалобу в надзорный орган или использовать доказательства при судебном взыскании в свою защиту.
Варианты урегулирования: погашение, реструктуризация, дисконт, банкротство
После получения уведомления о смене кредитора у должника есть несколько путей погашения задолженности. Самый простой — полная оплата по новым реквизитам после проверки всех подтверждающих документов.
Если единовременно погасить долг сложно, можно предложить новому кредитору рассрочку или реструктуризацию — многие организации, купившие переуступку задолженности, заинтересованы в получении хотя бы части суммы и готовы к переговорам. Ещё один вариант — дисконт: цессионарии часто приобретают долги ниже номинала и могут согласиться на меньшую сумму при единовременной оплате.
В сложных случаях рассматривается процедура банкротства. Тогда право требования включается в общий реестр требований кредиторов, и его судьба определяется уже в рамках банкротного процесса.
Отдельная ситуация — выкуп долга родственниками или третьими лицами напрямую у нового кредитора. Такая схема снижает итоговую сумму выплаты, но требует юридически грамотного оформления, чтобы не создать новых рисков.
Защита кредитной истории после продажи долга
Информация о долге и его статусе передается в бюро кредитных историй независимо от того, кто выступает кредитором — прежний или новый. После смены кредитора важно проверить, что сведения в кредитной истории отражают реальное положение дел: сумму задолженности, факт и дату погашения.
Если после полной оплаты нового кредитора данные в кредитной истории не обновились или содержат ошибку, у вас есть право обратиться с заявлением об исправлении — как к самому кредитору, так и напрямую в бюро кредитных историй.
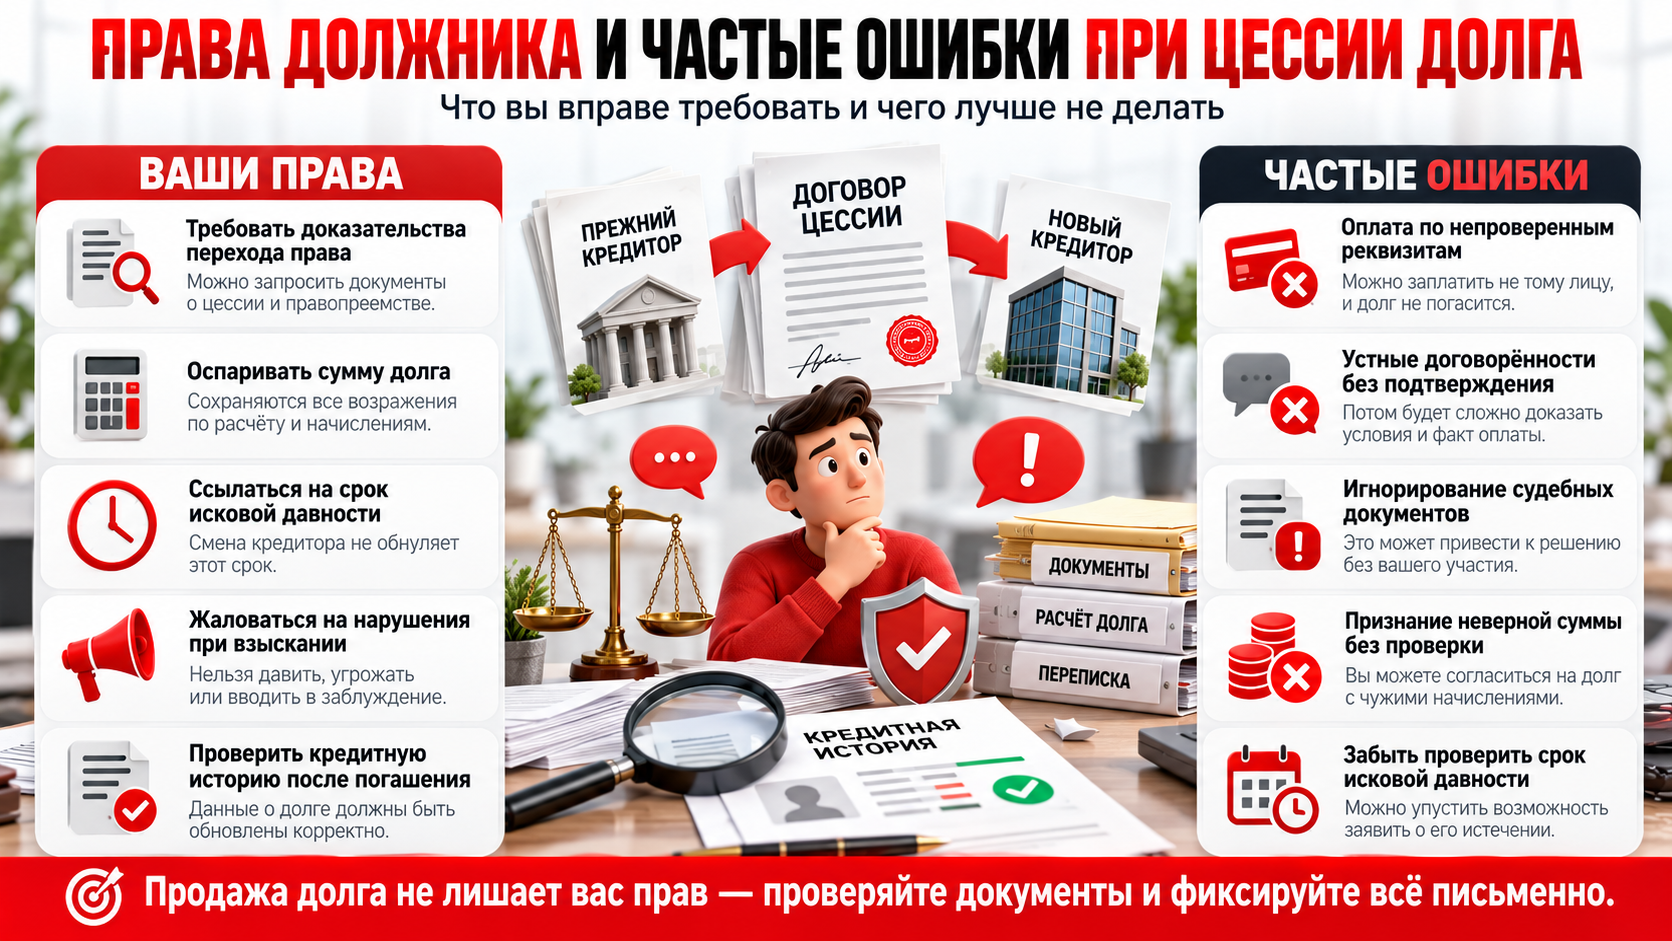
Частые ошибки должников и как их избежать
Разберём типичные промахи, которые усложняют ситуацию с переуступкой долга:
- оплата по непроверенным реквизитам — деньги, переведенные мошенникам под видом нового кредитора, вернуть крайне сложно;
- отсутствие письменной фиксации договоренностей — устные обещания о рассрочке или дисконте без документального подтверждения не имеют юридической силы;
- игнорирование судебных документов — неполучение повестки не освобождает от ответственности, а пропуск срока для возражений лишает права оспорить требование;
- признание неверной суммы задолженности — подписание акта сверки без проверки расчётов может закрепить завышенный долг;
- отсутствие проверки срока исковой давности — если он истек, это самостоятельное основание для отказа во взыскании, но заявить о нём нужно самому должнику.

