
Финансовая подушка безопасности: зачем нужна и как накопить
 5
Финансовая подушка безопасности — это денежный резерв на случай непредвиденных расходов. Она отличается от обычных накоплений тем, что не предназначена для крупных покупок или инвестиций — только для экстренных ситуаций. В статье разберем, как определить нужный размер резерва, где его хранить и как формировать подушку даже при небольшом доходе.
Что такое финансовая подушка безопасности и зачем она нужна
Финансовая подушка безопасности — это резервный фонд, который покрывает обязательные расходы в течение нескольких месяцев без дохода. В отличие от накоплений на отпуск или технику, эти деньги не тратятся на плановые покупки — только на непредвиденные ситуации.
Резерв нужен на случай потери работы, срочного лечения, поломки техники или других расходов, которые нельзя предвидеть заранее. Без подушки такие ситуации часто приводят к займам или кредитам на невыгодных условиях.
Особенно важно иметь резерв тем, у кого нестабильный доход — фрилансерам, предпринимателям, сотрудникам на сдельной оплате. Также подушка критична для семей с детьми и людям, у которых есть кредитные обязательства: потеря дохода в такой ситуации бьет сильнее.
Как определить размер финансовой подушки
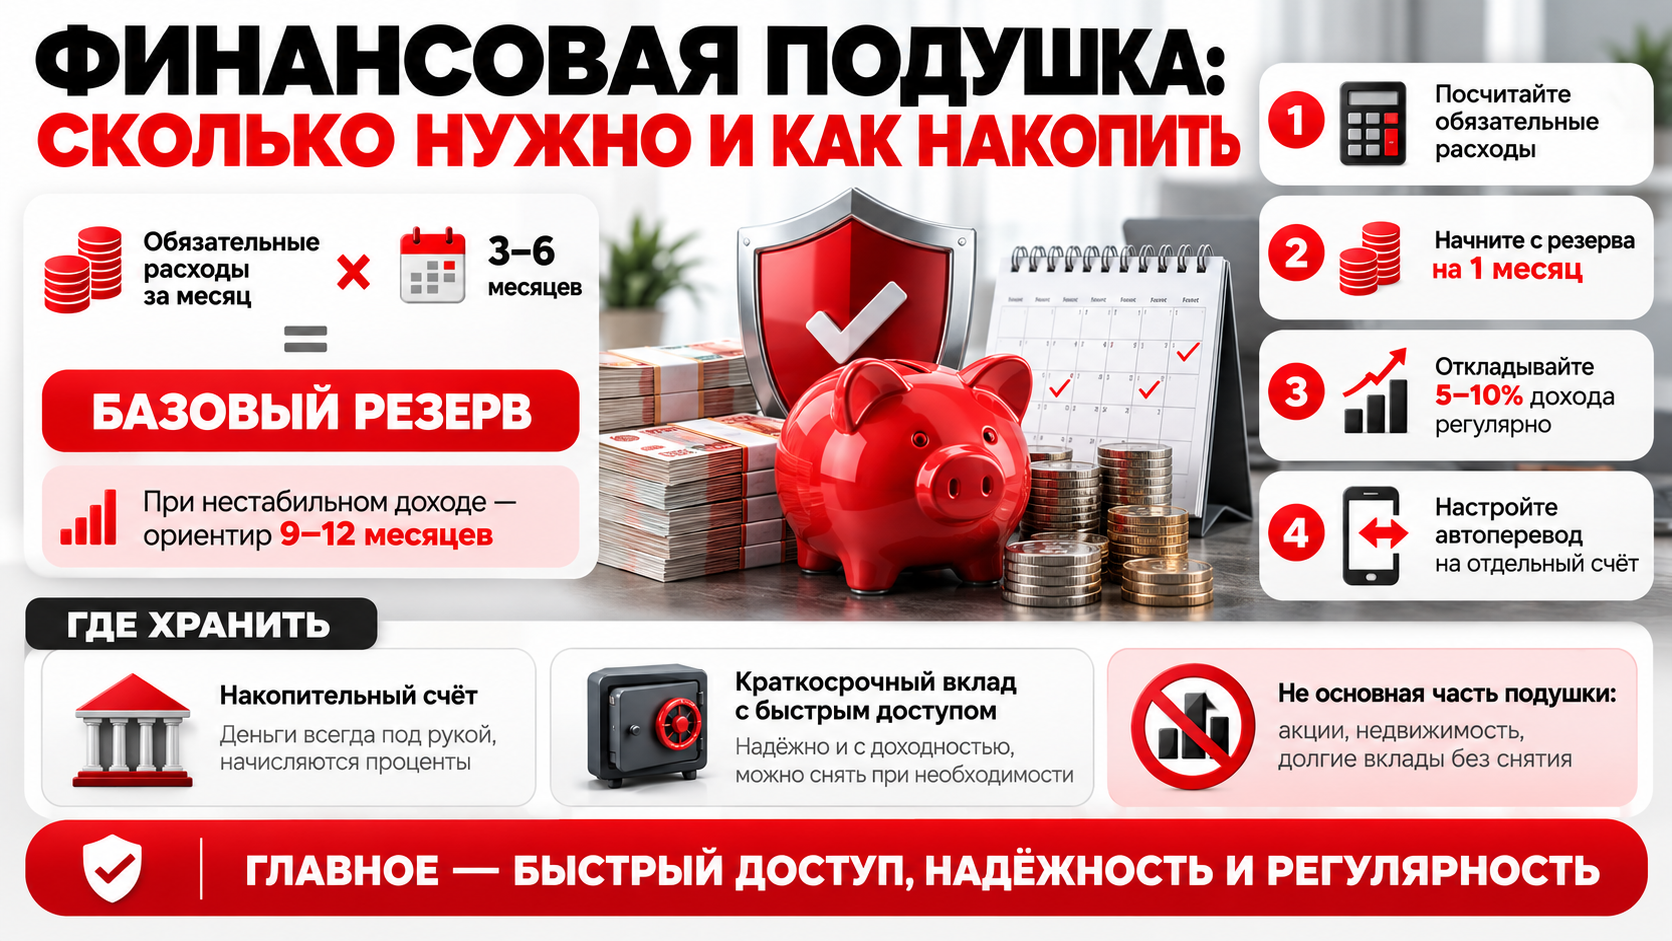
Базовый ориентир для расчёта — сумма обязательных ежемесячных расходов. Сюда входят коммунальные платежи, продукты, транспорт, обслуживание кредитов и другие траты, без которых не обойтись. Именно эта сумма умножается на количество месяцев резерва.
Стандартный диапазон — от 3 до 6 месяцев расходов. Людям с нестабильным доходом или без постоянного места работы стоит ориентироваться на верхнюю границу, а при необходимости увеличивать резерв до 12 месяцев.
Размер подушки зависит от нескольких факторов: стабильности дохода, количества иждивенцев в семье и текущих финансовых обязательств. Чем выше риск потери заработка и больше людей на содержании, тем крупнее должен быть резерв.
Копить сразу на полгода расходов не обязательно — можно начать с суммы на один месяц и постепенно увеличивать ее. Расчёт стоит пересматривать хотя бы раз в год, особенно при изменении доходов, расходов или состава семьи.
Как сформировать финансовую подушку: пошаговый план
Начать копить часто сложнее, чем кажется — мешает отсутствие четкого плана, желание тратить «здесь и сейчас» и отсутствие привычки откладывать деньги регулярно. Разбить процесс на понятные шаги помогает справиться с этим барьером.
- Учитывайте все расходы — фиксируйте траты за месяц, чтобы понимать реальную структуру личного бюджета и найти статьи для сокращения.
- Сокращайте ненужные траты — откажитесь от необязательных подписок, спонтанных покупок и других расходов, которые не влияют на качество жизни.
- Откладывайте долю дохода — используйте принцип «сначала заплати себе»: сразу после получения дохода переводите фиксированный процент на резерв.
- Настройте автоматические переводы — регулярные отчисления на отдельный счёт снижают риск потратить деньги, отложенные на подушку.
- Контролируйте резерв и дисциплину — периодически проверяйте, растёт ли сумма согласно плану, и корректируйте бюджет при отклонениях.
При небольшом доходе стоит начинать с минимальных сумм — даже 5–10% от дохода дают результат при регулярности. Двигаться нужно постепенно: сначала накопить резерв на один месяц расходов, затем увеличивать его до целевого размера.
Где хранить финансовую подушку
Главные требования к месту хранения резерва — надёжность и быстрый доступ к деньгам. Деньги должны сниматься без потери процентов и без задержек, иначе подушка не выполнит свою функцию в экстренной ситуации.
Подходящие инструменты — накопительный счет и краткосрочный банковский вклад с возможностью частичного снятия. Они обеспечивают достаточную ликвидность сбережений при небольшом, но стабильном доходе от процентов.
Резерв можно распределить между несколькими доступными инструментами — например, часть держать на накопительном счёте, часть на вкладе с более высокой ставкой. Это не отменяет требования к диверсификации сбережений, но подходит только для инструментов с быстрым доступом.
Рискованные и неликвидные активы — акции, недвижимость, длительные вклады без возможности снятия — не подходят для основной части подушки. Такие инструменты можно использовать для других накоплений, но не для резерва на экстренный случай.
Когда можно брать деньги из подушки
Резерв предназначен только для непредвиденных и жизненно важных расходов. К ним относятся потеря работы, срочное лечение и другие обязательные траты, которые невозможно отложить или предвидеть заранее.
Ключевое отличие экстренной ситуации от плановой покупки — отсутствие альтернативы и срочность. Если расход можно спланировать заранее или отложить, использовать деньги из подушки не стоит — для этого существуют другие накопления.
Поддержание и обновление финансовой подушки
Размер резерва стоит регулярно пересматривать, а не считать зафиксированным раз и навсегда. Корректировка нужна при изменении расходов, доходов или уровня финансовых рисков.
Инфляция снижает реальную покупательную способность отложенной суммы, поэтому периодическая индексация резерва — обязательная часть его поддержания. Также важно как можно быстрее восстанавливать подушку после использования, чтобы вернуться к целевому уровню финансовой устойчивости.
Практические советы для разных жизненных ситуаций
Подход к формированию резерва различается в зависимости от жизненной ситуации. Человеку со стабильной зарплатой и без иждивенцев обычно достаточно резерва на 3 месяца расходов, тогда как семье с детьми стоит ориентироваться на 6 месяцев и более.
Людям с нестабильным или небольшим доходом — фрилансерам, самозанятым, работникам с нерегулярной подработкой — рекомендуется увеличивать подушку до 9–12 месяцев расходов из-за более высокого риска потери дохода.
Размер резерва напрямую связан с количеством финансовых обязательств: чем больше кредитов, платежей и людей на содержании, тем крупнее должна быть подушка. Такой персонализированный подход помогает выстроить финансовую подушку безопасности, которая реально защищает в 2026 году.

