
Как накопить на машину без кредита
 5
Покупка автомобиля без кредита позволяет избежать процентов и многолетних обязательных платежей, но требует понятного финансового плана. Чтобы накопить нужную сумму, важно определить бюджет покупки, рассчитать ежемесячный взнос и выбрать подходящий способ хранения денег.
Автокредит увеличивает итоговую стоимость машины за счёт процентов, страховок и дополнительных комиссий. Переплата за весь срок кредита нередко достигает трети от цены автомобиля, а иногда и больше. При этом покупатель берёт на себя долговую нагрузку на несколько лет вперед — с фиксированным ежемесячным платежом, который нужно вносить независимо от изменений в доходе.
Как накопить на машину без кредита — вопрос, который встает перед теми, кто хочет избежать этой переплаты и сохранить финансовую свободу. Без кредитных обязательств проще распределять бюджет, откладывать на другие цели или временно снижать взнос при необходимости. Машина при этом становится собственностью сразу — без залога и ограничений со стороны банка.
Раньше крупные покупки чаще откладывали заранее, формируя личный бюджет с учетом будущих трат. Кредитная модель изменила эту привычку: займы сделали доступ к товарам быстрее, но одновременно увеличили финансовую нагрузку на семьи. Возврат к системным накоплениям — это способ определить реальную стоимость автомобиля и подойти к покупке осознанно, без спешки и переплат.
Сколько нужно накопить и за какой срок
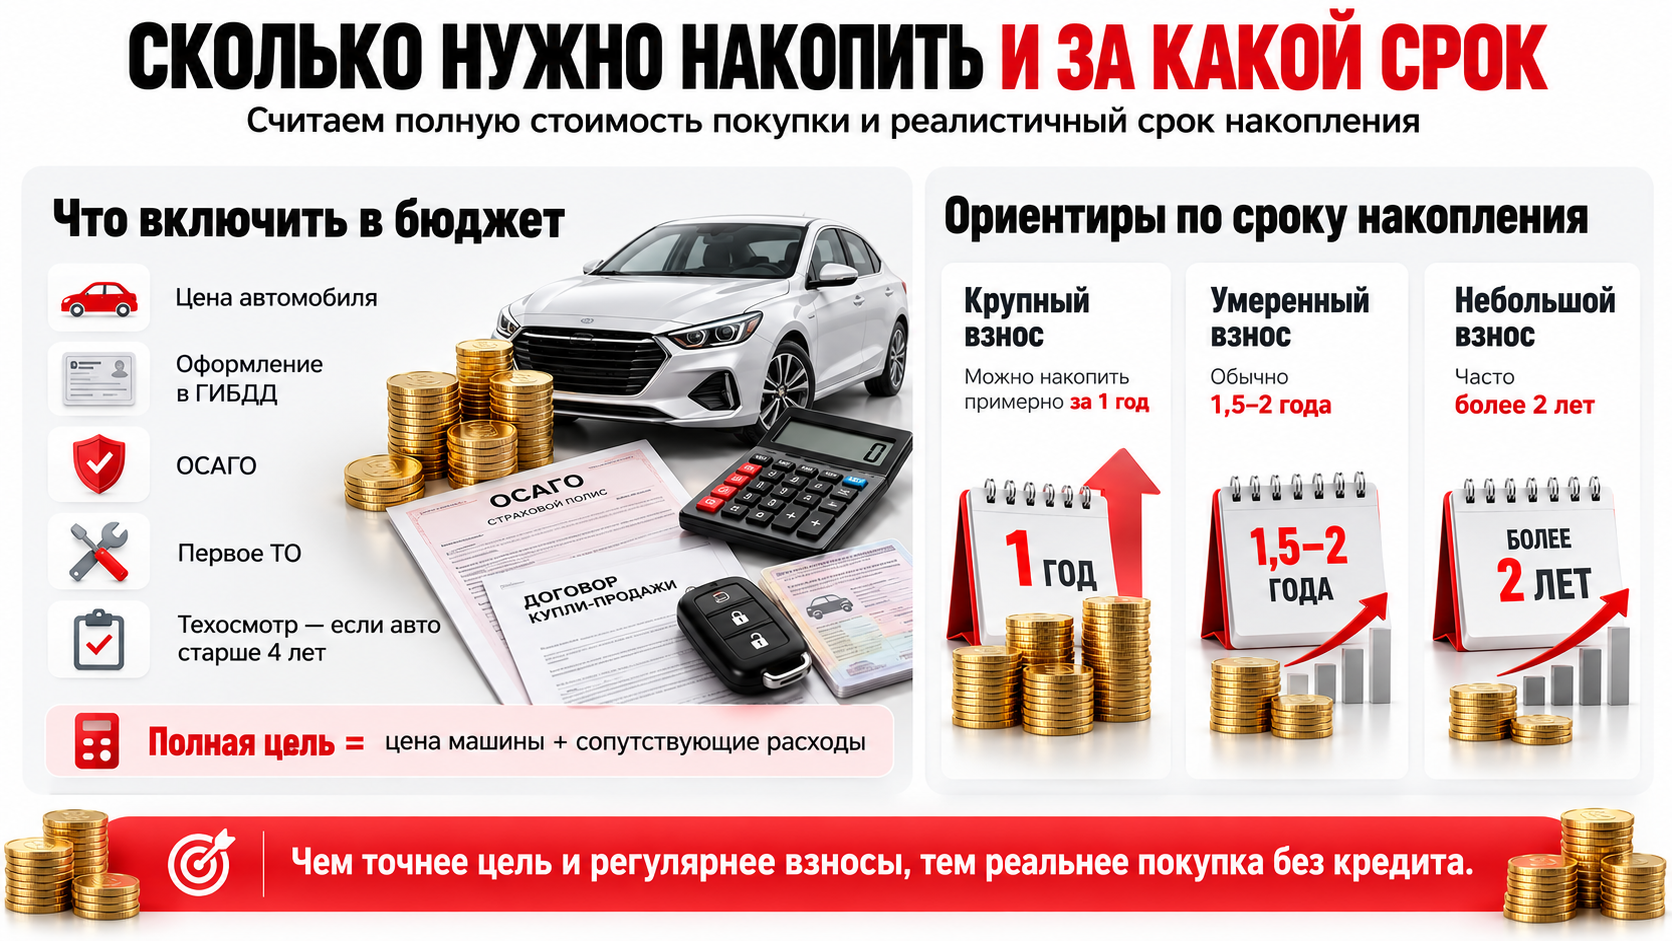
Прежде чем составлять план, важно определить реальную цену автомобиля.К стоимости самой машины добавляются расходы на оформление в ГИБДД, полис ОСАГО и первое техническое обслуживание. Для автомобиля старше четырёх лет при смене владельца также потребуется действующая диагностическая карта: если её нет, нужно заложить расходы на техосмотр. Без учёта этих статей бюджет покупки окажется занижен, а срок накопления — недооценен.
Новая машина обходится дороже подержанной, но реже требует срочного ремонта в первые годы владения. Автомобиль с пробегом снижает бюджет покупки, однако стоит закладывать резерв на возможные технические работы. Выбор между этими вариантами напрямую влияет на то, сколько нужно откладывать чтобы купить машину и за какой срок цель станет достижимой.
Срок накопления зависит от размера ежемесячного взноса:
- Крупный взнос при высоком доходе — позволяет накопить на машину за год, если откладывать существенную часть зарплаты без ущерба для текущих расходов.
- Умеренный взнос при среднем доходе — растягивает срок до полутора-двух лет, но сохраняет комфортный уровень жизни.
- Небольшой взнос при ограниченном бюджете — требует более 2 лет, зато снижает риск отказа от плана на середине пути.
Для 2026 года ориентиры остаются похожими: чем выше регулярность отчислений, тем меньше итоговый срок независимо от стартовой суммы.
Необходимые инструменты для накопления
Отдельный автомобильный фонд — первый инструмент, который стоит настроить. Хранение целевых денег на одном счете с повседневными тратами почти всегда приводит к незапланированным расходам и срыву графика.
Накопительный счет с возможностью пополнения и снятия без потери процентов подходит для этой цели лучше обычной карты. Автоперевод сразу после зарплаты — на выбранную сумму или процент от дохода — убирает необходимость откладывать деньги вручную и снижает соблазн потратить их на текущие нужды.
Для контроля прогресса пригодится простой калькулятор накоплений: он показывает, сколько уже отложено, сколько осталось и какой срок остаётся до цели при текущем темпе ежемесячных накоплений. Регулярная сверка с планом помогает вовремя скорректировать сумму взноса.
Поэтапный процесс накопления на машину
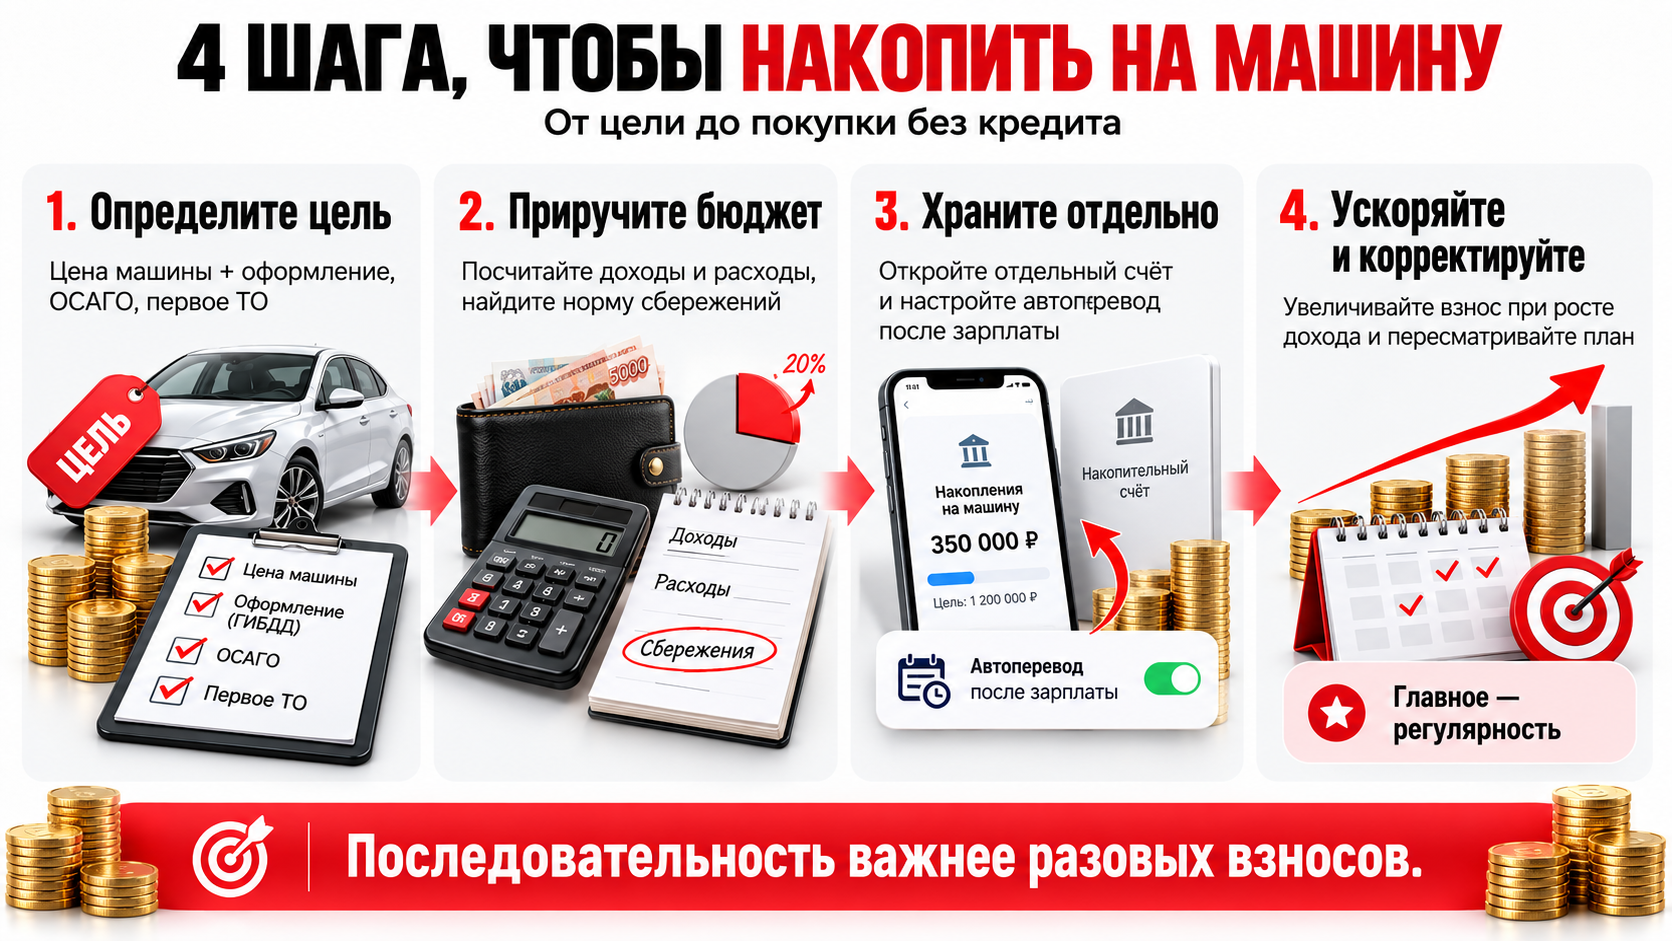
Шаг 1. Определите цель и цену сценария
Начните с конкретной суммы — цены автомобиля плюс сопутствующих расходов. Это и есть финансовая цель, к которой строится весь дальнейший план. Без четкой цифры сложно рассчитать ни срок, ни размер ежемесячного взноса.
Шаг 2. Приручите поток денег
Проанализируйте личный бюджет: сколько поступает и сколько уходит на обязательные и необязательные траты. На основе этого анализа определяется норма сбережений — та доля дохода, которую реально откладывать без ущерба для текущей жизни.
Шаг 3. Умное хранение и прирост
Отделите накопления от повседневных денег физически — на отдельном счёте. Настройте автоматическое пополнение сразу после поступления зарплаты, чтобы взнос происходил до того, как деньги разойдутся по другим статьям расходов.
Шаг 4. Нестандартные ускорители
Периодически пересматривайте цель: если доход вырос или расходы снизились, увеличьте ежемесячный взнос. И наоборот — при временных трудностях лучше скорректировать план, чем полностью останавливать накопления.
Как правильно накопить на машину — вопрос последовательности, а не разовых крупных взносов. Каждый из четырех шагов работает только в связке с остальными: без чёткой цели анализ бюджета теряет смысл, а без автоматизации даже верно рассчитанная норма сбережений легко нарушается.
Стратегии накопления на автомобиль
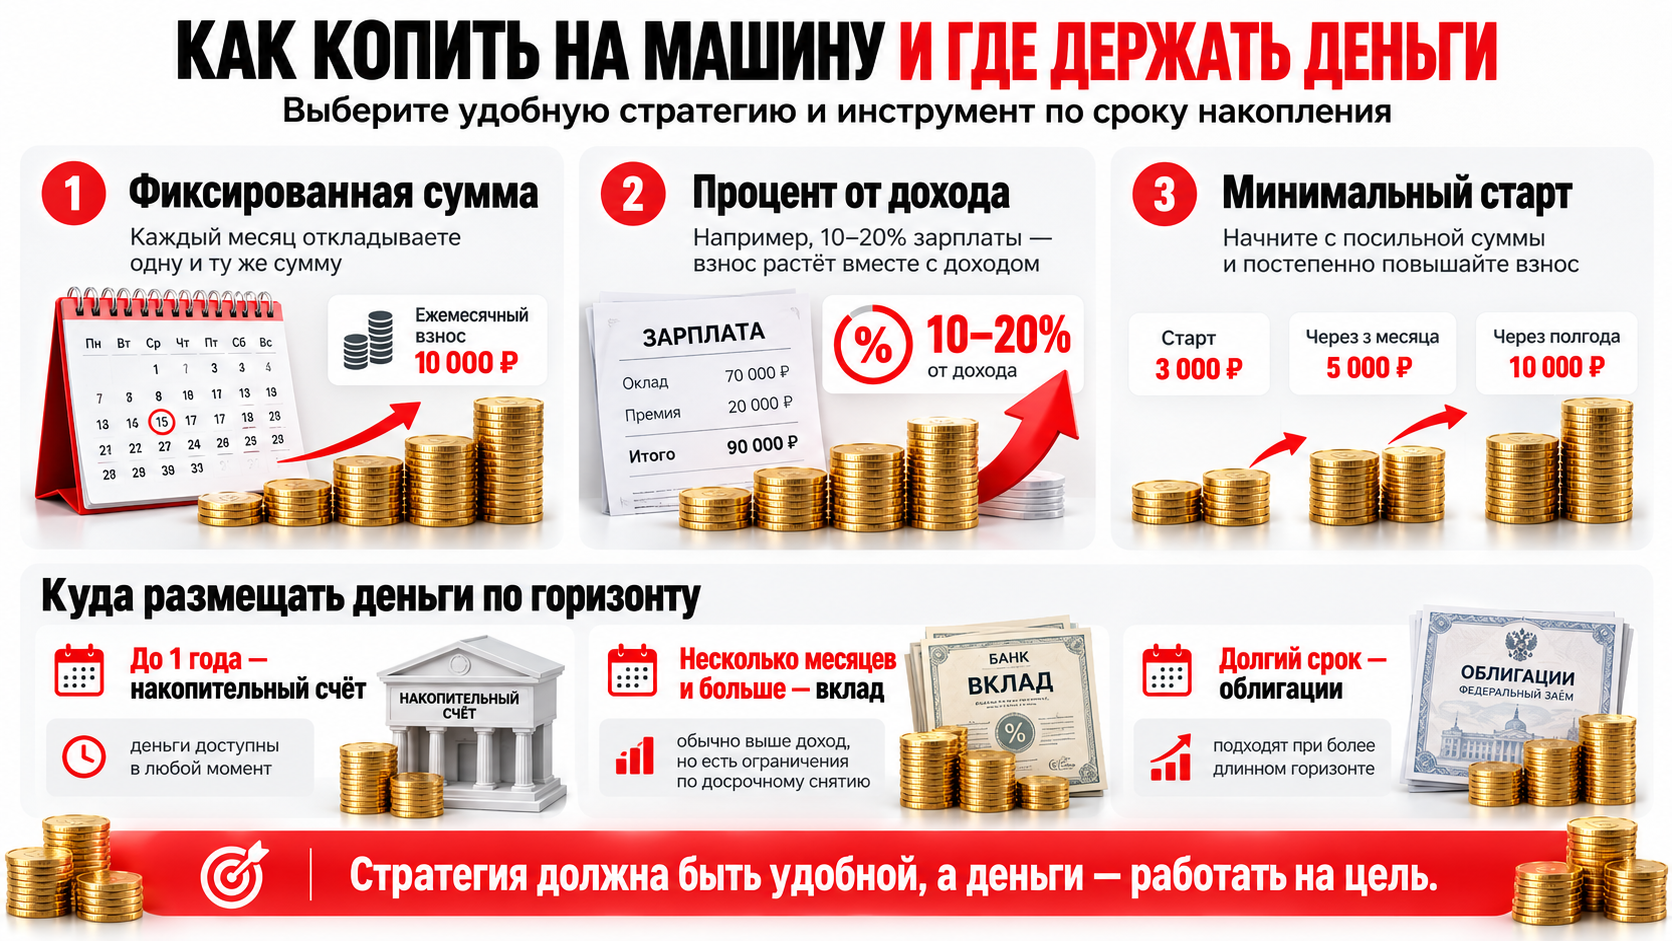
Стратегия 1. Фиксированная сумма каждый месяц
Простой подход: определяется конкретная сумма, которая откладывается ежемесячно независимо от колебаний дохода. Такая стратегия удобна тем, что срок накопления легко просчитать заранее и он остается предсказуемым.
Стратегия 2. Копить с процентным доходом
Вместо фиксированной суммы можно откладывать процент от зарплаты — например, десятую или пятую часть. При росте дохода взнос автоматически увеличивается, что ускоряет достижение цели без дополнительных усилий.
Куда размещать деньги по горизонту накоплений
Накопительный счёт — подходит для срока до года, деньги остаются доступными в любой момент без потери процентного дохода.
Банковский вклад — выгоден при горизонте от нескольких месяцев, но обычно ограничивает досрочное снятие без потери процентов.
Облигации — рассматриваются при более длительном сроке, когда допустима бо́льшая гибкость по срокам изъятия средств.
Стратегия 3. Пошаговый план при ограниченном доходе
Как накопить на машину при маленькой зарплате — вопрос, который решается через минимальный стартовый взнос с постепенным увеличением. Начните с суммы, которая точно не нарушит текущий бюджет, а затем повышайте её по мере появления свободных средств от подработки или сокращения расходов.
Как ускорить накопления
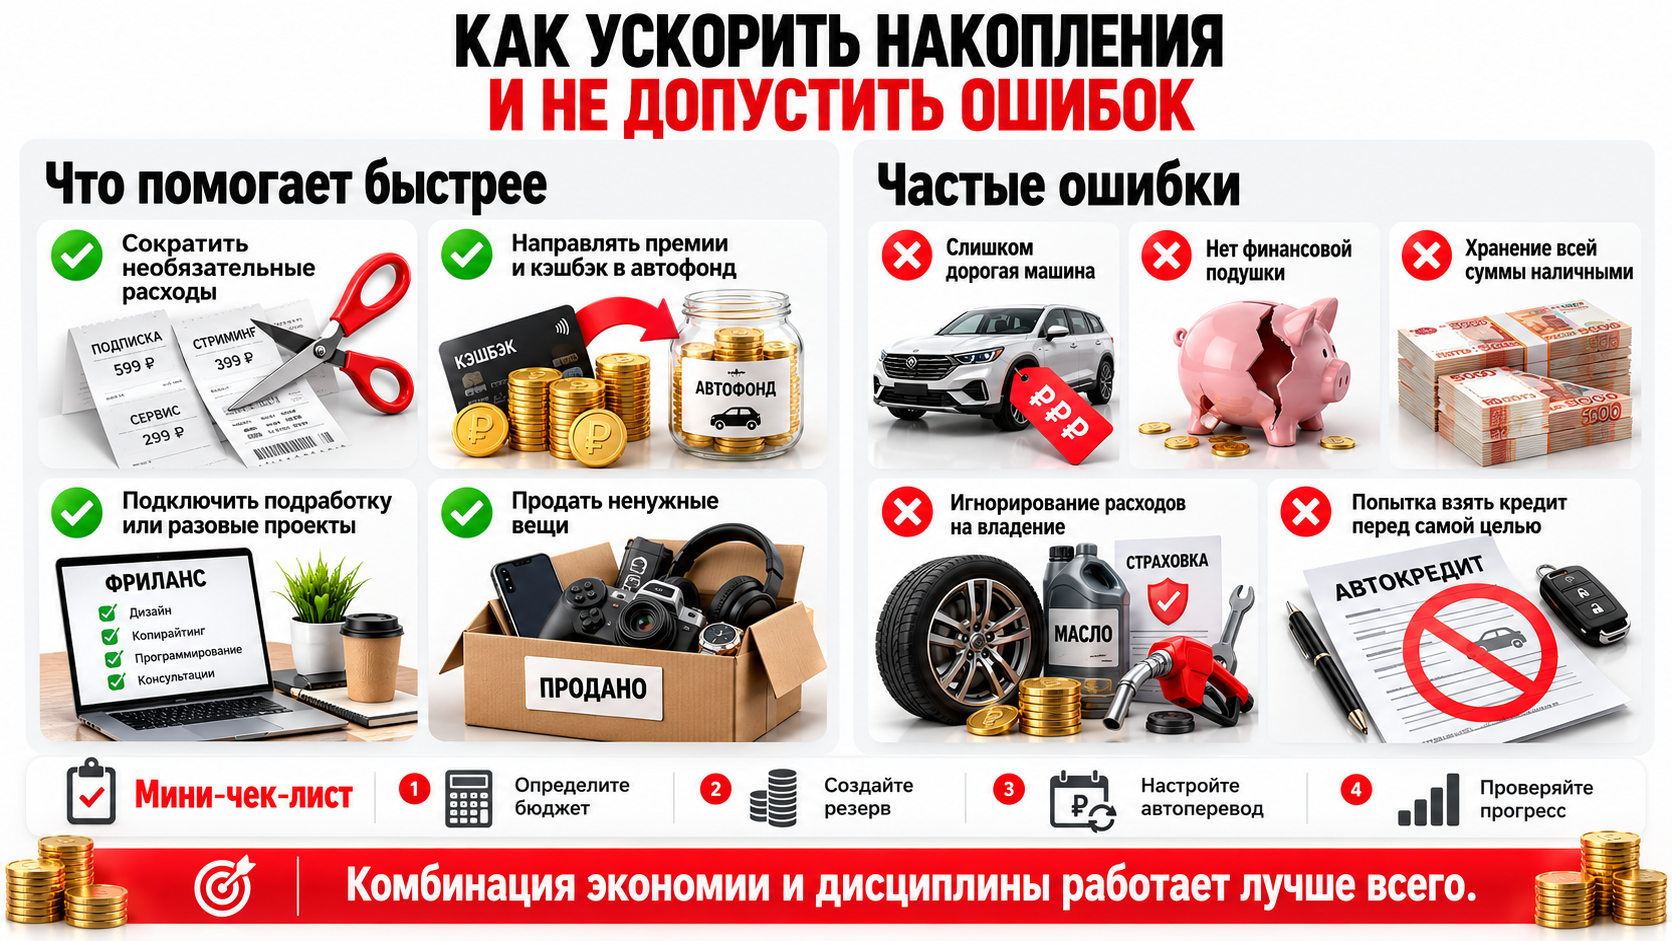
Сокращение регулярных необязательных расходов — самый доступный способ увеличить норму сбережений без роста дохода. Отказ от нескольких мелких, но частых трат высвобождает ощутимую сумму за месяц.
Дополнительный доход ускоряет процесс сильнее: подработка, разовые проекты или монетизация имеющихся навыков позволяют направлять весь заработок напрямую в автомобильный фонд, не затрагивая основной бюджет.
Как быстро накопить на машину — вопрос, который решается и за счёт менее очевидных источников:
- Премии и кэшбэк — направляйте их сразу в автофонд, а не на текущие покупки, чтобы не размывать эффект от плановых взносов.
- Продажа ненужных вещей — единоразово увеличивает стартовый капитал и сокращает общий срок накопления.
- Пересмотр стоимости желаемого автомобиля — выбор модели на класс ниже сокращает целевую сумму и, соответственно, время достижения цели.
Комбинация нескольких способов работает эффективнее, чем ставка на один источник ускорения.
Реальные кейсы: как люди копят на авто без кредитов
Первый сценарий — фиксированный процент от зарплаты. При стабильном доходе и регулярном отчислении определенной доли заработка срок накопления предсказуем и редко нарушается, поскольку сумма пересчитывается автоматически при изменении дохода.
Второй сценарий — подключение дополнительного заработка. Здесь основной доход остаётся нетронутым, а весь приработок целиком уходит в фонд на машину, что заметно сокращает общий срок по сравнению с накоплением из одной зарплаты.
Третий сценарий — наличие стартового капитала. Если часть суммы уже отложена ранее, оставшийся план строится от меньшей цифры: срок сокращается пропорционально уже имеющимся накоплениям, а регулярный взнос может быть скромнее.
Во всех трёх случаях прослеживается общая связь: размер ежемесячного взноса и способ размещения накоплений напрямую определяют, за какой срок цель будет достигнута.
Что делать, если план накопления не работает
Падение дохода или неожиданный рост стоимости автомобиля способны сбить даже продуманный график. В этой ситуации не стоит полностью отказываться от накоплений — лучше временно снизить сумму взноса и вернуться к прежнему уровню, когда ситуация стабилизируется.
Импульсивные расходы — еще одна частая причина срыва плана. Если траты регулярно выходят за рамки личного бюджета, стоит пересмотреть статьи расходов и найти, что можно сократить без ощутимой потери комфорта.
Финансовая цель не должна быть статичной: регулярная корректировка суммы или срока — нормальная часть процесса, а не признак неудачи. Гибкий план с пересмотром раз в несколько месяцев работает надёжнее, чем жёсткий график, который легко нарушить один раз и забросить совсем.
Частые ошибки при накоплении на машину
- Слишком дорогая машина — выбор модели на пределе бюджета увеличивает срок накопления и повышает риск отказа от плана.
- Отсутствие финансовой подушки — без резерва на непредвиденные траты накопления на машину часто расходуются на другие нужды.
- Хранение всей суммы наличными — деньги без процентного дохода теряют часть покупательной способности из-за инфляции.
- Игнорирование расходов на владение — страховка, обслуживание и топливо увеличивают реальную стоимость владения сверх цены самого автомобиля.
- Попытка взять кредит перед самой целью — соблазн ускорить покупку кредитом непосредственно перед завершением накоплений сводит на нет весь смысл плана.
Краткий чек-лист: от идеи до покупки
- Определите бюджет — рассчитайте полную стоимость машины с учетом оформления и первого обслуживания.
- Рассчитайте срок и взнос — исходя из финансовой цели и реального размера ежемесячных отчислений.
- Создайте резерв — отдельно от суммы на машину, на случай непредвиденных расходов.
- Выберите место хранения денег — накопительный счёт, вклад или облигации в зависимости от срока.
- Настройте автоперевод — сразу после поступления зарплаты, без ручного контроля.
- Проверяйте прогресс регулярно — сверяйте факт с планом и корректируйте срок накопления при необходимости.
Часто задаваемые вопросы
Сколько откладывать ежемесячно, зависит от целевой суммы и желаемого срока — универсального ориентира нет, расчет индивидуален для каждого бюджета.
Реально ли накопить за год или два — да, при достаточной норме сбережений и дисциплинированных ежемесячных взносах оба срока достижимы.
Где хранить накопления — оптимальный вариант зависит от горизонта: накопительный счёт для срока до года, вклад или облигации для более длительных целей.
Что делать при небольшой зарплате — начинать с минимального взноса и постепенно увеличивать его за счет подработки или сокращения расходов.
Как накопить на машину в 2026 году — принципы остаются прежними: четкая цель, регулярность взносов и защита накоплений от инфляции через процентный доход.
Вывод: дисциплина важнее дохода
Как накопить деньги на машину — вопрос системного подхода, а не размера зарплаты. Регулярные ежемесячные накопления при скромном доходе часто приводят к цели быстрее, чем нерегулярные крупные взносы при высоком заработке.
Реалистичная финансовая цель и постоянный контроль бюджета определяют итоговый результат. Норма сбережений, которую удаётся соблюдать месяц за месяцем, важнее разовых финансовых успехов.

