
Как снизить процентную ставку по действующему кредиту
 5
Снизить процентную ставку по уже оформленному кредиту можно с помощью рефинансирования, изменения условий договора или переговоров с банком. Разберем доступные способы, требования кредиторов и возможные расходы, чтобы выбрать выгодный вариант и не увеличить общую переплату.
Как формируется процентная ставка
Процентная ставка — это плата за пользование заемными деньгами, но не единственный показатель стоимости кредита. Полная реальная нагрузка на заемщика отражается в другом параметре — полной стоимости кредита. Она включает саму ставку, а также страховки, комиссии и прочие обязательные платежи.
На размер ставки влияет несколько факторов со стороны кредитора. Ключевая ставка Центробанка задает ориентир, от которого банки отталкиваются при расчёте условий. Стоимость привлеченных денег — то, во сколько банку обходится фондирование — также закладывается в итоговый процент.
Дополнительно учитываются операционные расходы банка и кредитные риски по конкретному сегменту заемщиков. Чем выше вероятность просрочек в портфеле, тем выше закладываемая ставка. Понимание этой механики помогает разобраться, как снизить процентную ставку по кредиту еще до подачи заявки — через выбор программы с более низким риском для банка.
От чего зависит ставка для конкретного заемщика
Итоговая ставка для каждого заемщика формируется индивидуально, даже в рамках одной программы банка. Первый и главный фактор — кредитная история заемщика. Своевременные платежи по прошлым обязательствам повышают доверие банка и снижают предлагаемый процент.
Платежеспособность клиента оценивается через подтвержденный доход и стабильность занятости. Отдельно банк рассчитывает долговую нагрузку — соотношение ежемесячных платежей по всем кредитам к доходу. Чем выше эта нагрузка, тем менее выгодные условия предложит банк.
Вид и срок кредита также влияют на процент: обеспеченные и краткосрочные займы обычно дешевле необеспеченных и долгосрочных. Наличие обеспечения — залога или поручителя — снижает риски банка и позволяет рассчитывать на более низкую ставку.
Дополнительный фактор — статус зарплатного клиента. Банки часто предлагают таким заемщикам более выгодные условия, поскольку видят движение средств по счету и могут точнее оценить кредитный рейтинг. Совокупность этих параметров и определяет итоговое решение по ставке.
Можно ли изменить процентную ставку по действующему кредиту
Ставка, зафиксированная в договоре при оформлении займа, не является абсолютно неизменной. Заемщик вправе обратиться в банк с просьбой пересмотреть условия — но это право, а не автоматическая процедура.
Банк не обязан снижать ставку по первому обращению. Решение принимается индивидуально и зависит от текущей ситуации заемщика и политики кредитора. Отсутствие просрочек, стабильный доход и хорошая кредитная история повышают вероятность положительного ответа.
Для рассмотрения вопроса обычно требуется официальное заявление на снижение процентной ставки по кредиту, поданное в банк лично, через отделение или личный кабинет. К заявлению может понадобиться пакет документов, подтверждающих доход и платежеспособность.
Итоговое решение зависит от остатка задолженности, срока, оставшегося до погашения, и готовности банка пересмотреть индивидуальные условия договора. Даже при отказе заемщик сохраняет право повторно обратиться позже, если его финансовое положение изменится.
Способы снизить процентную ставку по действующему кредиту
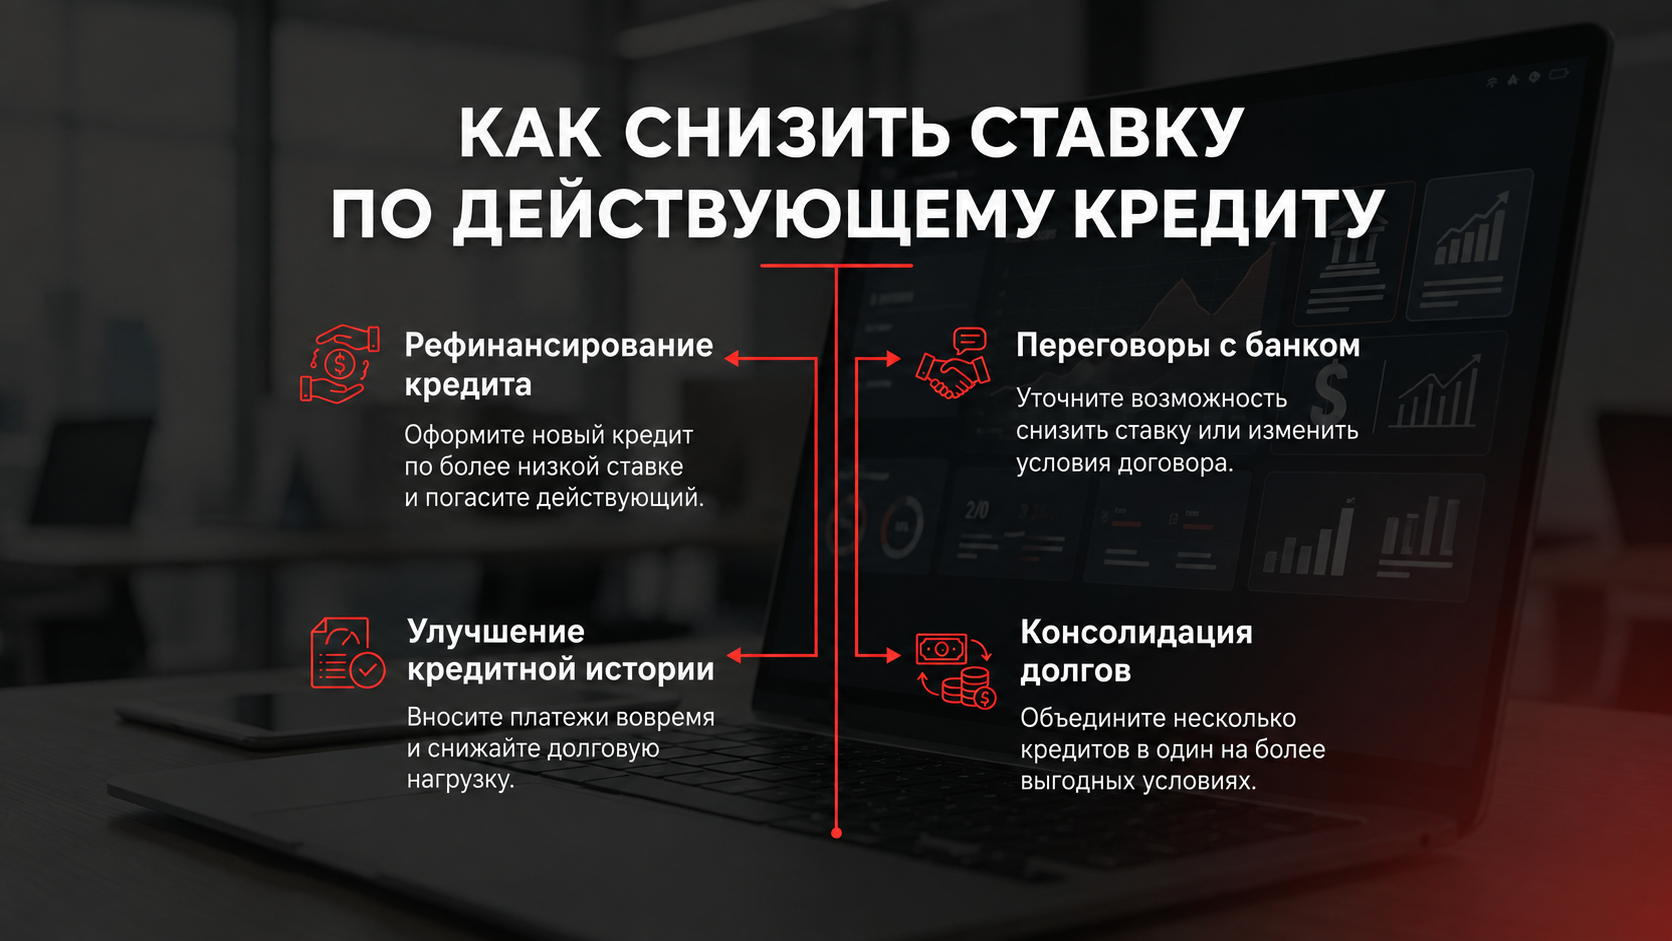
Если ставка уже зафиксирована в договоре, у заёмщика есть два основных пути её снизить. Первый — обращение к текущему кредитору с просьбой изменить условия. Второй — перевод задолженности в другой банк на более выгодных условиях.
Как уменьшить процент по кредиту через реструктуризацию
Реструктуризация — это изменение условий действующего договора внутри того же банка. Заемщик обращается к кредитору с заявлением, и банк рассматривает возможность пересмотра ставки, срока или графика платежей.
Такой путь удобен тем, что не требует сбора нового пакета документов, как при переходе в другой банк. Однако результат не гарантирован: банк оценивает остаток задолженности, платежную дисциплину клиента и текущую долговую нагрузку.
Реструктуризация чаще одобряется, если у заёмщика нет просрочек и он может подтвердить временное или постоянное изменение финансового положения. Итоговая переплата после реструктуризации может как снизиться, так и остаться на прежнем уровне — это зависит от новых условий, предложенных банком.
Рефинансирование кредита
Рефинансирование — это оформление нового кредита в другом банке для погашения действующего. Способ подходит тем, кто не получил выгодных условий у своего кредитора, но нашёл более низкую ставку на рынке.
Прежде чем подавать заявку, стоит рассчитать полную стоимость кредита по новому предложению — с учетом всех комиссий и страховок. Иногда экономия на ставке нивелируется дополнительными расходами на оформление.
Требования к заемщику при рефинансировании обычно схожи с требованиями при первичном оформлении займа: подтвержденный доход, приемлемая кредитная история, отсутствие текущих просрочек. Банк также запросит информацию об условиях перекредитования и остатке основного долга по прежнему договору.
Последовательность действий при рефинансировании такая:
- Сравнение предложений разных банков. Заемщик изучает ставки и условия нескольких кредиторов, чтобы выбрать наиболее выгодный вариант.
- Подача заявки в выбранный банк. К заявке прикладываются документы, подтверждающие доход и остаток задолженности по старому кредиту.
- Получение одобрения и оформление нового договора. Новый банк переводит средства на погашение прежнего долга.
- Закрытие старого кредита. Заемщик получает подтверждение о полном погашении обязательства в первом банке.
Итоговое решение — реструктуризация или рефинансирование — зависит от конкретных условий, которые предложат банки, и от того, насколько заемщик готов пройти процедуру повторного оформления.
Как снизить процентную ставку при оформлении кредита
Выбор банка и кредитной программы
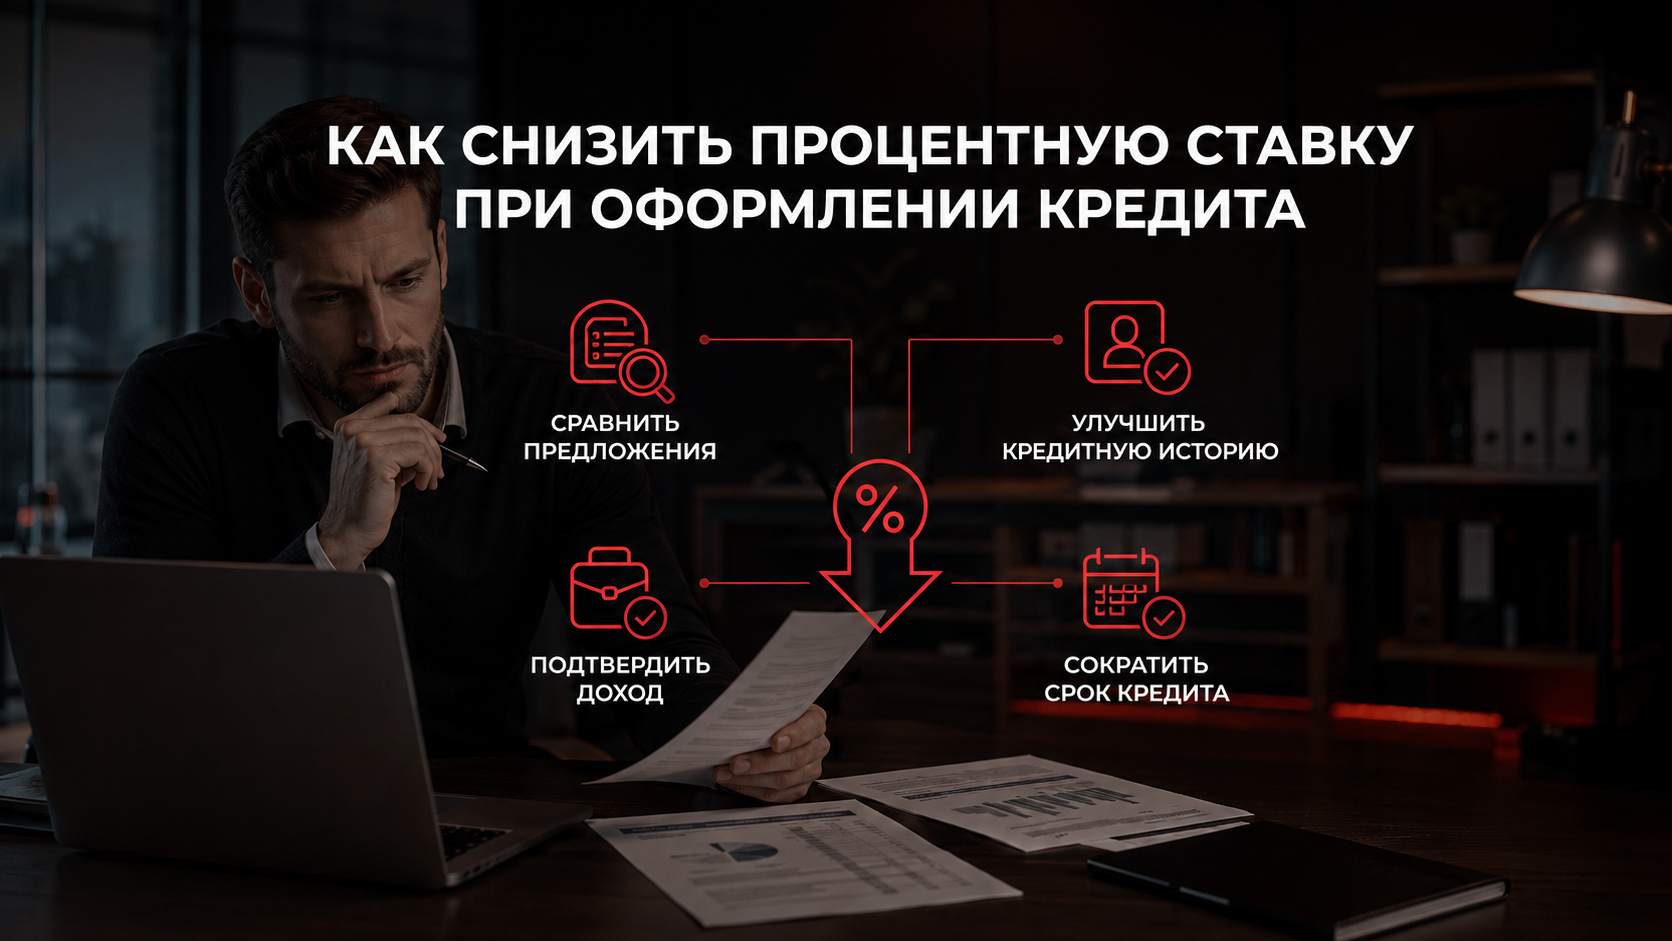
Условия по кредитам заметно различаются между банками, поэтому сравнение предложений — первый шаг к более низкой ставке. Стоит изучить не только саму ставку, но и полную стоимость кредита, включая все обязательные платежи.
Отдельное преимущество получают зарплатные клиенты банка. Такие заемщики часто получают более выгодные условия, поскольку кредитор видит стабильность их дохода напрямую по счёту, без дополнительной проверки.
Использование дополнительных платных опций
Некоторые банки предлагают снизить ставку в обмен на подключение дополнительных услуг — например, страхования жизни или здоровья заемщика. Страхование заемщика действительно может уменьшить процент, но увеличивает ежемесячный платёж за счёт стоимости полиса.
Перед подключением такой опции стоит рассчитать итоговую финансовую выгоду: иногда экономия на ставке оказывается меньше, чем расходы на дополнительную услугу за весь срок кредитования.
Дополнительные документы, гарантии и обеспечение залога
Расширенный пакет документов, подтверждающий доход и занятость, повышает доверие банка и может улучшить предложенные условия. Дополнительные справки снижают неопределенность для кредитора при оценке платежеспособности.
Наличие поручителя или залога также способно снизить ставку. Обеспечение уменьшает риски банка на случай, если заемщик не сможет выполнять обязательства, и это отражается на итоговых условиях договора.
Акции и специальные предложения банка
Банки периодически запускают акции со сниженной ставкой — на определённые категории товаров, для новых клиентов или в рамках программы лояльности банка. Такие предложения стоит уточнять отдельно при обращении.
Иногда снижение ставки предоставляется как разовая комиссия за услугу при оформлении, что может быть выгоднее постоянной переплаты по повышенному проценту на весь срок кредита.
Как уменьшить ставку по уже оформленной ипотеке
Ипотека — долгосрочный кредит, поэтому даже небольшая разница в ставке существенно влияет на итоговую переплату. Основной способ снизить процент по уже оформленной ипотеке — рефинансирование в другом банке или пересмотр условий у текущего кредитора.
Перед обращением стоит сравнить старую и новую ставку с учетом остатка основного долга и оставшегося срока кредитования. Если разница небольшая, а до конца выплат осталось немного времени, экономия может не покрыть расходы на переоформление.
При рефинансировании ипотеки нужно учитывать дополнительные расходы: оценку недвижимости, страхование заемщика, возможные комиссии за снятие и наложение обременения. Эти платежи закладываются в общую стоимость перехода в другой банк.
Прежде чем принимать решение, стоит просчитать итоговую финансовую выгоду за весь оставшийся срок — с учетом всех сопутствующих расходов, а не только новой ставки. Иногда выгоднее обратиться к текущему банку с просьбой пересмотреть условия действующего договора, чем проходить процедуру рефинансирования полностью.

