
Кредитные каникулы: кому положены и как оформить
 5
Кредитные каникулы — это льготный период, во время которого заемщик временно не платит по кредиту или платит меньше обычного. Отсрочка платежей действует ограниченный срок, а сам долг не исчезает. Банк приостанавливает или снижает нагрузку, но проценты продолжают начисляться. После окончания льготного периода срок кредита обычно увеличивается, а не сокращается. Это не реструктуризация долга в чистом виде, а отдельный механизм, закрепленный законом.
Кому положены кредитные каникулы и ключевые условия
Право на кредитные каникулы возникает при определенных жизненных обстоятельствах. Основных оснований два: существенное снижение дохода заемщика и наступление чрезвычайной ситуации. Под снижением дохода понимается падение дохода за два месяца перед обращением более чем на 30% по сравнению со среднемесячным доходом за предыдущие 12 месяцев. Чрезвычайной ситуацией считается официально признанное бедствие в регионе, где проживает заемщик.
Закон устанавливает и другие обязательные критерии для получения каникул:
- Сумма кредита не должна превышать установленный лимит для соответствующего вида займа.
- Кредит должен быть оформлен до наступления обстоятельства, дающего право на льготный период.
- У заемщика не должно быть действующих кредитных каникул по этому же договору.
- Кредитная история не влияет на право на получение каникул напрямую.
Когда и на каких условиях можно оформить кредитные каникулы по закону
Закон закрепляет право на льготный период продолжительностью до шести месяцев. Заемщик сам выбирает длительность в пределах максимального срока. Дата начала каникул устанавливается по заявлению, но не может быть раньше даты возникновения права. Кредитор обязан предоставить каникулы при выполнении всех условий — отказ возможен только по формальным основаниям.
На какие кредиты распространяются каникулы и какие действуют лимиты
Механизм кредитных каникул охватывает основные виды розничного кредитования. Он применяется к потребительскому кредиту, автокредиту, а также к задолженности по кредитной карте. Отдельно закон регулирует условия для ипотечного займа — здесь действуют дополнительные требования, связанные с жильём.
По каждому виду кредита установлен свой лимит суммы, при превышении которого право на каникулы не возникает. Лимиты устанавливаются государством и публикуются на официальных ресурсах. Кредитор обязан ориентироваться на актуальные значения на момент подачи заявления. Если сумма долга превышает лимит, заемщик может обратиться к кредитору с просьбой о реструктуризации долга на общих условиях.
Как оформить кредитные каникулы: пошаговая инструкция
Оформление начинается с проверки права на каникулы по установленным критериям. Заемщику стоит заранее оценить, подходит ли его ситуация под снижение дохода или чрезвычайную ситуацию. Далее нужно подготовить подтверждающие документы, состав которых зависит от основания.
Разберём, как оформить кредитные каникулы поэтапно:
- Проверка условий. Убедитесь, что кредит и сумма долга соответствуют установленным лимитам.
- Сбор документов. Подготовьте подтверждающие документы для выбранного основания.
- Подача заявления. Обратитесь к кредитору лично, через отделение, сайт или мобильное приложение.
- Ожидание решения. Кредитор рассматривает заявление в установленный законом срок.
- Получение ответа. При одобрении льготный период начинается с указанной в заявлении даты.
Способы подачи заявления определяет сам кредитор, но обычно доступно несколько каналов одновременно. Как взять кредитные каникулы без личного визита — уточняйте у банка возможность дистанционной подачи через личный кабинет.
Какие нужны документы и особенности оформления ипотечных каникул
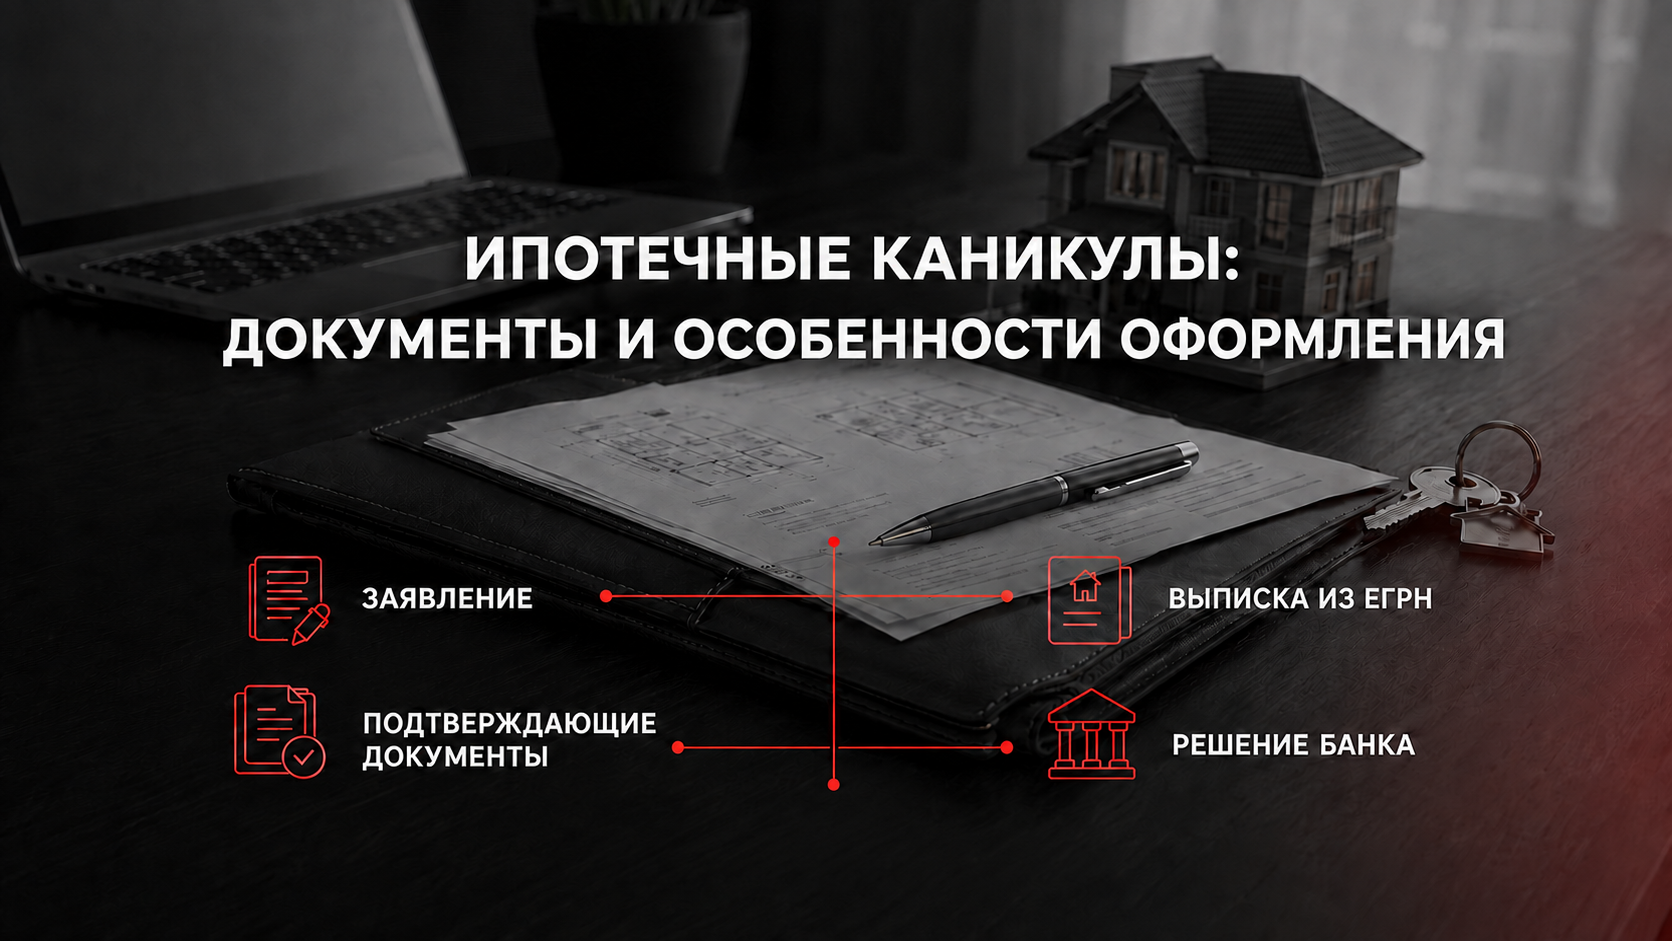
Комплект документов различается в зависимости от основания для обращения. При снижении дохода потребуется подтверждение дохода за прошлый и текущий периоды — справки, выписки или иные документы работодателя. При чрезвычайной ситуации нужен документ о признании обстоятельства ЧС в конкретном регионе.
Кредитные каникулы по ипотеке требуют дополнительного подтверждения. Заемщик должен подтвердить, что жильё по ипотечному займу является для него единственным. Это ключевое условие именно для ипотечной льготы — без него право на каникулы по данному виду кредита не возникает.
Основной перечень подтверждающих документов включает:
- Заявление на льготный период по установленной или свободной форме.
- Документ, подтверждающий снижение дохода или статус ЧС.
- Для ипотеки — документ о статусе жилья как единственного.
- Реквизиты договора кредита, по которому запрашиваются каникулы.
Кредитные каникулы для участников СВО и их семей
Отдельная категория заемщиков — участники СВО и члены их семей. Для этой группы действуют расширенные условия получения льготного периода. Право распространяется на широкий перечень видов кредитов, включая потребительские, ипотечные и иные займы.
Подтверждение статуса происходит через документы, выданные уполномоченными органами. Для членов семьи дополнительно потребуется подтверждение родства с участником СВО. Особенность срока каникул для этой категории — период может отличаться от стандартных шести месяцев в зависимости от конкретных обстоятельств. Заемщику стоит уточнять актуальные параметры непосредственно у кредитора при подаче заявления.
Проценты и платежи во время кредитных каникул
Во время льготного периода начисление процентов не прекращается полностью. В зависимости от вида кредита и выбранного варианта каникул платежи либо приостанавливаются целиком, либо снижаются до символического уровня. Проценты, которые не были уплачены, добавляются к основному долгу.
После окончания каникул кредитор формирует новый график платежей. Срок возврата обычно увеличивается, а начисленные за льготный период проценты уплачиваются после окончания каникул по правилам договора и закона. Заемщик вправе вносить платежи досрочно, не дожидаясь окончания льготного периода.
Причины отказа и что происходит с ранее возникшей просрочкой
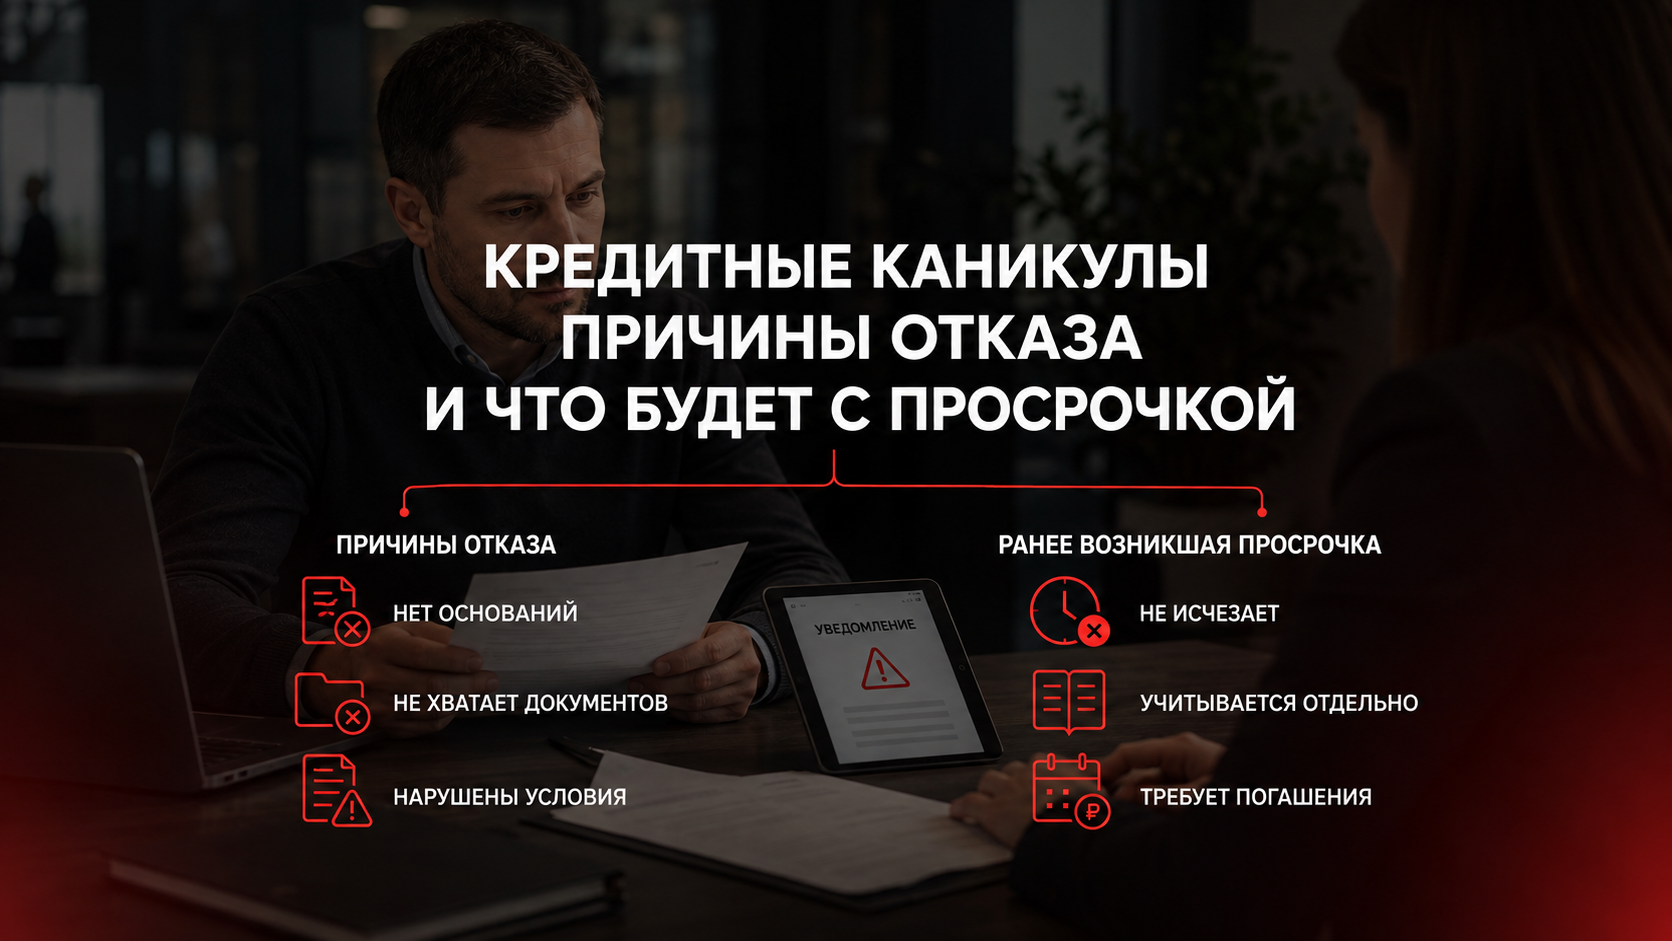
Отказ банка возможен по ограниченному числу оснований. Чаще всего причиной становится неполный комплект документов или несоответствие заявленной суммы кредита установленным лимитам. Ещё одна распространённая причина — превышение максимального срока каникул по уже действующему договору.
При отказе заемщик может донести недостающие документы и подать заявление повторно. Если на момент обращения уже существует просрочка, ситуация требует отдельного внимания:
- Каникулы не отменяют штрафы и пени, начисленные до подачи заявления.
- Кредитор вправе предложить реструктуризацию долга вместо стандартных каникул.
- Наличие просрочки само по себе не блокирует право на льготный период.
Как часто можно оформлять кредитные каникулы
Закон ограничивает повторное получение каникул по одному и тому же кредитному договору. По одному кредиту или займу можно получить каникулы один раз из-за снижения дохода и один раз из-за чрезвычайной ситуации. Заемщик, у которого несколько кредитов, вправе оформить каникулы по каждому договору отдельно при выполнении условий.
Из этого правила есть отдельные исключения, связанные с особыми категориями заемщиков или изменением законодательства. Кредитор обязан информировать о том, использовано ли право на каникулы по конкретному договору. Уточняйте актуальные ограничения непосредственно у своего банка перед подачей заявления.
Какие банки дают кредитные каникулы и банковские программы
Обязанность предоставлять кредитные каникулы установлена законом и распространяется на всех кредиторов без исключения. Это не право банка, а его обязательство при выполнении заемщиком необходимых условий. Отказать в предоставлении льготного периода можно только по формальным основаниям, перечисленным в законе.
Помимо обязательных каникул, многие банки предлагают собственные программы поддержки заемщиков. Такие программы работают на иных условиях и могут включать реструктуризацию долга по индивидуальному графику платежей. Отличие в том, что банковская реструктуризация не гарантирована законом — ее условия определяет сам кредитор.
Возможны ли кредитные каникулы в микрозаймах
Механизм кредитных каникул распространяется и на займы МФО, но с определёнными особенностями. Заемщику стоит обращаться напрямую к кредитору с заявлением о предоставлении льготного периода. Условия и лимиты по микрозаймам отличаются от условий по банковским кредитам.
Во время каникул по займу МФО ежемесячные платежи можно не вносить, если льготный период оформлен по закону. Проценты продолжают начисляться, но уплачиваются после окончания каникул по правилам договора и закона. Точные параметры стоит уточнять до подачи заявления.

