
Кредитный брокер: кто это и стоит ли обращаться
 5
Разберём, кто такой кредитный брокер, чем он занимается, сколько стоят его услуги и когда к нему действительно имеет смысл обращаться.
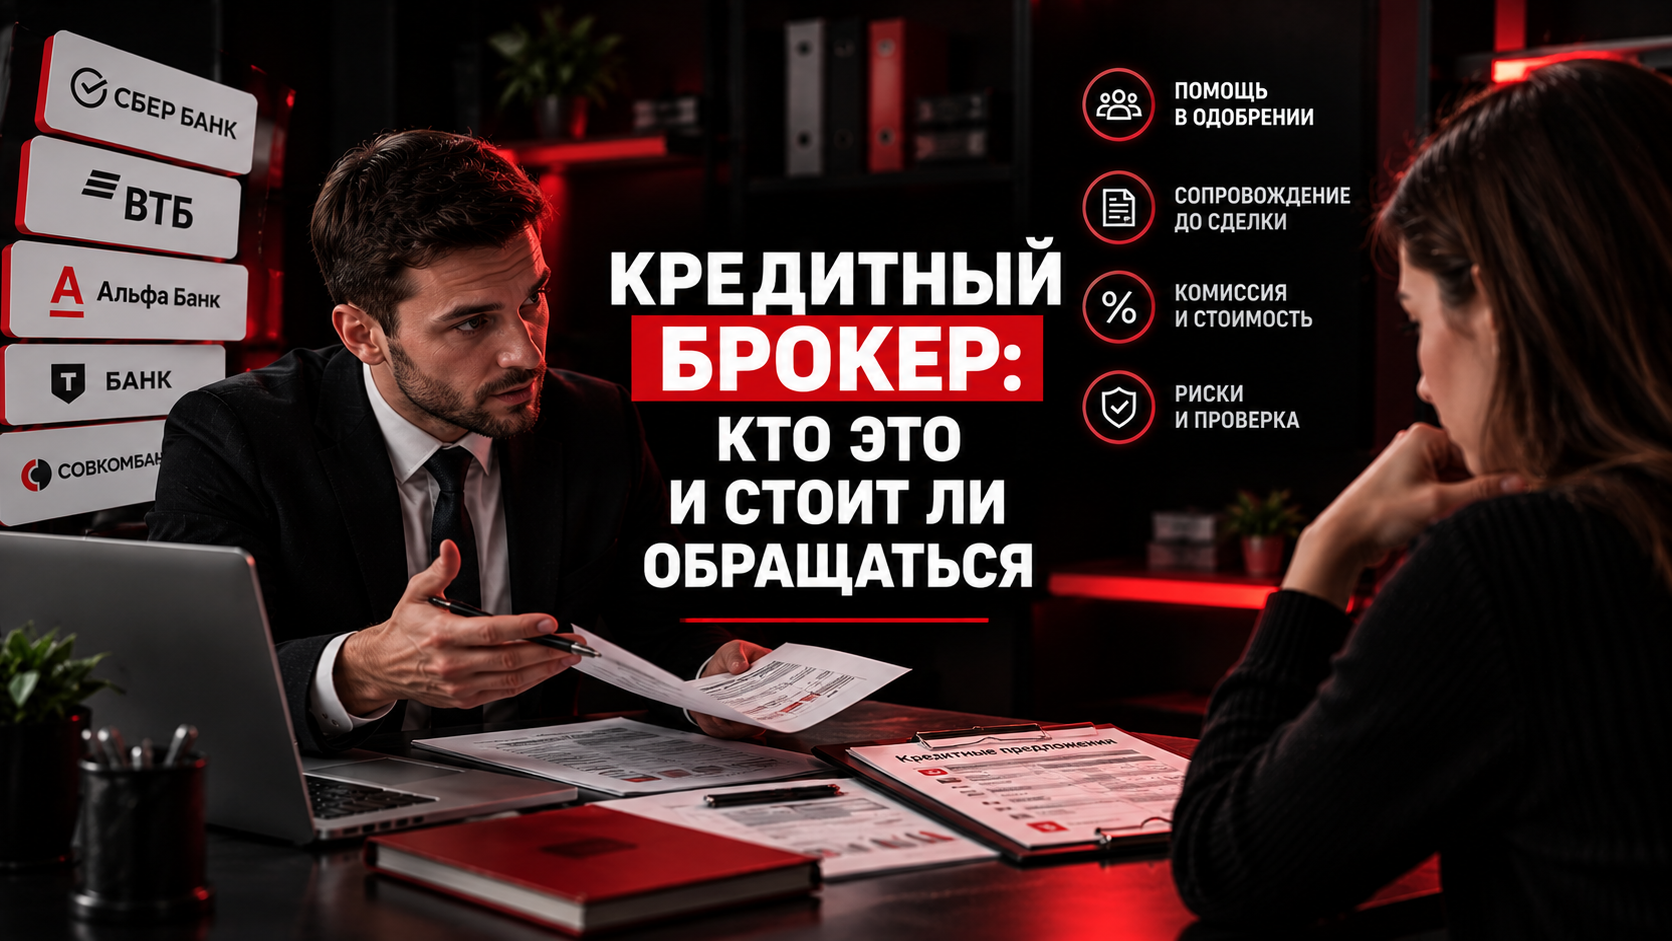
Кредитный брокер — это посредник между заемщиком и банками или МФО. Он подбирает подходящие программы, готовит документы и направляет заявки в несколько организаций одновременно. Такая помощь в получении кредита экономит время тем, кто плохо разбирается в условиях банков.
Работа брокера строится на анализе ситуации клиента. Специалист изучает доходы, кредитную нагрузку и цель займа, а затем предлагает банки, где шанс на одобрение выше. Это отличает кредитного брокера от обычного консультанта — он работает с конкретным пакетом документов и конкретными программами, а не дает общие советы.
В России услуги брокеров чаще востребованы при сложных случаях — ипотеке, рефинансировании нескольких кредитов, оформлении займа для бизнеса. Финансовый посредник помогает собрать полный комплект бумаг, проверяет их на соответствие требованиям конкретного банка и снижает риск отказа из-за формальных ошибок.
Среди типичных задач брокера:
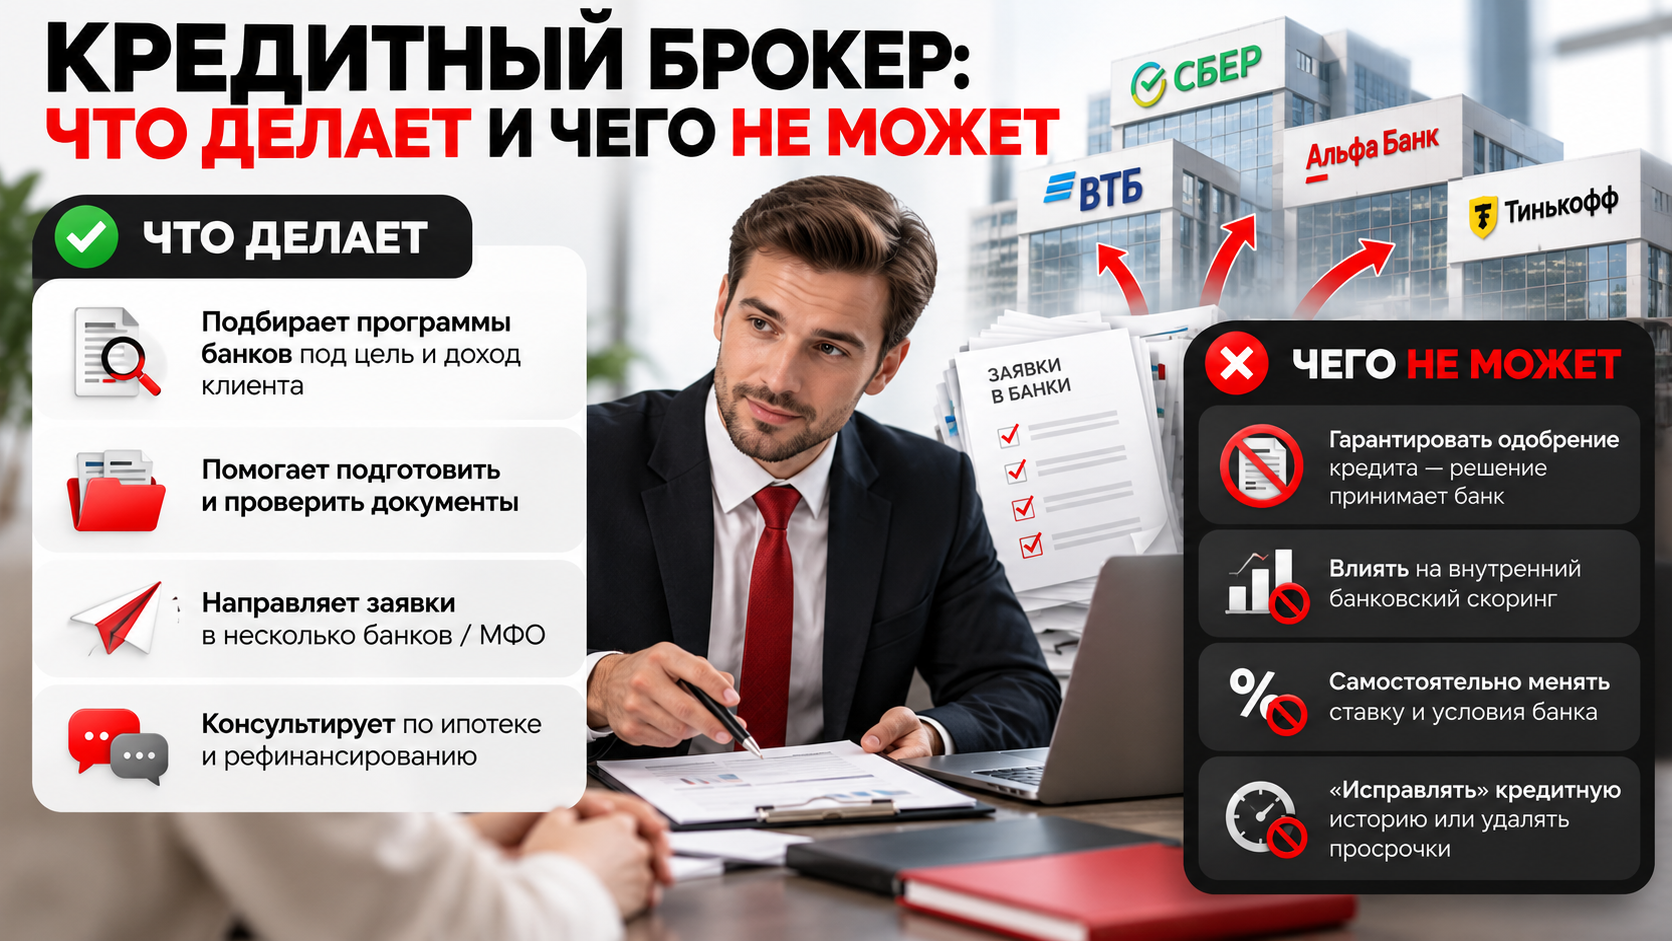
- Подбор программы — сравнение условий разных банков под цель и доходы клиента.
- Подготовка документов — сбор справок, проверка на соответствие требованиям банка.
- Отправка заявок — направление пакета сразу в несколько организаций.
- Консультация по ипотеке и рефинансированию — разбор нюансов долгосрочных продуктов.
Чего брокер не может
Решение по заявке всегда принимает банк, а не посредник. Брокер лишь готовит и направляет пакет документов — он не влияет на итог рассмотрения и не может гарантировать одобрение кредита.
У специалиста нет доступа к внутреннему банковскому скорингу. Он не видит, как именно система оценивает заемщика, и не способен изменить процентную ставку или условия, которые банк устанавливает самостоятельно на основе своей политики.
Кредитный рейтинг также вне зоны влияния брокера. Он не может «исправить» кредитную историю, удалить просрочки из базы или искусственно повысить платежеспособность клиента в глазах банка. Если специалист обещает результат за счёт «связей» — это повод насторожиться: реальная помощь кредитного брокера ограничивается подбором и подготовкой, а не влиянием на решение банка.
Как не стать жертвой мошенников
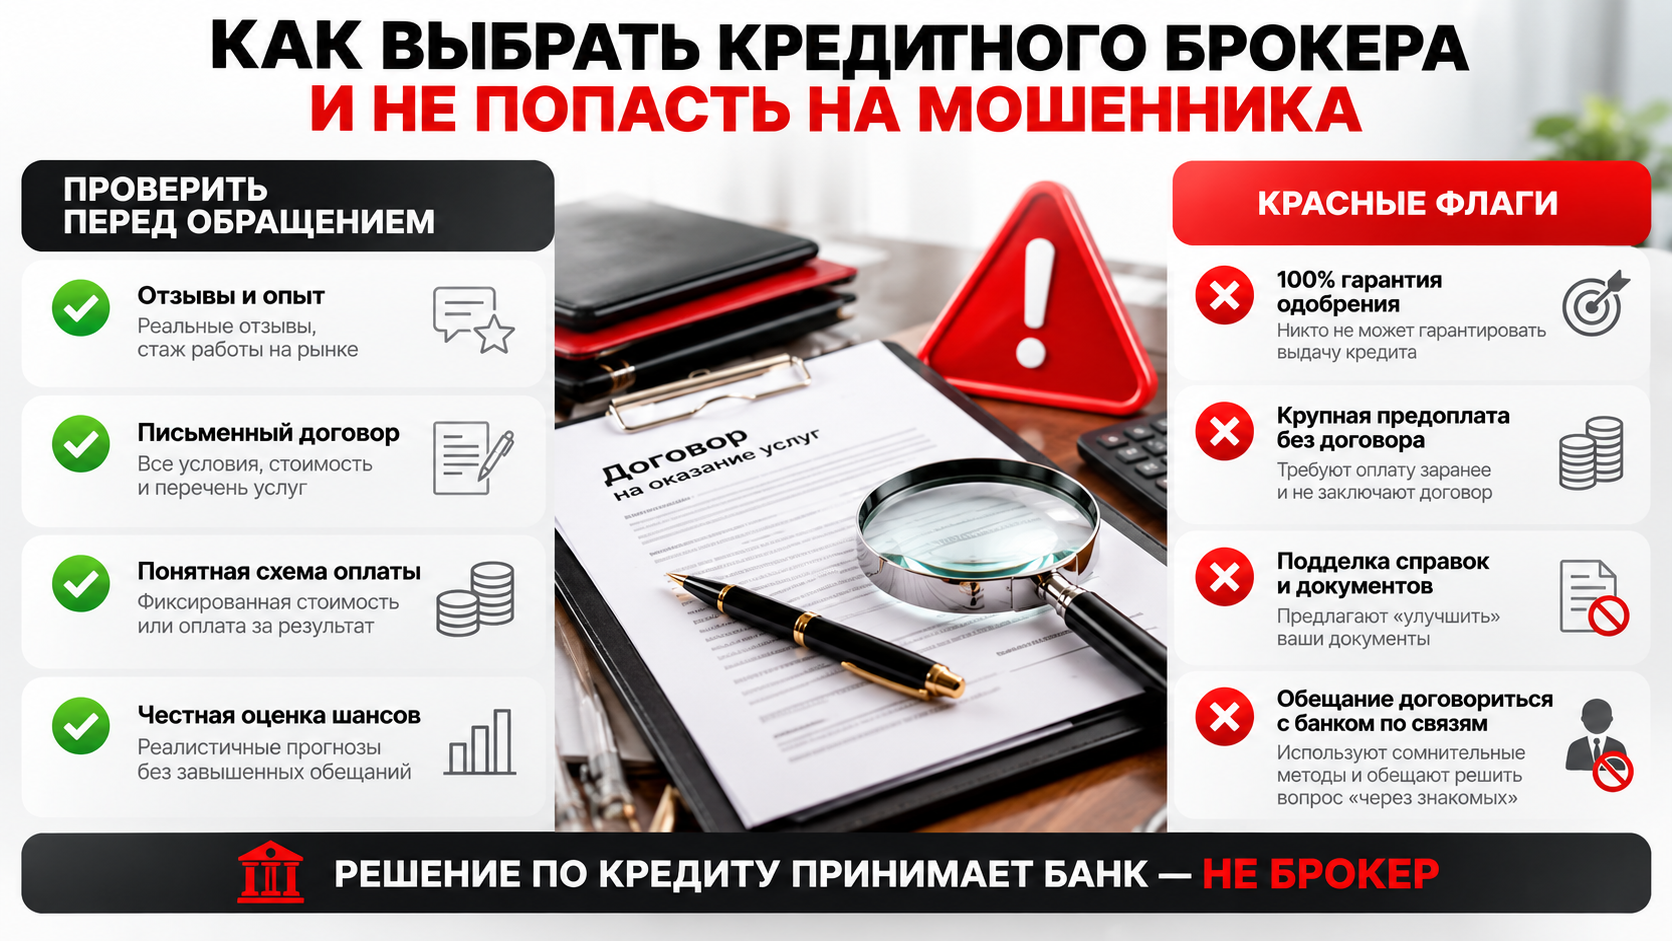
«Черные» брокеры используют характерные приемы, которые легко распознать заранее. Обещание стопроцентного одобрения — один из главных признаков: ни один добросовестный специалист не может гарантировать решение банка, поскольку оно зависит от скоринга и внутренней политики организации.
Настороженность должна вызывать и требование предоплаты до начала работы, особенно крупной суммы наличными без документов. Реальный кредитный брокер обычно работает по договору оказания услуг, где прописаны этапы, стоимость и порядок расчёта — это стандартная и законная схема.
Отдельная опасность — предложение подделать справки о доходах или другие документы. Такая услуга незаконна и создает риски не только для брокера, но и для самого заемщика, который может столкнуться с отказом или проверкой со стороны банка. К похожим уловкам относятся и обещания «договориться» с банком в обход официальной процедуры.
Признаки, на которые стоит обратить внимание:
- Отсутствие договора — работа без письменного оформления условий сотрудничества.
- Предоплата без обоснования — требование денег до начала фактической работы.
- Обещание стопроцентного результата — гарантии, которые не зависят от специалиста.
- Предложение поддельных документов — прямой сигнал о незаконной схеме.
Прозрачная схема оплаты и понятный договор — базовый признак того, что перед вами не мошенник, а специалист, работающий в правовом поле.
Брокер обещает, что можно получить кредит даже с плохой кредитной историей
Кредитная история напрямую влияет на решение банка, и брокер не в силах это изменить. Специалист может лишь подобрать организацию, где требования к заемщикам мягче, но сама история остаётся такой же, какой её видит банк при проверке.
Важно различать технические и серьезные просрочки. Разовая задержка платежа на несколько дней обычно не критична и мало влияет на решение, тогда как систематические просрочки или крупная долговая нагрузка заметно снижают платежеспособность в глазах банка.
Брокер не может «стереть» негативные записи из кредитной истории — таких законных механизмов не существует. Если специалист утверждает обратное, это повод усомниться в его добросовестности. Реальная помощь в такой ситуации сводится к оценке шансов и подбору банков, лояльных к конкретному кредитному рейтингу.
Как выбрать кредитного брокера
Первый шаг — проверка опыта и репутации специалиста. Стоит изучить отзывы клиентов, срок работы на рынке и наличие подтвержденных кейсов, а не полагаться только на слова в рекламе.
Прозрачность условий — еще один важный критерий. Услуги кредитного брокера должны сопровождаться договором, где чётко указаны этапы работы, размер вознаграждения и порядок оплаты — до или после одобрения кредита.
Настоящий специалист не обещает стопроцентный результат и честно оценивает шансы клиента на основе кредитной истории и доходов. Такой подход отличает реального кредитного брокера от посредника, который лишь собирает заявки без реальной пользы для заёмщика.
При выборе стоит обратить внимание на:
- Отзывы и рекомендации — опыт других клиентов дает представление о качестве работы.
- Наличие договора — письменное закрепление условий сотрудничества и оплаты.
- Порядок вознаграждения — фиксированная сумма или процент, оговоренный заранее.
- Честность оценки шансов — отсутствие пустых гарантий стопроцентного одобрения.
Плюсы и минусы сотрудничества с брокерами
Обращение к специалисту оправдано, когда ситуация нестандартная — сложная кредитная история, потребность в сравнении сразу нескольких банков или отсутствие времени на самостоятельный подбор программы. В таких случаях брокер экономит силы и повышает шанс найти подходящее предложение.
Если ситуация простая, а доход и история заемщика соответствуют стандартным требованиям банка, обращаться напрямую часто быстрее и дешевле. Сколько берёт кредитный брокер — вопрос, который стоит уточнять заранее: вознаграждение может быть фиксированным или рассчитываться как процент от суммы кредита, и эти расходы важно сопоставить с потенциальной выгодой от подбора выгодных условий.
При ипотеке и рефинансировании услуги кредитного брокера особенно полезны — такие продукты требуют глубокого знания условий разных банков и умения работать с объемным пакетом документов. Стоит учитывать и риск массовой отправки заявок: слишком частые обращения в разные банки за короткий срок могут негативно сказаться на кредитной истории.
Взвешенное решение строится на сравнении: стоимость услуг брокера против времени, нервов и потенциальной выгоды от более выгодных условий кредита.

