
Куда жаловаться на МФО и как проверить её в реестре ЦБ
 5
Жалоба на микрофинансовую организацию работает, когда она направлена по адресу и подкреплена документами. Разбираем, за что можно жаловаться, какой орган что проверяет и как проверить компанию перед спором.
Причины для жалобы на МФО
Ниже — пять ситуаций, которые контролирующие органы рассматривают чаще всего. Понимание того, куда жаловаться на действия МФО, начинается именно с квалификации проблемы.
Нарушение условий договора
Условия займа фиксирует договор, и менять их в одностороннем порядке нельзя. Нарушением условий договора считаются изменение ставки после подписания, списание сумм, которых в документе нет, отказ принять досрочное погашение, навязанные страховки и платные подписки.
Незаконные действия коллекторов
Взыскание задолженности ограничено законом. Звонить должнику вправе не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц. Ночные звонки запрещены: в рабочие дни нельзя беспокоить с 22 до 8 часов, в выходные — с 20 до 9. Нарушением будет и обзвон родственников или работодателя без их согласия.
Завышенные или скрытые проценты
Ставка по микрозайму не может превышать 0,8% в день, а полная стоимость кредита ограничивается установленными законом предельными значениями. По займам сроком до года, заключённым с 1 апреля 2026 года, сумма начисленных процентов, штрафов, пеней и других учитываемых законом платежей не может превысить 100% от суммы займа. Начисления сверх этих границ — прямое основание для обращения.
Давление или угрозы со стороны сотрудников
Угрозы, оскорбления, порча имущества и разглашение долга соседям выходят за рамки взыскания. Фиксируйте эпизоды сразу: записывайте звонки, сохраняйте сообщения и скриншоты. Без доказательств нарушения подтвердить давление сложно.
Оформление займа без ведома или присутствия заемщика
Займ по чужим документам — самая тяжелая категория. О нём узнают из сообщения о просрочке или выписки из кредитной истории. Договор здесь оспаривают как незаключенный, а сведения о задолженности требуют удалить.
Нормативное регулирование
Рынок микрофинансирования регулирует Банк России. Право выдавать займы есть только у организаций, включенных в государственный реестр: это микрофинансовые и микрокредитные компании. Требования к ставкам, порядку взыскания и раскрытию информации закреплены отдельными законами о микрозаймах и о защите прав при взыскании задолженности.
Прежде чем спорить, выясните, с кем вы имеете дело. Разберём, как проверить МФО в реестре ЦБ РФ: откройте на сайте регулятора раздел с реестрами субъектов рынка микрофинансирования, выгрузите актуальный файл и задайте поиск по названию, ИНН или ОГРН организации. Реквизиты берут из договора, а не из рекламы на сайте кредитора.
Совпадение по названию еще ничего не значит. Нелегальные кредиторы используют имена, похожие на известные бренды, поэтому сверять нужно ИНН и ОГРН организации. Если компании в реестре нет, выдавать займы она не вправе: обращение направляют в Банк России и полицию, а сам договор оспаривают.
Различие между видами компаний влияет на условия. Микрофинансовая компания вправе выдать гражданину до 1 000 000 рублей и привлекать средства инвесторов, микрокредитная — до 500 000 рублей. Обе обязаны состоять в государственном реестре и в саморегулируемой организации.
Запрос «черный список МФО» популярен, но такого документа не существует. Банк России публикует «Список компаний с выявленными признаками нелегальной деятельности на финансовом рынке» — туда попадают нелегальные кредиторы и финансовые пирамиды. Проверять компанию правильнее по двум источникам сразу: наличие в государственном реестре и отсутствие в этом списке.
Куда жаловаться на МФО
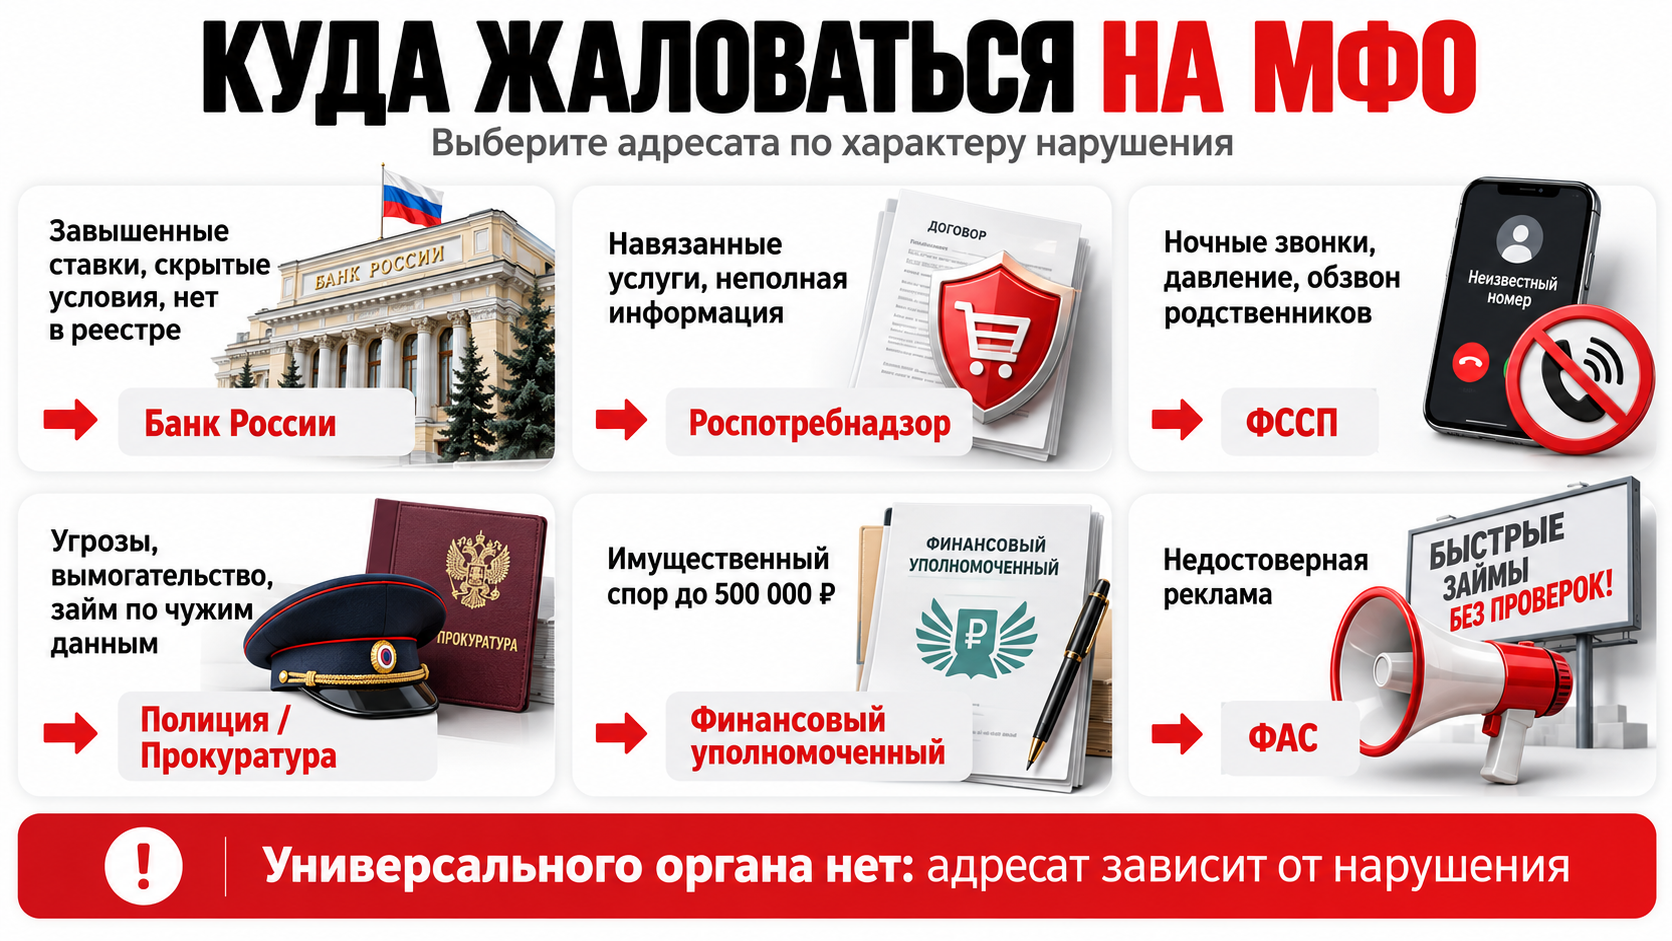
Выбор адресата зависит от того, что именно нарушено. Универсального органа нет: куда жаловаться на МФО и коллекторов, определяет характер претензии. Правила для микрокредитных компаний те же, поэтому вопрос, куда жаловаться на МКК и МФО, решается по одной схеме.
Короткая привязка нарушения к адресату: условия договора и денежные требования — финансовый уполномоченный и Роспотребнадзор; ставки и раскрытие информации — Банк России; методы взыскания задолженности — ФССП; угрозы и мошенничество — полиция и прокуратура; реклама — антимонопольная служба.
Жалоба в саму микрофинансовую организацию
Начать логично с кредитора. Претензия кредитору обязательна, если вы планируете обращаться к финансовому уполномоченному: без неё заявление не примут. В претензии указывают номер договора, суть нарушения и требование — пересчитать начисления, вернуть деньги, прекратить звонки.
Ответ по имущественным требованиям дают в течение 15 рабочих дней. Если организация молчит или отказывает, переходите к следующему адресату.
Жалоба в Центробанк РФ
Банк России — основной надзорный орган на этом рынке. Жалоба на МФО в Центробанк уместна при завышенных ставках, недостоверной информации об условиях, отказе выдать документы по займу, работе без реестровой записи.
Обращение подают через интернет-приёмную на сайте регулятора. Срок рассмотрения обращения — 30 дней, при необходимости его продлевают. Банк России не взыскивает деньги в пользу заёмщика, он проверяет организацию и применяет надзорные меры, вплоть до исключения из реестра.
Жалоба в Роспотребнадзор
Ведомство защищает права заемщика как потребителя финансовой услуги. Сюда обращаются при навязанных страховках и подписках, неполной информации об условиях, отказе предоставить экземпляр договора.
Роспотребнадзор вправе провести проверку, выдать предписание и составить протокол. Срок ответа — 30 дней.
Жалоба в Федеральную службу судебных приставов (ФССП)
Судебные приставы контролируют порядок взыскания задолженности. Обращаться к ним стоит при нарушении частоты звонков, ночных обзвонах, давлении на родственников, визитах чаще одного раза в неделю.
ФССП ведет реестр коллекторских агентств и надзирает за их работой, а также за взысканием, которое ведёт сам кредитор. К жалобе приложите детализацию звонков, скриншоты сообщений и записи разговоров.
Жалоба в прокуратуру и суд
Прокуратура подключается, когда нарушение носит систематический характер или другие ведомства не отреагировали. Обращение рассматривают в течение 30 дней, а если проверка не требуется — быстрее.
Суд решает спор по существу: признает договор недействительным, снижает начисления, взыскивает компенсацию. По имущественным требованиям к МФО на сумму до 500 000 рублей сначала обязателен финансовый уполномоченный.
Жалоба в полицию
Полиция нужна там, где есть признаки преступления: займ на чужие данные, угрозы жизни и здоровью, порча имущества, вымогательство.
Заявление подают в отдел по месту жительства или через электронную приёмную. Талон-уведомление о регистрации сохраните: он подтверждает обращение и пригодится в суде.
Жалоба в саморегулируемую организацию (СРО)
Каждая легальная МФО состоит в саморегулируемой организации. СРО проверяет соблюдение внутренних стандартов и вправе применить к участнику дисциплинарные меры.
Название СРО указано в договоре и в государственном реестре. Обращение туда не заменяет жалобу регулятору, но иногда решает спор быстрее.
Жалоба финансовому уполномоченному
Финансовый уполномоченный рассматривает имущественные требования к МФО на сумму до 500 000 рублей. Порядок бесплатный, решение обязательно для организации.
Обращение подают через сайт службы или на бумаге, но только после претензии кредитору. Срок рассмотрения — 15 рабочих дней. Споры о методах взыскания и нарушения, не связанные с деньгами, финансовый уполномоченный не разбирает.
Федеральная антимонопольная служба
Антимонопольная служба отвечает за рекламу финансовых услуг. Обращение уместно, когда реклама займа умалчивает о полной стоимости, обещает одобрение без исключений или содержит недостоверные условия.
ФАС вправе выдать предписание и оштрафовать распространителя рекламы.
Как правильно составить жалобу на МФО
Жалобу принимают в свободной форме, и юридическое образование для неё не нужно. Достаточно точно изложить факты, сформулировать требование и приложить подтверждения.
Структура и содержание жалобы
Жалоба на МФО строится по одной схеме независимо от адресата. Укажите последовательно:
- данные заявителя: фамилия, имя и отчество, адрес, телефон, электронная почта;
- сведения об организации: полное название, ИНН и ОГРН организации, адрес;
- номер договора, дату заключения, сумму и срок займа;
- описание нарушения с датами, суммами и именами сотрудников;
- требование: пересчитать начисления, вернуть списанное, прекратить звонки, провести проверку;
- перечень приложений, дату и подпись.
Пишите нейтрально и по фактам. Эмоциональные оценки веса обращению не добавляют, а конкретные даты и суммы сразу переводят спор в предметную плоскость. Если нарушений несколько, перечислите их по пунктам, а не одним абзацем.
Одно и то же обращение можно направить в несколько органов одновременно — это не запрещено и часто ускоряет реакцию. Текст при этом стоит адаптировать под адресата: регулятору важны условия займа и раскрытие информации, приставам — частота и время звонков, полиции — обстоятельства оформления договора.
Образец жалобы на МФО
Готовые формы есть на сайтах ведомств: Банк России и Роспотребнадзор предлагают электронные шаблоны, где поля заполняются по шагам. Отдельный бланк не обязателен — обращение принимают и в свободной форме.
Доказательства нарушения прикладывают копиями:
- договор займа и график платежей;
- платежные документы и выписки по счёту;
- переписку с организацией, включая ответ на претензию;
- скриншоты сообщений и push-уведомлений;
- детализацию звонков от оператора связи;
- аудиозаписи разговоров, если запись велась.
Заверять копии у нотариуса не требуется. Достаточно приложить сканы или фотографии документов, а оригиналы сохранить до конца спора.
Как отправлять документы и сроки рассмотрения жалобы
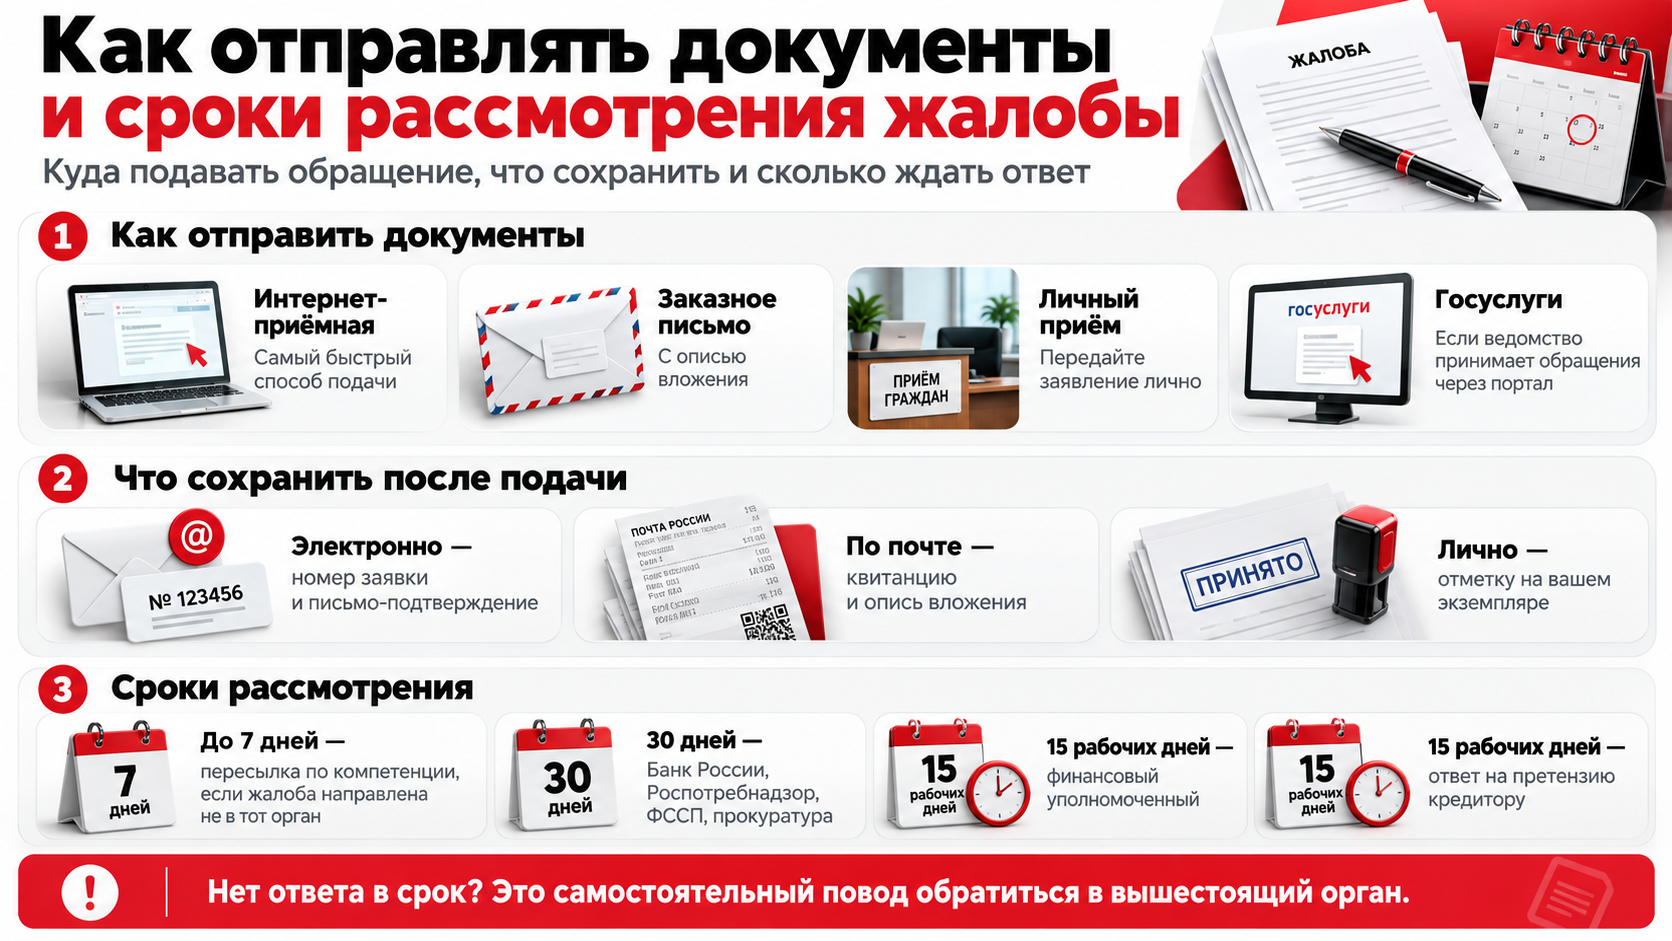
Способ подачи выбирайте по адресату. Банк России, ФССП, Роспотребнадзор и прокуратура принимают обращения через интернет-приёмную на своих сайтах — это самый быстрый канал. Работают и другие: заказное письмо с описью вложения, личный приём, портал Госуслуг.
Перед отправкой проверьте адресата. Обращение, поступившее не по компетенции, ведомство пересылает нужному органу самостоятельно, но на это уходит до семи дней.
Подтверждение подачи сохраняйте всегда. При электронном обращении это номер заявки и уведомление на почту, при почтовом — квитанция и опись, при личном — отметка на вашем экземпляре.
Срок рассмотрения обращения зависит от органа. Банк России, Роспотребнадзор, судебные приставы и прокуратура отвечают в течение 30 дней. Финансовый уполномоченный — в течение 15 рабочих дней, столько же отводится на ответ по претензии кредитору. Отсутствие ответа в срок — самостоятельный повод обратиться в вышестоящий орган.
Последствия подачи жалобы на МФО
Результат зависит от характера нарушения и выбранного адресата, но обращение почти всегда меняет поведение организации.
Для заёмщика
По итогам проверки организации спорные начисления пересчитывают, незаконно списанные деньги возвращают, звонки прекращаются. Если займ оформлен без вашего участия, договор признают недействительным, а сведения о задолженности удаляют из кредитной истории.
Важно понимать границу: жалоба не отменяет законный долг. Обоснованную задолженность придется вернуть, даже если нарушение условий договора подтвердится.
Для МФО
Организации выдают предписание об устранении нарушения и назначают штраф. При повторных или грубых нарушениях Банк России исключает компанию из реестра, а СРО применяет дисциплинарные меры к участнику.
Нарушение правил взыскания задолженности наказывает отдельно ФССП.
Суд отменил мошеннический микрозайм и обязал МФО удалить данные из кредитной истории клиента
Показательный сценарий — займ, оформленный по украденным данным. Клиент узнал о долге из сообщения о просрочке: микрокредитная компания выдала деньги дистанционно, по скану паспорта.
Дальше сработала стандартная последовательность. Заявление в полицию в день обнаружения, претензия кредитору с требованием расторгнуть договор, обращение в Банк России. Собранные доказательства нарушения подтвердили, что договор клиент не заключал.
Суд признал сделку недействительной и обязал организацию удалить сведения о задолженности из кредитной истории. Права заемщика восстановили, номер договора аннулировали. Профилактика проще спора: самозапрет на кредиты и займы оформляется через Госуслуги бесплатно.

