
Могут ли забрать единственное жилье за долги
 5
Многие должники, планируя банкротство, боятся остаться без крыши над головой. Ключевой вопрос для большинства — могут ли забрать единственное жилье за долги, и что на этот счет говорит закон. Ответ не такой однозначный, как кажется: на судьбу квартиры влияют ипотека, доля в другой недвижимости, площадь жилья и даже сделки, совершенные незадолго до банкротства.
Что считается единственным жильем при банкротстве физического лица?
Юридически единственным жильем считается объект, которым должник владеет как собственник и где на деле постоянно живут он сам и члены его семьи — при условии, что другого пригодного для этого помещения у них нет. Статус может иметь квартира, жилой дом, комната или доля в жилом помещении: форма объекта значения не имеет, важна именно функция — там человек реально живет.
Само по себе право собственности защиту не гарантирует. Суд ориентируется не на документы, а на фактические обстоятельства: где должник и его семья живут постоянно, есть ли у них другая недвижимость и можно ли ею пользоваться для проживания. Регистрация по адресу — лишь один из ориентиров, а не безусловное доказательство.
Если у должника несколько объектов — например, квартира и дачный дом, — финансовый управляющий и кредиторы вправе поднять вопрос, какой из них выполняет функцию единственного жилья, а какой можно включить в конкурсную массу. Такая же логика применяется к доле: даже небольшая доля в другой квартире способна стать поводом для спора, если иного жилья у должника нет.
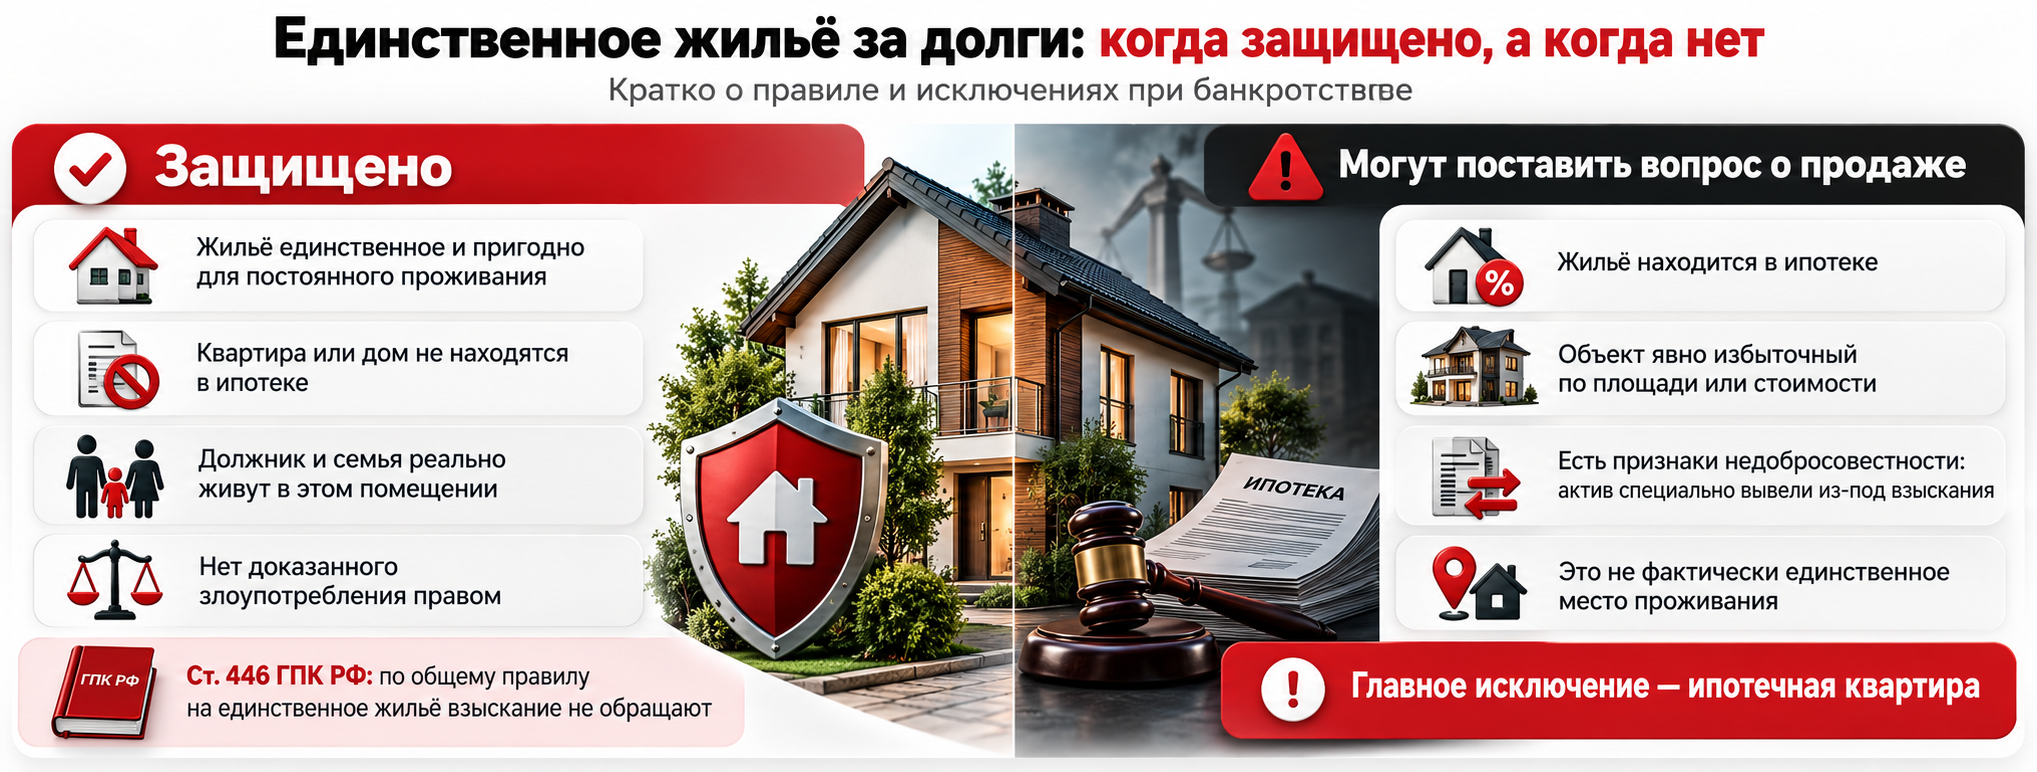
Правовую защиту такого имущества обеспечивает статья 446 ГПК РФ — пригодное для постоянного проживания помещение исполнительский иммунитет единственного жилья ограждает от взыскания по долгам. Исключение — недвижимость, находящаяся в ипотеке.
Закон о единственном жилье при банкротстве
Базовая норма закреплена в статье 446 Гражданского процессуального кодекса РФ: взыскание нельзя обратить на жилое помещение, если оно единственное пригодное для постоянного проживания должника и совместно проживающих с ним членов семьи. Закон о банкротстве дополняет правило — защищенное имущество исключается из конкурсной массы, а разногласия между должником, управляющим и кредиторами разрешает арбитражный суд.
Считается ли жилье единственным, если у вас есть доля в другой квартире?
Не всегда. Суд выясняет, можно ли реально пользоваться этой долей для проживания. Если доля незначительна, в помещении живут посторонние люди или оно расположено далеко от работы и школы детей, такую долю обычно не засчитывают как полноценную альтернативу. Но это придется подтвердить документально.
Могут ли забрать единственное жилье при банкротстве физического лица?
По общему правилу единственную неипотечную квартиру или дом в ходе банкротства не продают. Жилье остается за должником и после завершения процедуры, даже если его стоимости хватило бы на погашение части долгов.
При этом финансовый управляющий обязан проверить объект: запросить сведения из Росреестра, изучить основания приобретения жилья и сделки за предыдущие годы. Само включение квартиры в опись имущества еще не приговор — если она защищена исполнительским иммунитетом, ее должны исключить из конкурсной массы, а не выставлять на торги.
Изъятие единственного жилья при банкротстве возможно лишь тогда, когда кредиторы через суд докажут, что объект явно избыточен, приобретен со злоупотреблением или фактически не служит единственным местом проживания.
Отдельно стоит сказать про внесудебное банкротство через МФЦ: этот упрощенный порядок доступен при небольшой сумме долга и отсутствии имущества для реализации, а единственное жилье в нем защищено тем же иммунитетом, что и в судебной процедуре, и прохождению банкротства не мешает.
Могут ли при банкротстве забрать долю в квартире?
Зависит от статуса доли. Если доля — единственное пригодное для проживания жилье должника, на нее распространяется тот же иммунитет. Если же у должника есть отдельная квартира, а доля в другом объекте — дополнительная, ее могут включить в конкурсную массу и попытаться продать, хотя реализовать долю на практике сложнее, чем целый объект.
Имеет ли значение, кто зарегистрирован в квартире?
Да, но регистрация — не единственное доказательство. Суд учитывает, проживают ли в помещении несовершеннолетние дети, супруг, пожилые родственники. Их присутствие не создает абсолютную защиту, но заставляет суд внимательнее оценивать последствия возможной продажи.
Что будет, если единственное жилье в ипотеке при банкротстве?
Ипотечная квартира — исключение из общего правила защиты. Если недвижимость передана банку в залог, ее могут продать, даже когда другого жилья у должника нет: оформляя ипотеку, человек сам согласился использовать квартиру как обеспечение по кредиту.
Поэтому на вопрос, могут ли отобрать единственное жилье за долги по кредитам, если оно в ипотеке, ответ обычно положительный — залоговый кредитор вправе требовать реализации имущества через торги по банкротству при неисполнении обязательств.
Впрочем, потеря ипотечной квартиры не всегда неизбежна. Закон допускает механизмы, позволяющие ее сохранить: мировое соглашение с банком, локальный план реструктуризации именно по ипотечному долгу, а иногда — участие в платежах третьего лица, например супруга. Такие договоренности работают только при реальной возможности продолжать выплаты: при повторном нарушении графика банк вновь вправе поставить вопрос о взыскании.
Как распределяются деньги от продажи ипотечного жилья?
Если продаётся единственное ипотечное жильё, сначала из выручки покрывают расходы, связанные с сохранностью и реализацией предмета залога. Из оставшейся суммы 80% направляют залоговому кредитору в пределах его требований. Ещё 10% могут пойти кредиторам первой и второй очереди, если другого имущества для расчёта с ними недостаточно. До 10% передают должнику, но не больше суммы его первоначального взноса и платежей по ипотеке. Оставшиеся средства сначала направляют на непогашенную часть требований залогового кредитора, а остаток передают должнику.
Когда могут забрать единственное жилье при банкротстве физических лиц?
Исполнительский иммунитет — не абсолютная гарантия. Конституционный Суд РФ разъяснил: защита единственного жилья не должна становиться способом сохранить явно избыточный актив, полностью игнорируя интересы кредиторов. Из этого выросла практика точечного ограничения иммунитета в исключительных случаях.
Когда действие исполнительского иммунитета ограничено?
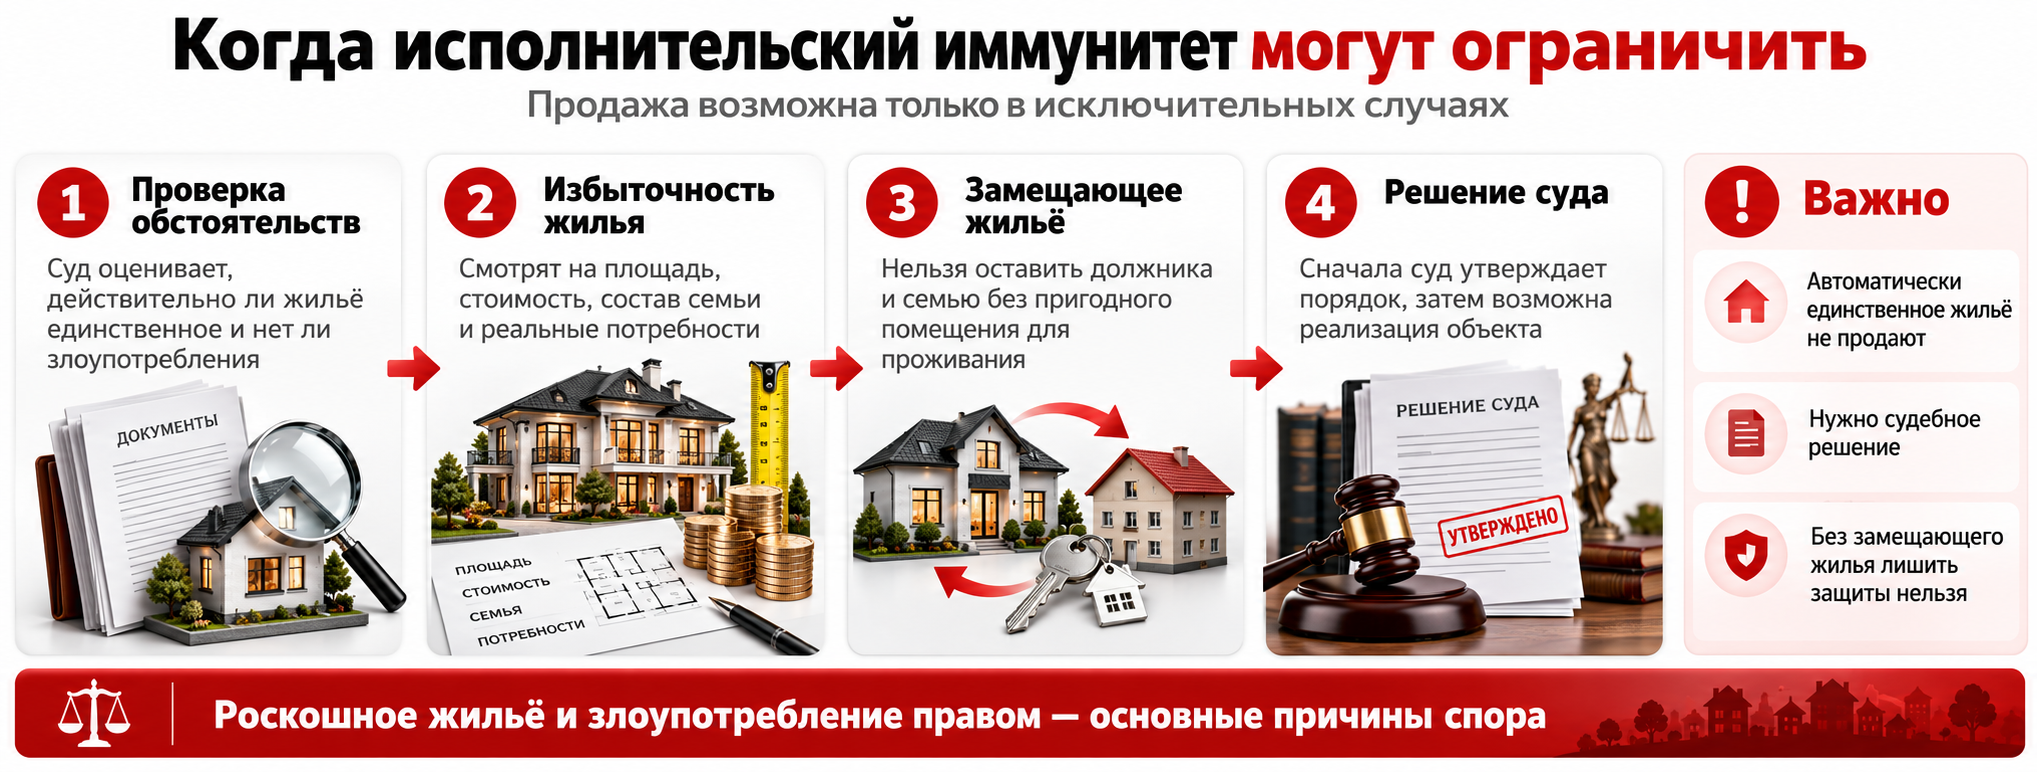
Ограничение допустимо только при одновременном совпадении нескольких условий: жилье значительно превышает разумные потребности семьи по площади или стоимости, его продажа принесет кредиторам существенный результат — не символическую сумму после всех расходов, — а должник не останется вовсе без пригодного для проживания помещения.
Что такое роскошное жилье?
Точных критериев — конкретной площади или суммы, после которой квартира автоматически признается роскошным жильем, — закон не устанавливает. Каждый случай суд оценивает индивидуально: площадь, стоимость, число проживающих, расположение, планировку и реальные потребности семьи. Квартира в 100 квадратных метров может выглядеть избыточной для одного человека, но вполне объяснимой для семьи с несколькими детьми или родственником с инвалидностью.
Как влияет недобросовестность должника?
Отдельный риск возникает, если незадолго до банкротства должник продал другое имущество и вложил деньги в более дорогое единственное жилье, рассчитывая вывести капитал из-под взыскания. Суды сопоставляют сроки возникновения долга, совершения сделок и покупки квартиры: если усматривается искусственное создание статуса единственного жилья, такое злоупотребление правом становится основанием ограничить иммунитет.
Механизм лишения банкрота единственного жилья
Просто включить квартиру в конкурсную массу и продать нельзя. Финансовый управляющий или кредитор обращается в арбитражный суд, обосновывает экономическую целесообразность продажи и предлагает порядок предоставления замещающего жилья. Суд оценивает условия сделки, параметры нового помещения, состав семьи должника и сумму, которая в итоге останется кредиторам, — вопрос должен быть решен до реализации объекта, а не после.
Что такое замещающее жилье?
Замещающее жилье — квартира или дом, которые предоставляются должнику вместо проданного единственного жилья: за часть вырученных денег либо напрямую от кредитора. По общему правилу новое жилье должно находиться в том же населенном пункте и быть пригодным для постоянного проживания — иначе продажа прежней квартиры признается недопустимой.
Единственное жилье при банкротстве: судебная практика
Суды формируют практику вокруг одного принципа: единственное жилье защищает добросовестного должника — и ровно настолько, чтобы он не остался без крыши над головой, но не служит инструментом для злоупотреблений. Несколько показательных споров хорошо иллюстрируют, где проходит эта граница.
Единственное жилье при банкротстве: суд отказал в продаже квартиры
Финансовый управляющий настаивал на продаже квартиры должника, полагая, что она не единственная, а куплена специально для защиты от взыскания. При рассмотрении выяснилось: ранее у должника были апартаменты, которые он продал, чтобы закрыть ипотечный кредит, а на оставшуюся сумму купил обычную квартиру, где и живет. Признаков искусственного создания статуса единственного жилья или явного излишества суд не нашел и отказался включать объект в конкурсную массу; апелляция это решение поддержала.
Дело № 1. ВС РФ разрешил реализовать дом должника площадью более 400 кв. м
В одном деле Верховный суд признал допустимой продажу дома должника площадью более 400 кв. м — площадь настолько превышала разумные потребности семьи, что ограничение иммунитета было признано обоснованным.
Дело № 2. При отказе в исполнительском иммунитете банкрота нельзя оставлять вообще без жилья
Ограничивая защиту, суд не вправе оставить бывшего собственника совсем без крыши над головой: лишение иммунитета допустимо только вместе с одновременным решением вопроса о замещающем жилье для него и его семьи.
Дело № 3. Как распределяются деньги от продажи единственного ипотечного жилья
Если единственное жилье в ипотеке, основная часть выручки направляется залоговому кредитору. При этом закон предусматривает отдельную долю для кредиторов первой и второй очереди при недостаточности другого имущества, а также часть средств, которая может быть передана самому должнику.
Дело № 4. Находящееся за границей помещение должника невозможно признать жилым
Наличие у должника недвижимости за рубежом само по себе не лишает его защиты единственного жилья в России: суды не признают такой объект полноценной заменой, если оценить его пригодность и доступность для семьи затруднительно.
Дело № 5. Если жилье должника находится в пределах РФ, но в другом регионе, то оно также подлежит защите
Единственное жилье, расположенное в другом регионе России, а не там, где сосредоточены основные интересы должника, все равно попадает под защиту — иначе это означало бы наказывать за территориальную удаленность объекта, а не за реальное наличие альтернативы.
Дела № 6, 7. Исполнительский иммунитет применяется и при наличии у должника регистрации в ином жилом помещении
Формальная регистрация должника или членов его семьи по другому адресу сама по себе не отменяет иммунитет, если фактически они постоянно живут именно в спорной квартире или доме — суд оценивает реальное, а не «бумажное» место жительства.
Дело № 8. Банкрота не должны лишать единственного жилья, продавая дом под видом недостроя
Встречаются попытки продать жилье должника под видом объекта, формально не завершенного строительством. Суды пресекают такую схему, если дом фактически пригоден и используется семьей для постоянного проживания, несмотря на отсутствие документов о вводе в эксплуатацию.
Продажа единственного жилья в ходе процедуры банкротства
После введения реализации имущества должник теряет право самостоятельно распоряжаться объектами, включенными в конкурсную массу, — сделки с таким имуществом совершает финансовый управляющий. Если квартира уже исключена из конкурсной массы как защищенное единственное жилье, возможность ее самостоятельной продажи зависит от того, вынесено ли соответствующее судебное определение и завершены ли разногласия с кредиторами.
Можно ли продать квартиру до банкротства?
Формально закон не запрещает распоряжаться жильем до подачи заявления. Но финансовый управляющий проверяет сделки за предыдущие годы: продажа родственнику, заниженная цена или быстрый перевод денег третьим лицам — повод для оспаривания сделок. Если суд признает сделку недействительной, квартиру вернут в конкурсную массу, а должнику могут отказать в списании оставшихся долгов.
Через сколько после банкротства можно продать единственное жилье?
После завершения процедуры и снятия всех ограничений сохранившимся жильем можно распоряжаться свободно — специального срока ожидания закон не устанавливает. Но перед сделкой стоит убедиться, что реализация имущества действительно закрыта, а в выписке ЕГРН нет арестов и иных обременений.
Правовая база
Ключевые нормы, определяющие судьбу единственного жилья при банкротстве:
- статья 446 Гражданского процессуального кодекса РФ — устанавливает исполнительский иммунитет единственного жилья;
- Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)», статьи 213.25, 213.26 и 213.27-1 — порядок формирования конкурсной массы и распределения денег от продажи ипотечного жилья;
- Федеральный закон № 102-ФЗ «Об ипотеке (залоге недвижимости)» — права залогового кредитора;
- Постановление Конституционного Суда РФ от 26.04.2021 № 15-П и Постановление Пленума Верховного Суда РФ от 25.12.2018 № 48 — позиции, на которые опирается арбитражный суд при ограничении иммунитета.

