
Мошенники оформили кредит: как узнать и что делать
 5
Мошенники нередко оформляют займы на чужое имя, используя утечки данных и доступ к «Госуслугам». Разбираемся, как проверить, не висит ли на вас чужой долг, и что делать, если это уже произошло.
Могут ли мошенники взять кредит за другого человека
Оформить заём на чужие персональные данные технически возможно, особенно если кредитор работает полностью дистанционно. Многие МФО и банки выдают деньги без личного визита — достаточно паспортных данных и доступа к средствам связи.
Отдельный риск — компрометация «Госуслуг». Если злоумышленник получил доступ к аккаунту или подделал биометрию, он может подать заявку от имени владельца документов. Кредитный договор в таком случае формально существует, хотя человек о нём не знает.
- Дистанционное оформление — заем выдают без визита в офис, только по копиям документов.
- Доступ к «Госуслугам» — взлом аккаунта позволяет мошеннику подтвердить личность жертвы.
- Использование биометрии — поддельные или похищенные данные проходят проверку системы.
Как мошенники берут кредит
Чаще всего злоумышленники используют утерянные или украденные документы. Достаточно копии паспорта, чтобы подать заявку в МФО с упрощённой проверкой личности. Часть организаций почти не сверяет фотографию с реальным заявителем.
Другой распространенный путь — социальная инженерия. Мошенники звонят от имени банка, службы безопасности или Госуслуг и убеждают человека самостоятельно оформить заём. Жертву просят назвать код из СМС или установить приложение для удалённого доступа, после чего кредитор переводит средства напрямую злоумышленникам.
- Утерянные документы — паспорт, попавший в чужие руки, становится основой для заявки.
- Взлом учетных записей — доступ к личному кабинету на Госуслугах открывает путь к оформлению.
- Социальная инженерия — жертву убеждают самостоятельно взять займ под предлогом безопасности.
- Давление и срочность — злоумышленники торопят человека, не давая времени на проверку информации.
Как узнать, взяли ли мошенники кредит
Первый шаг — проверка кредитной истории. Она хранится в бюро кредитных историй, и узнать, где именно находится ваше досье, можно через Центральный каталог кредитных историй на Госуслугах.
После получения списка БКИ нужно запросить отчёт в каждом из них. Закон позволяет бесплатно запросить кредитный отчёт дважды в год в каждом БКИ. Дополнительные запросы тоже возможны, но обычно уже платно. В отчёте видны все действующие и закрытые займы, включая те, которые человек не оформлял.
Если в истории обнаружен незнакомый кредитный договор, стоит сразу обратиться в указанный банк или МФО. Организация обязана предоставить копию документов по заявке — это первый шаг к дальнейшему разбирательству. Именно так можно точно проверить, не оформлен ли на меня кредит мошенниками.
Что делать, если мошенники взяли кредит
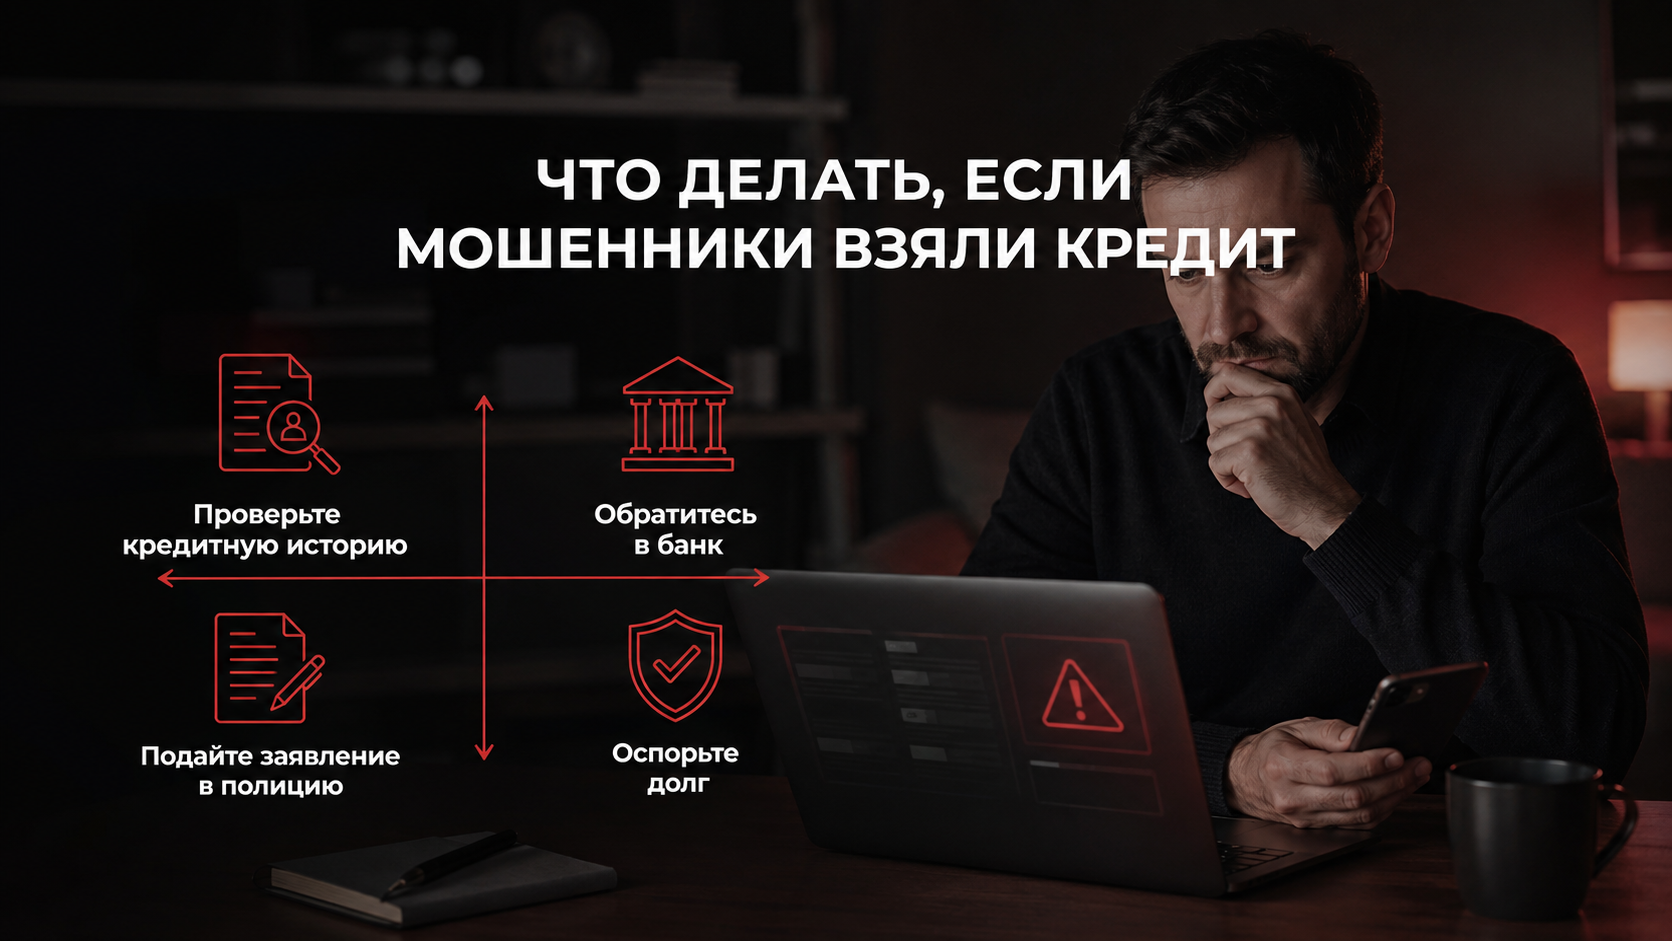
Обнаружив чужой заем, важно действовать последовательно и фиксировать каждый шаг. Промедление снижает шансы на успешное оспаривание, поэтому обращения лучше начинать в день обнаружения проблемы.
- Заявление в полицию — подаётся по факту мошенничества, с указанием всех известных обстоятельств.
- Талон-уведомление — документ, подтверждающий регистрацию заявления, потребуется для банка и суда.
- Обращение в кредитную организацию — письменный запрос с требованием предоставить документы по договору.
- Доказательства непричастности — талон из полиции, алиби, несовпадение подписи или фото в анкете.
- Жалоба в Банк России — регулятор рассматривает обращения на нарушения при выдаче займов.
- Обращение в прокуратуру и СРО — дополнительные инстанции, если кредитор игнорирует претензию.
- Судебное оспаривание — применяется, если организация отказывается признать заём недействительным.
Каждое обращение стоит подтверждать письменно и сохранять копии переписки. Это упрощает дальнейшее оспаривание задолженности и защищает от повторных требований со стороны кредитора. Тем, кто столкнулся с вопросом, на меня оформили кредит мошенники, что делать, стоит начинать именно с полиции и банка, а не с попыток договориться напрямую со звонящими коллекторами.
Платить ли кредит, взятый мошенниками
Пока идёт разбирательство, платить по спорному договору не стоит — это может быть расценено как признание задолженности. Разумнее сосредоточиться на сборе доказательств и официальной переписке с кредитором.
Если банк или МФО отказывается аннулировать заём после предоставленных документов, следующий шаг — судебный иск о признании договора недействительным. Суд учитывает талон из полиции, результаты проверки подписи и данные о фактическом получателе денег.
Шансы выиграть дело заметно выше при наличии полного пакета доказательств: заявления в полицию, ответа банка и экспертизы документов. Юристы часто рекомендуют обращаться за судебным оспариванием сразу после отказа кредитора урегулировать вопрос добровольно — это ускоряет процесс и снижает риск начисления новых пеней по кредитной задолженности.
Что делать, если сам оформил кредит и перевёл деньги мошенникам
Эта ситуация отличается от случая, когда заём оформили без ведома человека. Здесь договор подписан лично, поэтому оспаривание строится на доказательстве психологического воздействия и обмана со стороны злоумышленников.
Первые шаги остаются похожими — обращение в банк или МФО и заявление в полицию. Важно как можно подробнее зафиксировать обстоятельства: как именно происходил разговор, какие угрозы или аргументы использовали мошенники, куда были переведены средства.
Дополнительно стоит сохранить записи звонков, переписку в мессенджерах и банковские подтверждения переводов — они станут основой доказательной базы. При отказе кредитора учитывать эти обстоятельства дальнейшее разбирательство переходит в суд, где рассматривается вопрос о признании сделки заключенной под влиянием обмана.
Что сделать, чтобы мошенники не взяли кредит
Регулярная проверка кредитной истории — самый простой способ вовремя заметить чужой заем. Специалисты советуют запрашивать отчет в бюро кредитных историй не реже одного раза в квартал.
Стоит также внимательно относиться к сохранности документов и персональных данных. При утере паспорта или телефона нужно незамедлительно обратиться в полицию и уведомить банки — это ограничивает возможности злоумышленников.
- Проверка кредитной истории — регулярный запрос отчёта в БКИ помогает выявить подозрительную активность.
- Защита учётных записей — двухфакторная аутентификация на Госуслугах усложняет взлом аккаунта.
- Действия при утере документов — быстрое обращение в полицию снижает риск использования паспорта третьими лицами.
- Самозапрет на кредиты — функция на Госуслугах позволяет ограничить оформление потребительских кредитов и займов: только дистанционно или дистанционно и в офисе.

