
Можно ли отказаться от кредита после подписания договора и как это сделать
 5
Подпись в договоре стоит, а решение изменилось. Можно ли отказаться от кредита после подписания договора, зависит от одного обстоятельства — выданы деньги или нет. Пока сумма не перечислена на счет, хватит уведомления кредитору; после выдачи работает досрочный возврат в течение 14 или 30 календарных дней. Письменное обращение нужно в обоих случаях: разговор с менеджером по телефону доказательством не будет.
Что значит отказаться от кредита и на каком этапе вы находитесь
В обиходе «отказом» называют любой выход из кредита — от отмены заявки до возврата денег через месяц. Закон эти действия разводит. Отказ в строгом смысле — уведомление кредитора о том, что деньги вам не нужны, и от того, выданы они или нет, зависят и сроки, и расходы. Работает такой отказ, пока сумма не выдана.
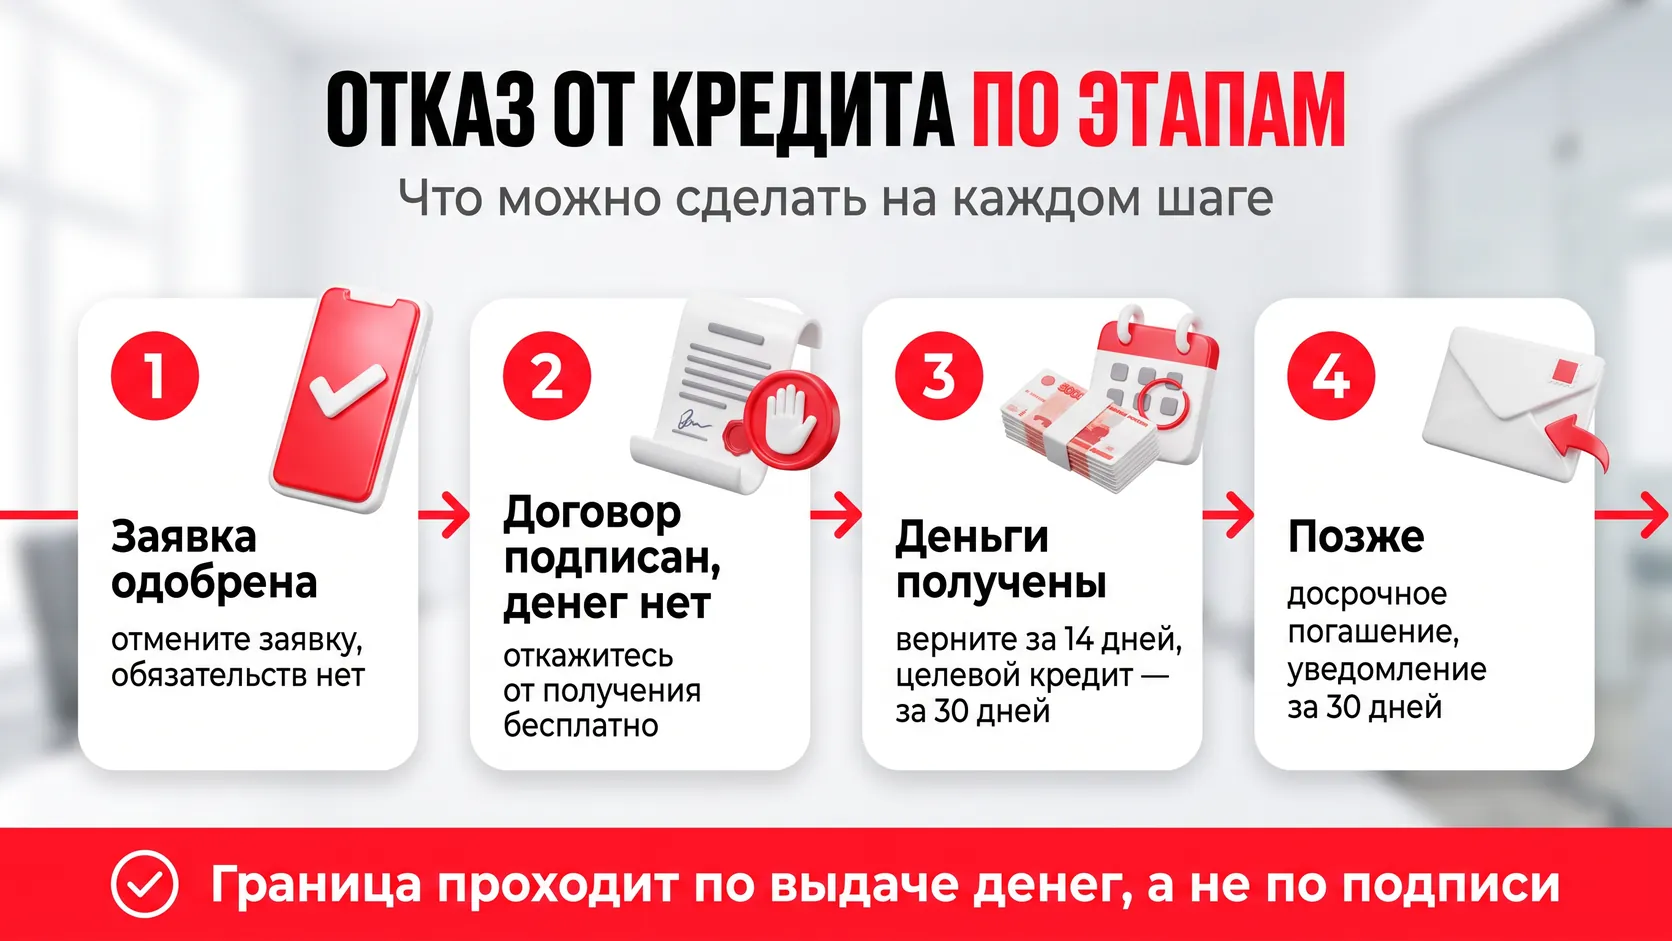
Проверьте, в каком из трёх положений вы оказались:
- заявка одобрена, договор не подписан — обязательств нет вообще, достаточно отменить заявку;
- договор подписан, деньги не выданы — действует право на отказ от получения;
- деньги зачислены на счет или получены наличными — остаётся досрочный возврат.
Граница проходит по выдаче денег, а не по подписи. С банковским кредитом договор считается заключенным, когда согласованы все индивидуальные условия. С займом в МФО жёстче: он заключён только с момента передачи денег, и Банк России прямо указывает, что отказаться от уже полученного займа нельзя.
Отказ бывает полным и частичным: одобрили 300 000 ₽, а нужны 120 000 — берёте меньше и уведомляете кредитора, что остаток не нужен. Отказаться от одобренного кредита целиком до выдачи денег — право, а не просьба о снисхождении.
Как отменить заявку на кредит до подписания договора
Одобренная заявка ни к чему не обязывает. Договора нет, платить нечего, причину никому не объясняют.
Отменить заявку на кредит можно через ее статус в приложении или личном кабинете, по горячей линии кредитора, в офисе при личном оформлении. У дистанционной заявки есть и четвёртый путь — не подписывать индивидуальные условия. Сообщить о согласии на них заемщик вправе в течение пяти рабочих дней со дня получения, если кредитор не дал больше времени; срок вышел — предложение не действует.
Платы за отмену не берут, проценты не начисляют: пользования деньгами не было. Информация об одобренном, но не полученном кредите в информационной части кредитной истории не отражается, а вот запрос кредитора в бюро там остаётся — об этих записях ниже отдельный раздел.
Молча перестать отвечать менеджеру — плохая идея. При дистанционном оформлении подписание может пройти автоматически, по заранее выраженному согласию. Отказаться от заявки лучше так, чтобы это осталось в документах: скриншот статуса, номер обращения, письмо.
Отказ после подписания договора, пока деньги не выданы
Это самая удобная для заёмщика точка. Договор подписан, счёт пуст, и закон прямо даёт право отказаться от получения кредита или займа — полностью либо частично, уведомив кредитора. Причину указывать не нужно.
Срок привязан к договору: отказ принимают до истечения установленного в нем срока предоставления денег. Откройте индивидуальные условия — там написано, в течение какого времени кредитор обязан перечислить сумму. Рефинансирование идёт по тем же правилам: это новый договор, и пока новый кредитор не погасил ваш прежний долг, от денег можно отказаться тем же уведомлением.
Между подписанием договора и выдачей денег по кредитам и займам от определенной суммы действует обязательная пауза. Отказаться в это время проще всего. Банк России прямо говорит об отказе без финансовых последствий, а проценты за эти часы кредитор не начисляет. Кого пауза не касается и сколько длится — тема отдельного материала про период охлаждения по кредиту.
Способ уведомления задает договор. Указан личный кабинет — пишите через кабинет, указан офис — несите заявление в офис. Скорость здесь значит меньше доказательства: номер обращения, отметка о приеме, уведомление о вручении. Отказаться от оформленного кредита до выдачи денег можно бесплатно: процентов за дни, когда сумма вам не принадлежала, начислить не из чего.
Деньги уже получены: 14 и 30 календарных дней на возврат
Деньги на счёте — отказываться поздно. Договор работает, на руках у вас сумма кредитора, и закон дает другое: короткое окно на досрочный возврат, причём предупреждать кредитора заранее не требуется.
По обычному потребительскому кредиту или займу это четырнадцать календарных дней с даты получения денег. Не с даты подписания и не с даты одобрения: счёт идёт от того дня, когда сумма оказалась у вас. Вернуть можно всё целиком или часть.
Когда деньги выданы с условием использования на определенную цель — ипотека, автокредит, оплата конкретного товара или услуги, — срок длиннее: 30 календарных дней с даты получения, тоже без предварительного уведомления. Короткое двухнедельное окно заемщику целевого кредита не мешает. У него своё, более длинное.
Бесплатно это не выйдет. Проценты вы платите на возвращаемую сумму включительно до дня фактического возврата — деньги, пролежавшие на счёте три дня, стоят проценты за три дня. Отказаться от взятого кредита в буквальном смысле нельзя, зато его можно быстро и недорого закрыть.
Сложнее, когда деньги ушли не вам, а продавцу: при покупке в рассрочку или по автокредиту сумма сразу идёт в магазин или автосалон. Вернуть кредит получится после того, как вы разберетесь с товаром — вернете его или продадите. Это уже отношения с магазином, а не с кредитором.
Когда отказаться уже нельзя и остаётся досрочное погашение
Через 14 или 30 дней короткое окно закрывается. Право вернуть деньги досрочно остаётся навсегда, меняется порядок: кредитора теперь нужно предупреждать заранее.
Уведомить его следует не менее чем за 30 календарных дней до дня возврата, способом, установленным договором. Более короткий срок договор установить может. Получив уведомление, кредитор в течение пяти календарных дней считает остаток основного долга и проценты за фактический срок пользования и сообщает вам сумму. Внесете меньше, чем указали, — он учтет эти деньги в счет частичного возврата и в течение трех рабочих дней сообщит размер текущей задолженности.
Условия досрочного возврата стоит прочитать в своём договоре: там прописан и срок уведомления, и то, в какой день разрешён частичный возврат. Подробный порядок — как уведомить кредитора и пересчитать проценты при досрочном погашении.
Как написать заявление об отказе и куда его подать
Откройте договор и найдите два пункта: срок предоставления денег и способ уведомления кредитора. От второго зависит, как отказаться от кредита технически — через личный кабинет, в офисе или письмом. Остальное одинаково. Напишите заявление, подайте его этим способом, получите подтверждение приема и через несколько дней проверьте статус договора и остаток задолженности в личном кабинете.
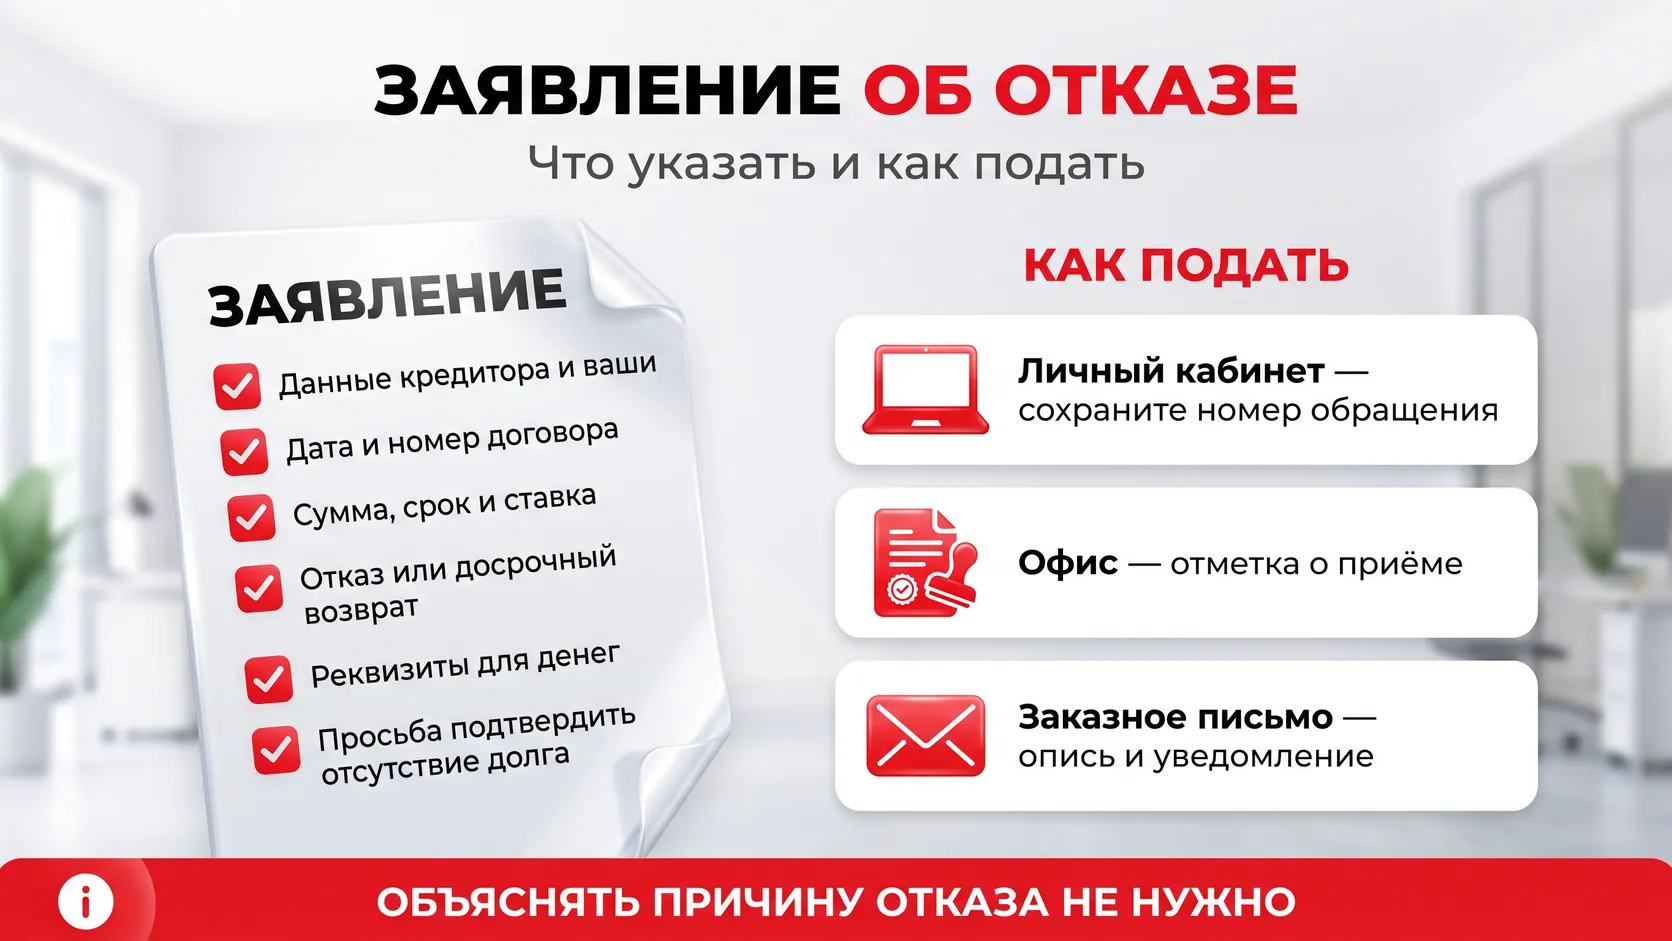
Формы заявления закон не устанавливает. В нем укажите:
- наименование и адрес кредитора, свои ФИО, паспортные данные и контакты;
- дату и номер договора;
- сумму, срок и ставку из индивидуальных условий;
- требование: отказ от получения кредита полностью или частично либо досрочный возврат с указанием суммы;
- куда перечислить деньги или с какого счета их списать;
- просьбу подтвердить отсутствие задолженности, дату и подпись.
Причину объяснять не нужно, и слово «передумал» в заявлении ничего не изменит. Отказаться от кредита онлайн получится, если договор допускает уведомление через личный кабинет или приложение: там обращение уходит с номером и отметкой о времени. В офисе добивайтесь отметки о приеме на своем экземпляре; заказное письмо с уведомлением и описью работает всегда.
Клиенты микрокредитной компании могут подать письменное обращение кредитору через форму на сайте, а правила предоставления микрозаймов со способами уведомления лежат в разделе документов. Сохраните экземпляр с отметкой, номер обращения, скриншот статуса договора и квитанцию.
Отказ от навязанной страховки и платных подписок
Отказ от кредита и отказ от допуслуг — разные действия. Второе работает, даже когда кредит остается: вы платите по графику, а деньги за страховку и платные подписки вам возвращают. Навязанной услугу делает одно. Кредитор не предложил кредит без страхования или не зафиксировал такой выбор письменно.
Отдельно от кредита отказываются от трёх вещей:
- услуги, по которой вы стали застрахованным в программе кредитора;
- услуги или товара третьего лица: юридического сервиса, телемедицины;
- платной подписки, подключенной при оформлении.
Срок общий — 30 календарных дней со дня согласия на услугу. Заявление об исключении из числа застрахованных подают тому, кто её оказывал. Если страхователь вы сами, те же 30 дней идут со дня заключения договора добровольного страхования, и премию возвращают полностью, если событий с признаками страхового случая не было. Деньги приходят не позже семи рабочих дней со дня заявления.
Деньги от третьего лица не пришли. Тогда требование направляют кредитору: не ранее чем через 30 и не позднее 180 календарных дней со дня обращения к нему. Календарь сроков кредитор присылает сам, не позднее дня, следующего за днем заключения договора: список услуг и предельная дата отказа по каждой.
Страхование по договору обязательно, а обязанность не исполнена свыше 30 календарных дней — в этом случае кредитор вправе поднять ставку.
Попадёт ли отказ в кредитную историю
В кредитной истории живут три разные записи, которые заемщик смешивает в одну: запрос кредитора в бюро, факт одобрения и факт заключения договора.
Главное для того, кто передумал: информация об одобренном, но не полученном кредите в информационной части кредитной истории не отражается. Это прямая норма закона. Одобрение, за которым не последовала выдача, в пометку «взял и отказался» не превращается.
В основной части картина другая. Там хранятся сведения об обращении за кредитом с запрошенной суммой, об одобрении с одобренной суммой, о заключении договора и о передаче денег. Их собирают, чтобы отсекать мошенничество, а состав таких сведений устанавливает Банк России. Передают их быстро, не позднее окончания второго рабочего дня после события. Поэтому заём, возвращенный через неделю, из истории не исчезнет: он останется закрытым договором без просрочек.
Закрытый без просрочек договор рейтинг не портит. Заметнее другое — череда заявок в разные банки за несколько дней: в отчёте видны все. Отказ заёмщика и отказ кредитора лежат в истории по-разному: причину отказа указывает кредитор, и к вашему решению не брать деньги это не относится. Проверить результат можно самостоятельно: через Госуслуги узнать, в каких БКИ хранится кредитная история, затем запросить кредитный отчёт в бюро и убедиться, что договор отражён как исполненный.
Что делать, если кредитор не принимает заявление
За этим вопросом обычно стоит разговор в офисе: «заявление ничего не даст», «у нас так не делают», отметку о приёме на вашем экземпляре не ставят. Требуйте письменный отказ. Не дают — отправляйте заявление заказным письмом с уведомлением о вручении и описью: дата отправки и подпись получателя заменят отметку.
Дальше порядок такой:
- Зафиксируйте обращение: сохраните экземпляр заявления, его номер, квитанцию и уведомление о вручении;
- Дождитесь ответа. С 1 июля 2024 года финансовые организации обязаны отвечать на обращения граждан в течение 15 рабочих дней; продлить срок можно не больше чем на 10 рабочих дней, о чём вам обязаны сообщить;
- Обратитесь в Банк России через интернет-приемную, приложив заявление и ответ кредитора. Обращение регистрируют в течение трёх дней; если вы в саму организацию не писали, регулятор направит ей жалобу в течение 7 рабочих дней со дня регистрации;
- Выберите адресата по сути спора: денежные требования по договору — финансовый уполномоченный, нарушение прав потребителя — Роспотребнадзор.
МФО не вправе запрещать досрочный возврат потребительского займа. Проценты начисляются за фактический срок пользования деньгами, а порядок предварительного уведомления зависит от даты получения займа и условий договора. Если кредитор отказывается принимать досрочное погашение с соблюдением установленных требований, это повод для жалобы.
До любой переписки проверьте кредитора в реестре МФО Банка России. Компании, которой там нет, бессмысленно писать про сроки и законы: с нелегальным кредитором разговор идёт через заявление в полицию.

