
Внесудебное банкротство через МФЦ
 5
Внесудебное банкротство позволяет списать долги бесплатно и без обращения в арбитражный суд. Разбираем, кому подходит внесудебное банкротство через МФЦ, какие обязательства оно закрывает и как проходит процедура по шагам.
Что такое внесудебное банкротство
Внесудебное банкротство — упрощённый порядок списания долгов для граждан. Заявление подают в многофункциональный центр, а не в арбитражный суд. Дальше центр сам проверяет сведения о должнике и публикует их в реестре.
Главное отличие от судебного порядка — нет заседаний и не назначается финансовый управляющий. Должник не платит госпошлину, вознаграждение управляющего и за обязательные публикации. Банкротство без суда длится шесть месяцев и завершается автоматически. Имущество при этом не продают: процедура рассчитана на тех, у кого взыскивать нечего.
Кто может оформить банкротство через МФЦ: условия внесудебного банкротства
Условия банкротства через МФЦ закреплены законом и проверяются формально. Не пройти достаточно по одному пункту, чтобы документы вернули.
Сумма долга
В упрощённом порядке списывают задолженность от 25 000 до 1 000 000 рублей. При расчете учитывают кредиты, займы, налоги, коммунальные платежи, долги по поручительству и алиментам, включая обязательства с ненаступившим сроком. Неустойки, штрафы, пени и проценты за просрочку при расчёте этого лимита не учитываются. Выход за границы диапазона закрывает путь к упрощённой процедуре.
Имущество и доходы
Процедура рассчитана на должников без имущества, на которое можно обратить взыскание. Единственное жильё, личные вещи и предметы обихода подаче не мешают. Доход тоже не препятствие: работающий человек вправе обратиться, если приставы не нашли, что взыскать. Отсутствие имущества подтверждают результатом исполнительного производства, а не справкой.
Исполнительное производство
Ключевое условие — соответствие одному из установленных законом оснований:
- исполнительное производство окончено с возвратом исполнительного документа взыскателю из-за отсутствия имущества, и после этого нет других неоконченных или непрокрашенных производств;
- основной доход должника — пенсия либо должник относится к участникам СВО, исполнительный документ выдан не позднее чем за год до обращения и предъявлялся к исполнению, долг не погашен полностью и нет имущества, на которое можно обратить взыскание;
- должник получает ежемесячное пособие в связи с рождением и воспитанием ребёнка, исполнительный документ выдан не позднее чем за год до обращения и предъявлялся к исполнению, задолженность осталась и нет имущества, на которое можно обратить взыскание;
- исполнительный документ выдан не позднее чем за семь лет до обращения и предъявлялся к исполнению, но требования не исполнены полностью.
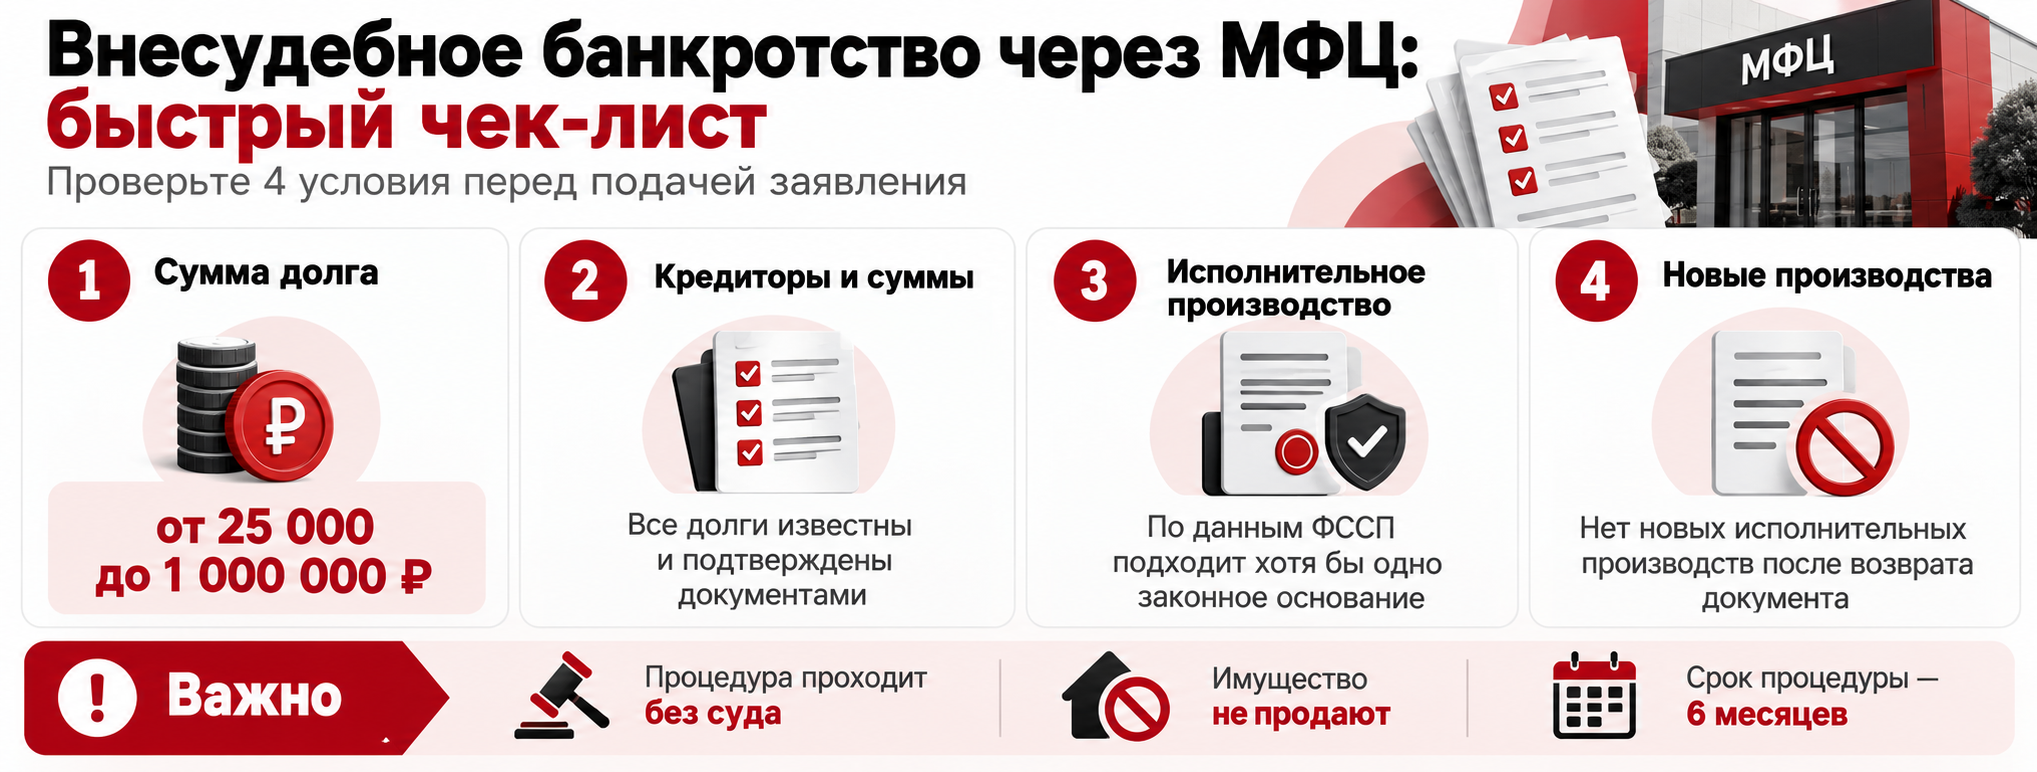
Быстрый чек-лист: соответствие условиям для внесудебного банкротства
Пройдите по четырем пунктам перед подачей:
- сумма долга укладывается в диапазон от 25 000 до 1 000 000 рублей;
- все кредиторы и суммы известны и подтверждены документами;
- по данным ФССП выполняется хотя бы одно условие об исполнительном производстве;
- нет производств, возбужденных после возврата исполнительного документа.
Какие долги списываются через МФЦ, а какие — нет
Списывают только те обязательства, которые вы сами внесли в список кредиторов. Поэтому состав списка важнее, чем кажется на первый взгляд.
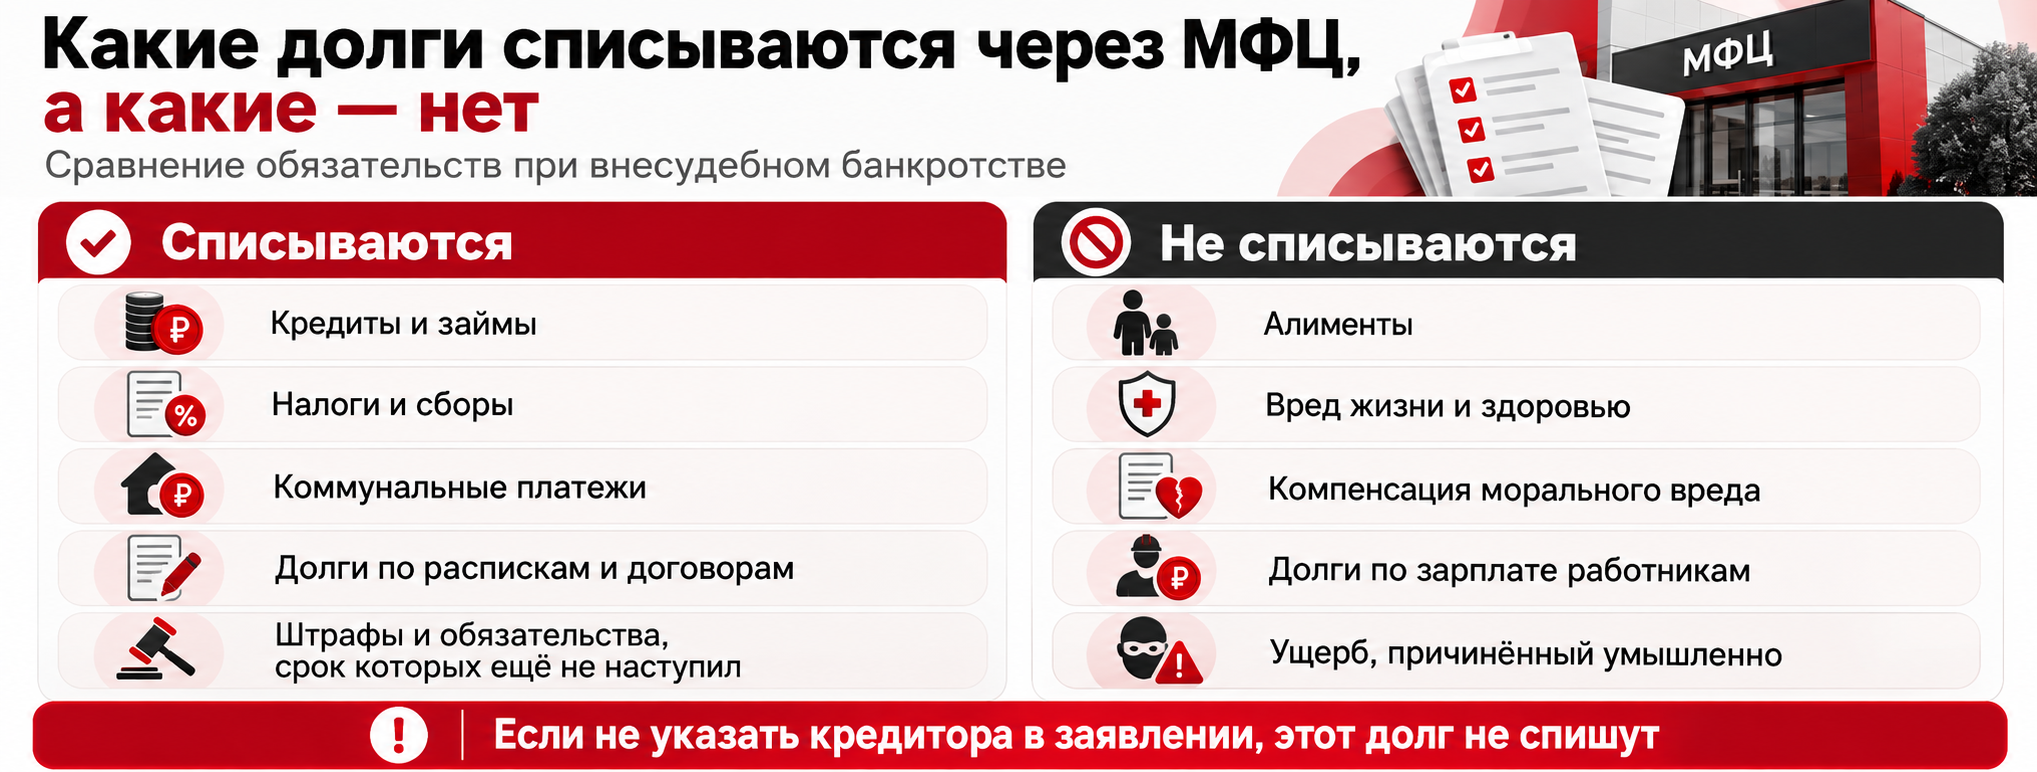
Через упрощенную процедуру закрывают:
- кредиты и займы вместе с процентами, неустойками и долгами по поручительству;
- задолженность по налогам, сборам и другим обязательным платежам;
- долги по коммунальным услугам, распискам и договорам с физическими лицами;
- штрафы и обязательства, срок исполнения которых еще не наступил.
Не списываются требования, тесно связанные с личностью взыскателя. Это алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, долги по зарплате перед работниками и ущерб, причиненный умышленно. Такие обязательства придётся платить и после списания остальных долгов.
Пропуск кредитора в заявлении обходится дорого: этот долг не спишут, а взыскание по нему продолжится и во время процедуры. Список сверяют с кредитной историей и данными ФССП, а не составляют по памяти.
Как оформляется внесудебное банкротство физических лиц: пошаговая инструкция
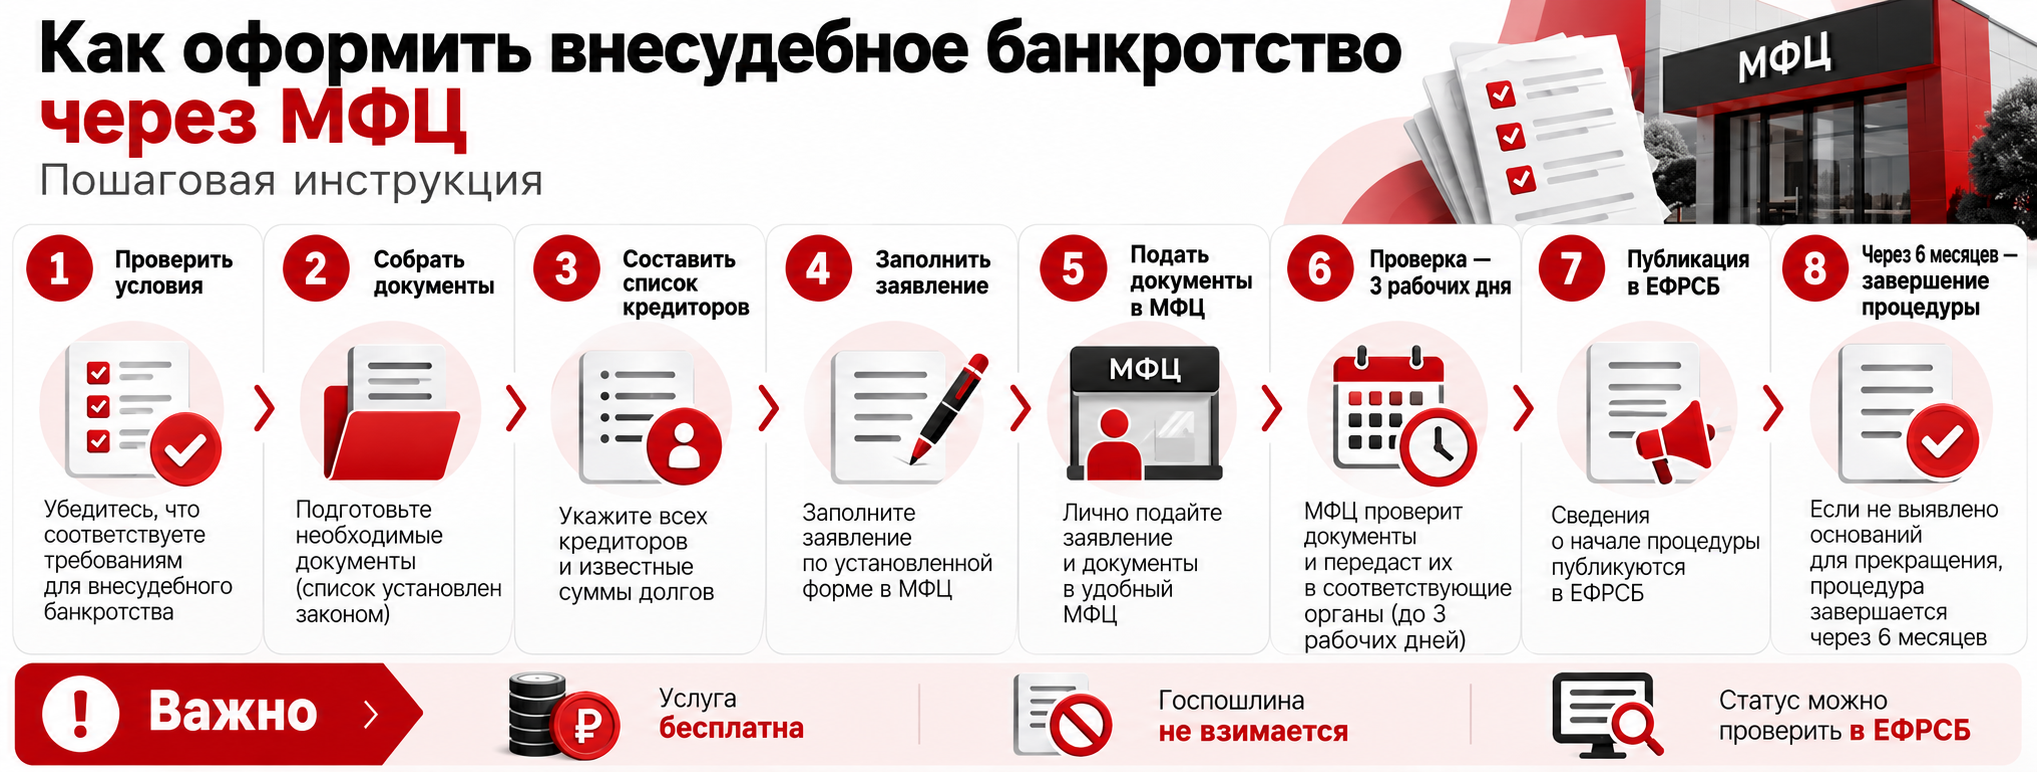
Порядок подачи одинаков во всех регионах, а сама услуга бесплатна. Ниже — как подать документы на банкротство через МФЦ и не получить их обратно.
- Проверьте соответствие условиям. Сведения об исполнительных производствах есть в открытом банке данных ФССП и в личном кабинете на Госуслугах. Убедитесь, что нужное основание действительно есть и оно не устарело.
- Соберите документы. Понадобятся паспорт, СНИЛС и ИНН, при необходимости — подтверждение пенсии или ежемесячного пособия на ребенка. Представителю дополнительно потребуется нотариальная доверенность.
- Составьте список кредиторов. Укажите наименование и адрес каждого кредитора, основание возникновения долга и точную сумму задолженности с процентами и неустойками.
- Заполните заявление о банкротстве. Форма утверждена, бланк выдают в центре или скачивают заранее. Данные в заявлении должны совпадать с документами до буквы.
- Подайте документы в МФЦ по месту жительства или месту пребывания. Приём ведут по записи или в порядке живой очереди, госпошлина не взимается.
- Сохраните расписку о приеме документов. Она подтверждает дату обращения и пригодится в споре о сроках.
- Дождитесь проверки. Центр сверяет данные с банком данных исполнительных производств в течение трех рабочих дней.
- Получите публикацию. Если условия соблюдены, сведения включают в ЕФРСБ — с этого дня начинается процедура и отсчет шести месяцев.
Когда основание не подтверждается, следует возврат заявления с указанием причины. Повторное обращение возможно через месяц, и до него стоит перепроверить данные ФССП и расчёт долга. Чаще всего мешают производство, возбужденное уже после возврата исполнительного документа, и сумма задолженности за пределами диапазона.
Через шесть месяцев после публикации процедура завершается сама. Отдельного заявления подавать не нужно: сведения о завершении также размещают в реестре. Проверить статус можно на сайте ЕФРСБ по фамилии или ИНН — доступ открыт всем и бесплатен.
Что происходит после включения сведений в ЕФРСБ: что можно и нельзя делать во время процедуры
Процедура банкротства через МФЦ стартует в день публикации сведений в реестре. С этого момента вводится мораторий на взыскание по обязательствам, указанным в заявлении.
Что меняется для должника:
- приостанавливается исполнение исполнительных документов по имущественным взысканиям;
- прекращается начисление процентов, неустоек, штрафов и пеней по этим долгам;
- приставы и кредиторы не вправе списывать деньги со счетов и удерживать часть дохода;
- коллекторы теряют основания требовать оплату по включенным в список обязательствам.
Мораторий действует не на всё. Алименты, возмещение вреда жизни и здоровью и другие личные требования взыскивают в прежнем порядке. Не защищены и долги перед кредиторами, которых вы не указали в заявлении. Уведомлять кредиторов лично должник не обязан: публикацию они отслеживают самостоятельно.
Должнику в этот период нельзя брать кредиты и займы, выдавать поручительства и совершать другие обеспечительные сделки. Если появилось имущество или материальное положение заметно улучшилось, об этом сообщают в МФЦ в течение пяти рабочих дней. Процедуру тогда прекращают, а кредитор вправе обратиться в суд и перевести дело в обычное банкротство. То же право у него появляется, когда обнаружены скрытое имущество или спорные сделки должника.
Последствия внесудебного банкротства
Через шесть месяцев процедура завершается, и должника освобождают от указанных в списке обязательств. Освобождение наступает автоматически, отдельный судебный акт для этого не нужен. Требования кредиторов, которые не попали в заявление, сохраняются в полном объёме. Остаются и личные долги: алименты, возмещение вреда здоровью, зарплата работникам.
После завершения процедуры действуют ограничения:
- пять лет при оформлении кредитов и займов нужно сообщать о факте банкротства;
- три года нельзя занимать должности в органах управления юридического лица;
- пять лет закрыт путь в управление страховой компании, МФО и негосударственного пенсионного фонда;
- десять лет нельзя руководить кредитной организацией.
Повторное обращение за внесудебной процедурой возможно не раньше чем через пять лет. Запись о банкротстве останется в кредитной истории, поэтому первое время новые займы будут одобрять реже. При этом ограничений на трудоустройство, выезд за границу и распоряжение имуществом после завершения процедуры нет.
Плюсы и минусы внесудебного банкротства
Бесплатное банкротство через МФЦ выигрывает у судебного порядка по расходам и срокам. Госпошлины нет, финансовый управляющий не назначается, заседания не проводятся. Срок процедуры фиксированный — шесть месяцев без продлений. Участие юриста не обязательно: пакет документов реально собрать самостоятельно.
Минусы связаны с жесткостью правил. Условия допуска узкие, и значительная часть должников под них не подходит. Ошибка в списке кредиторов или сумме долга оборачивается возвратом заявления либо несписанным обязательством. Пока идёт процедура, новые кредиты и займы недоступны. Кредитор вправе перевести дело в суд, если найдёт имущество или спорные сделки.
Практические советы
- Проверьте исполнительные производства заранее. Данные ФССП обновляются с задержкой, а решение принимают именно по ним.
- Сверьте суммы задолженности с кредиторами. Запросите справки в банках и МФО, чтобы указать актуальные цифры.
- Подготовьте подтверждающие документы. Справка о пенсии или пособии ускорит проверку основания.
- Не скрывайте имущество и кредиторов. Сокрытие ведет к прекращению процедуры, оспариванию списания и переходу дела в суд

