
Залогодатель и залогодержатель: кто это и какие права у каждой стороны
 5
Два похожих слова из договора залога путают постоянно. Залогодержатель это кредитор, в пользу которого заложено имущество, а залогодатель — тот, кому это имущество принадлежит. От разницы между ними зависит, кто платит налог за машину, кто спрашивает разрешения на продажу и кто теряет вещь, если долг не вернули. Отдельная история — залог чужого имущества, когда должник один, а рискует вещью другой.
Кто такой залогодатель
Залогодатель — владелец имущества, который отдал его в обеспечение долга. Чаще всего это сам заемщик. Но закон допускает и другую расстановку: долг висит на одном человеке, а в залоге стоит имущество совсем другого лица, и обе фигуры при этом законны.
Закладывать вещь вправе её собственник. У владельца с иным вещным правом свободы меньше: передать имущество в залог он может только в случаях, которые прямо названы в гражданском кодексе.
На стороне залогодателя бывает несколько человек. Когда заложенное имущество переходит по наследству к нескольким правопреемникам, залог остаётся на вещи, и каждый отвечает соразмерно своей части. Машину на части не разделить — поэтому наследники неделимой вещи становятся солидарными созалогодателями.
Кто такой залогодатель, понятнее всего на автомобиле: владелец оставляет машину у себя, ездит, проходит техосмотр и платит транспортный налог, а кредитор всё это время держит ее в залоге. При ипотеке фигуры называются так же: владелец квартиры — залогодатель, банк — залогодержатель.
Кто такой залогодержатель
Залогодержатель простыми словами — это лицо, которое дало деньги или товар в долг и получило в обеспечение конкретную вещь. Статус держится на основном обязательстве: нет долга — нет и залогодержателя.
Отсюда правило, которое обычно удивляет заемщиков. Передать права по залогу отдельно от права требовать долг нельзя: уступит кредитор залог одному лицу, а долг оставит себе — залог прекратится, и вещь освободится от обременения.
Залогодержатель это банк лишь в части договоров. Эту роль занимают микрокредитная компания, автоломбард, лизинговая компания, продавец, отдавший товар в рассрочку, частный заимодавец. Если кредитор — МФО, его стоит поискать в государственном реестре микрофинансовых организаций на сайте Банка России: организации, которой там нет, микрофинансовая деятельность запрещена.
Что дает этот статус. При неисполнении долга кредитор получает удовлетворение из стоимости заложенной вещи преимущественно перед остальными кредиторами её владельца, и очередь остальных наступает после него. То же преимущество действует на страховое возмещение за утрату или повреждение заложенного имущества.
Чем залогодатель отличается от залогодержателя
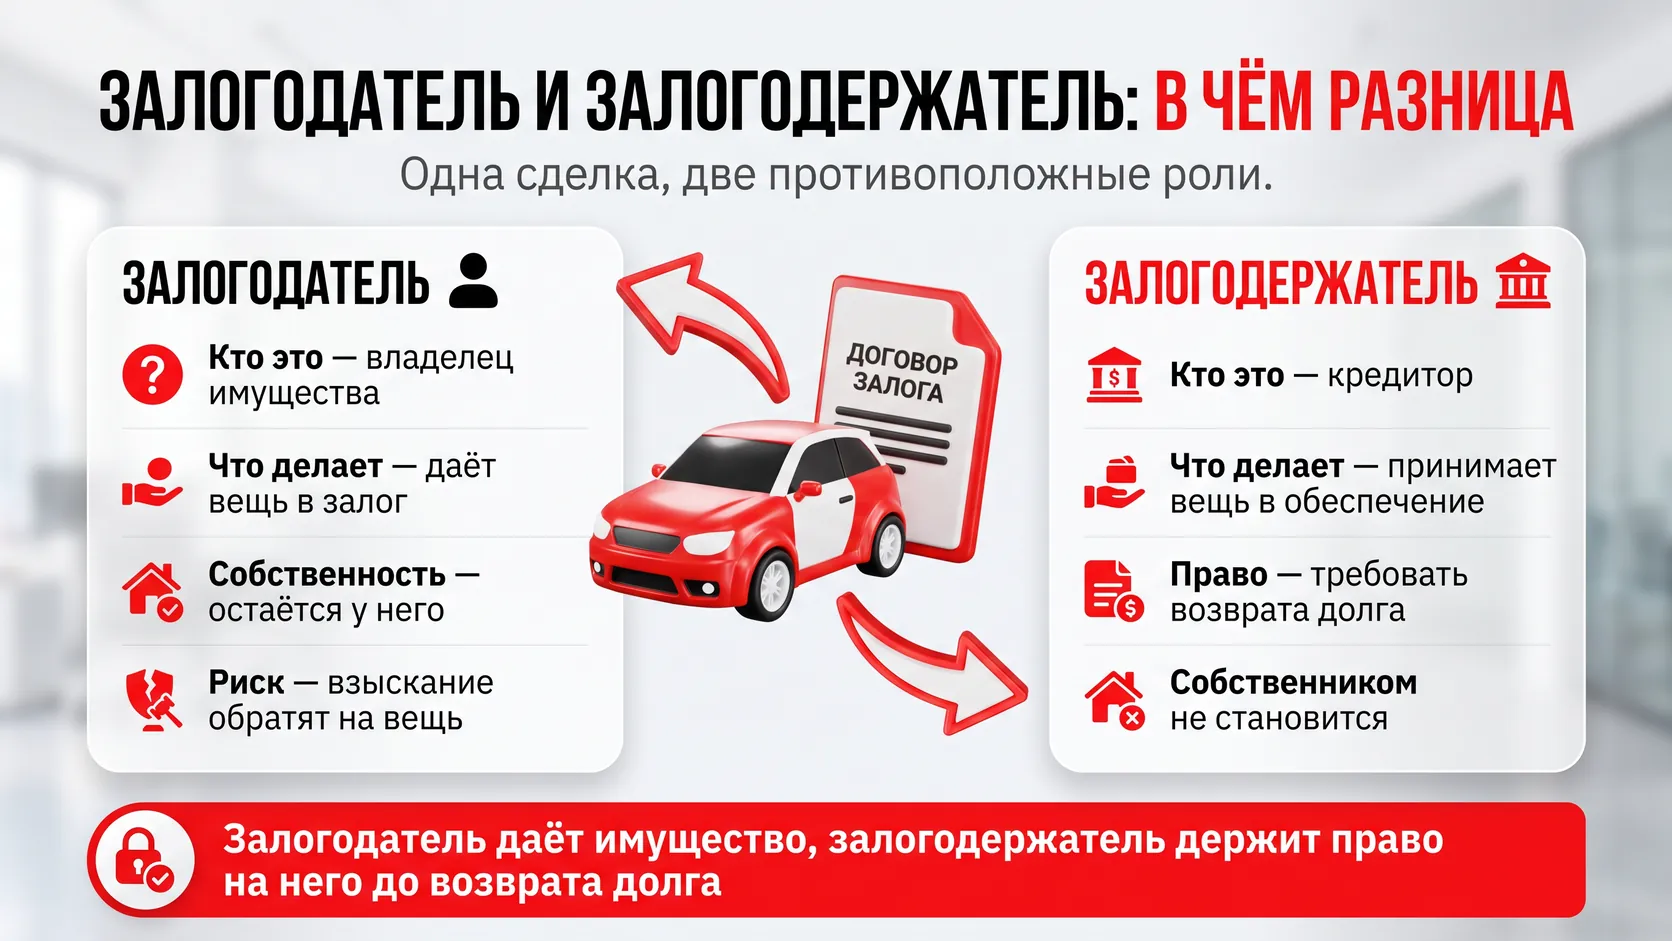
Залогодатель и залогодержатель это стороны одного договора залога, и разводят их четыре признака: кто даёт вещь, у кого собственность, у кого право требования, кто рискует имуществом. Названия похожие, роли противоположные.
Имущество даёт владелец, а принимает его в обеспечение кредитор. Собственность остается у владельца, право требовать долг принадлежит кредитору. Рискует тоже владелец: взыскание обратят на заложенную машину, а расходы на ее содержание и страховку он несёт всё время действия договора.
Путаница живет в самих словах. Корень один, разница в двух слогах, а в договоре эти слова стоят в одном абзаце и часто в одной строке. Через действие запомнить проще: залогодатель даёт имущество, залогодержатель держит право на него до возврата долга.
Когда залогодателем становится третье лицо, а не должник
Конструкция с тремя участниками встречается чаще, чем кажется. Деньги нужны сыну, машина оформлена на отца, отец соглашается её заложить: залогодатель, залогодержатель и должник здесь три разных лица. Платит по графику сын. Рискует автомобилем отец — если платежей не будет, взыскание обратят на эту машину.
К отношениям между третьим лицом, должником и кредитором закон применяет правила о поручительстве, пока стороны не договорились иначе. Отсюда два следствия. Залогодатель со стороны получает те же возражения против требования, что есть у должника, и права кредитора, если закрыл чужой долг своей вещью.
Поручителя и залогодателя-третье лицо часто смешивают, хотя ответственность у них разная. Поручитель отвечает по обязательству в пределах условий поручительства, в том числе своим имуществом. Залогодатель — третье лицо рискует только заложенным имуществом и не становится личным должником по кредиту. Если стоимости залога недостаточно, оставшуюся задолженность кредитор вправе взыскивать с основного должника. Отдельный вопрос, можно ли заложить автомобиль, если вы не собственник, разобран подробно.
Права и обязанности залогодателя
Заложенная вещь остаётся рабочей. Владелец пользуется ею по назначению и забирает всё, что она приносит: сдаёт помещение в аренду, собирает урожай, возит пассажиров. Продать, подарить или обменять предмет залога можно с согласия кредитора. Передать вещь во временное пользование по общему правилу можно и без согласия, но обязанности по договору залога это не снимает.
Два права работают уже на этапе проблем. Пока предмет залога не продан, должник и залогодатель со стороны вправе остановить взыскание, закрыв просроченную часть долга, и соглашение, которое это право ограничивает, ничтожно. А если вещь погибла не по вине кредитора, владелец в разумный срок вправе восстановить её или заменить равноценной.
Обязанности залогодателя закон привязывает к тому, у кого фактически находится вещь, и по умолчанию это он сам:
- страховать заложенное имущество за свой счет на сумму не меньше обеспеченного долга, пока закон или договор не установили иное;
- не делать того, что может привести к утрате вещи или к снижению ее стоимости, и принимать меры к сохранности;
- защищать имущество от посягательств и требований со стороны;
- немедленно сообщать кредитору об угрозе утраты, о притязаниях третьих лиц и о нарушении прав на вещь;
- сообщать каждому новому залогодержателю обо всех существующих залогах этого имущества;
- не продавать и не дарить предмет залога без согласия кредитора.
Риск случайной гибели закон оставляет на владельце, если в договоре не написано иное. Угнали незастрахованную машину — долг остался. Из той же логики растет взаимное право проверки: сторона, у которой вещи нет, смотрит ее наличие и состояние по документам и фактически.
Права и обязанности залогодержателя
Права залогодателя и залогодержателя на проверку сохранности зеркальны: каждая сторона осматривает вещь, которая находится у другой, и по бумагам, и своими глазами. Дальше симметрия заканчивается.
Набор возможностей кредитора такой:
- требовать сохранности предмета залога и проверять его наличие и состояние;
- требовать досрочного возврата долга, если владелец грубо нарушил правила о сохранности, о последующем залоге или о распоряжении вещью, а при отказе — обратить взыскание;
- обратить взыскание на предмет залога при неисполнении обязательства;
- получить удовлетворение из стоимости вещи преимущественно перед другими кредиторами владельца;
- оставить предмет залога за собой, если повторные торги не состоялись.
Ограничения жесткие. Пользоваться переданной ему вещью кредитор вправе только тогда, когда это прямо разрешено договором, и обязан регулярно отчитываться о пользовании. За утрату или повреждение имущества, которое находится у него, он отвечает перед владельцем по рыночной стоимости, а оценка из договора залога на размер ответственности не влияет. После исполнения обязательства он возвращает вещь и совершает действия, нужные для снятия записи о залоге.
Отсюда и две схемы работы. Имущество остается у владельца — так устроены автомобильный залог и ипотека. Имущество переходит к кредитору — так работает ломбард. Обязанности по сохранности и страхованию переезжают вместе с вещью, и отвечает за нее тот, у кого она физически лежит.
Почему залогодержатель не становится собственником
Фраза «залогодержатель это собственник» — расхожая ошибка. Собственность на заложенную вещь остается у владельца, а у кредитора появляется обременение: право получить удовлетворение из стоимости этой вещи и помешать ее продаже. Ни в момент выдачи денег, ни позже имущество к кредитору не переходит.
Практический смысл обременения такой: пользоваться можно, распорядиться — только с согласия. Машина ездит и числится за владельцем: он меняет колеса, вписывает в полис кого считает нужным и сдает автомобиль в аренду. А вот подписать договор купли-продажи на саму машину без согласия кредитора нельзя.
Единственный случай, когда вещь действительно становится собственностью кредитора, — оставление предмета залога за собой после того, как торги дважды не состоялись. Это финал взыскания, а не статус.
Передача ПТС на эту картину не влияет. Документ лежит у кредитора, машина и право собственности остаются у владельца, а перерегистрировать автомобиль на себя кредитор не может ни по договору залога, ни потому, что бумага у него.
Когда нужно согласие залогодержателя
Согласие залогодержателя это письменный документ с подписью кредитора; устная договоренность с менеджером такой силы не имеет. Разрешение требуется, чтобы:
- продать предмет залога;
- подарить его;
- обменять на другое имущество;
- заложить ту же вещь еще раз: последующий залог возможен, если закон его не запретил, и условия предшествующего договора надо соблюсти;
- передать вещь во временное владение или пользование, когда такое условие стоит в договоре залога.
Сделка без согласия автоматически недействительной не становится, но последствия у нее тяжелые. Залог за вещью сохраняется: новый владелец получает машину вместе с обременением и сам делается залогодателем. Кредитор вправе потребовать досрочного возврата долга, а при отказе — обратить взыскание на ту же машину уже у нового хозяина. Убытки от такой продажи закон возлагает на прежнего владельца. Исключение одно: если покупатель заплатил деньги и при этом не знал и не должен был знать о залоге, залог прекращается — поэтому кредиторы так держатся за запись в реестре.
Согласия не требует завещание. Распоряжение на случай смерти вещь при жизни никуда не передает, а наследник получит ее вместе с залогом и станет залогодателем.
Что происходит, если залогодатель не платит
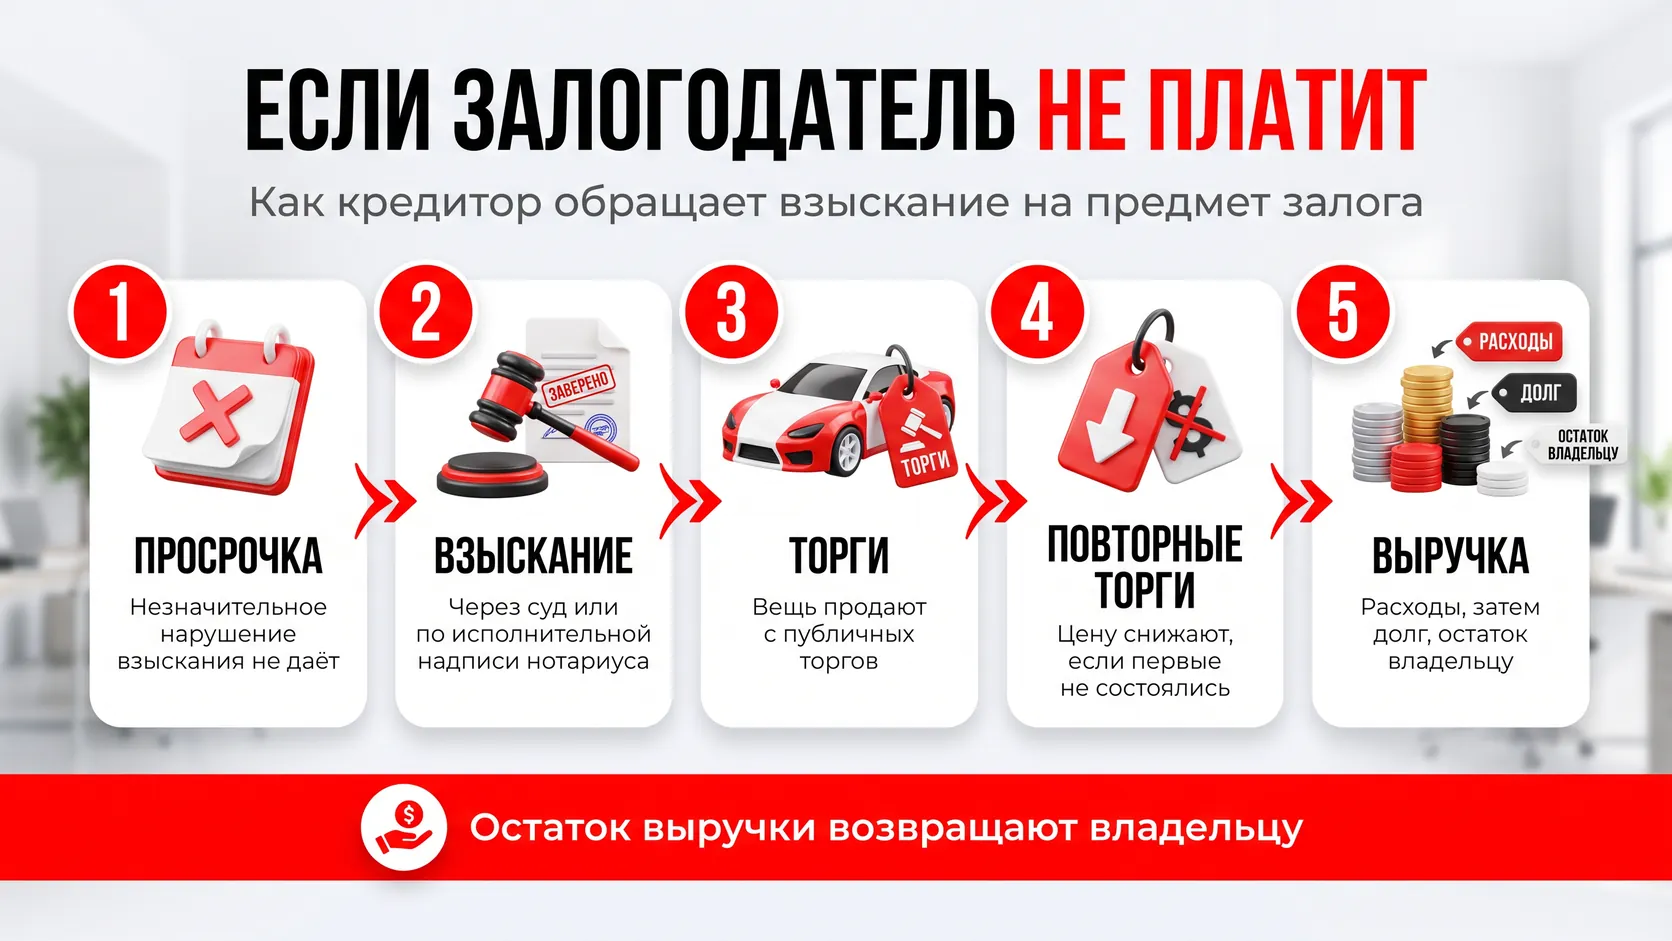
По умолчанию дорога к взысканию идёт через суд. Внесудебный порядок работает, когда стороны прямо о нем договорились — условием в договоре залога или отдельным соглашением. Если такой договор удостоверен нотариально, кредитор обращает взыскание по исполнительной надписи нотариуса, минуя судебное заседание.
Взыскания не будет, если нарушение незначительно и размер требования явно несоразмерен стоимости заложенной вещи. Закон привязывает оценку к доле долга в стоимости предмета залога и к длине просрочки, универсальной суммы в нём нет. Отдельное правило — для графика платежей. При систематическом нарушении сроков незначительность каждой просрочки кредитора уже не останавливает.
Продают предмет залога с торгов. Не состоялись первые — кредитор может выкупить вещь в зачет долга по соглашению с владельцем; не договорились — назначают повторные торги с пониженной ценой. Провалились и они — кредитор вправе оставить вещь за собой, письменно заявив об этом. Забрать имущество сразу, без торгов, во внесудебном порядке можно только тогда, когда залогодатель — предприниматель.
Выручку распределяют по порядку. Сначала закрывают расходы на содержание предмета залога и на взыскание с реализацией: закон включает их в обеспеченное требование, и только потом идёт долг с процентами и неустойкой. Остаток возвращают владельцу, и отказ от него в договоре ничтожен. Если выручки не хватило, непогашенную часть взыскивают с другого имущества должника без залогового преимущества, и производство будет видно в банке данных ФССП.
Залогодатель и залогодержатель при залоге автомобиля и ПТС
В займе под залог ПТС залогодатель и залогодержатель стоят по разные стороны одной машины: автомобиль и расходы на него остаются у владельца, а кредитор получает право обратить взыскание при нарушении обеспеченного обязательства. Сам паспорт транспортного средства не обязательно передавать кредитору — порядок хранения документа зависит от условий договора.
Передача ПТС — не передача машины. Залогодатель автомобиля платит транспортный налог, получает штрафы, оформляет ОСАГО и проходит техосмотр, а в учетных документах автомобиль по-прежнему за ним. Юридически залог возникает на основании договора и закона, а запись в реестре уведомлений о залоге движимого имущества позволяет кредитору ссылаться на залог перед третьими лицами. Само по себе отсутствие записи не означает, что залога нет.
Чтобы предмет залога считался определенным, машину в договоре описывают подробно: марка и модель, год выпуска, VIN, номер кузова, цвет, государственный номер. VIN здесь главный. В уведомлении для нотариуса под него отведено отдельное поле.
Если паспорт электронный, передавать нечего: бумажного документа у такой машины нет. Статус своего ЭПТС владелец смотрит на портале системы электронных паспортов и через Госуслуги; порядок там менялся не раз, поэтому сверяйте шаги на самом портале. Залог в такой схеме опирается на запись в реестре уведомлений: именно она, а не документ на руках, позволяет кредитору ссылаться на свой залог перед третьими лицами.
Залог и лизинг — разные вещи. При лизинге машина принадлежит лизинговой компании, клиент ею только пользуется, и заложить такой автомобиль он не вправе ни под займ, ни под кредит.
Как узнать, кто залогодержатель по автомобилю
Залог движимого имущества учитывают нотариусы. Записи хранятся в реестре уведомлений о залоге движимого имущества, который ведет Федеральная нотариальная палата, а уведомление о возникновении залога направляет туда залогодатель или залогодержатель.
Проверка по машине выглядит так:
- откройте открытую часть реестра на сайте Федеральной нотариальной палаты, она работает круглосуточно и бесплатно;
- ищите по VIN: под него в уведомлении отведено отдельное поле;
- прочитайте запись целиком — дату регистрации, данные обеих сторон, название и дату договора;
- закажите выписку у нотариуса, если нужен документ: краткую выдают любому, расширенную — только сторонам залога.
Суммы долга в реестре нет — в уведомление её не вносят. Росреестр тоже не поможет: он ведёт права на недвижимость через ЕГРН, а автомобильный залог в этот реестр не попадает никогда.
Ссылаться на залог перед третьими лицами кредитор вправе с момента внесения записи, раньше — только если третье лицо о залоге и так знало. Но пустой результат поиска машину заведомо чистой не делает: покупателя защищает его добросовестность, а оценивают ее по обстоятельствам сделки. Как проверить, в залоге ли машина, расписано отдельно.
Когда права залогодержателя прекращаются
Залог прекращается вместе с обеспеченным долгом. После этого кредитор обязан вернуть имущество, которое находилось у него, а владелец вправе требовать от него действий, нужных для снятия записи о залоге.
Снимать запись — обязанность кредитора. Уведомление об исключении сведений направляет нотариусу залогодержатель, и закон даёт ему на это три дня с момента, когда он узнал или должен был узнать о прекращении залога. При уклонении залогодатель идёт в суд, и убытки от просрочки лягут на кредитора.
После последнего платежа стоит получить от кредитора документ о закрытии долга, забрать ПТС и через несколько дней проверить запись в реестре. Сведения об исключенном залоге покидают открытый доступ не мгновенно: запись видна еще три месяца с пометкой, что информация утратила силу.
Погашение долга — не единственное основание. Залог кончается при гибели заложенной вещи, при продаже ее с торгов, при возмездной покупке добросовестным приобретателем и при прекращении самого договора залога.

