
Договор займа между физическими лицами: образец 2026 года и долговая расписка
 5
Долг между гражданами держится на двух бумагах. Договор займа между физическими лицами фиксирует условия сделки, а расписка заемщика доказывает, что сумма действительно перешла из рук в руки. Дальше — полный состав каждого документа, порог, с которого письменная форма обязательна, ответ про нотариуса и порядок взыскания долга через суд. Образец 2026 года здесь дан текстом: по нему бумагу можно переписать от руки, ничего не пропустив.
Договор займа и долговая расписка: чем они отличаются и когда нужен каждый
Заем выглядит просто: один человек передал другому деньги, второй обязался вернуть такую же сумму. Юридически сделка начинает жить с момента передачи денег — одних подписей под текстом для этого мало. Отсюда и берётся расписка: она закрывает ровно тот факт, который подписанный договор сам по себе не подтверждает. Названия сторон строгие: деньги дает займодавец, берет заемщик.
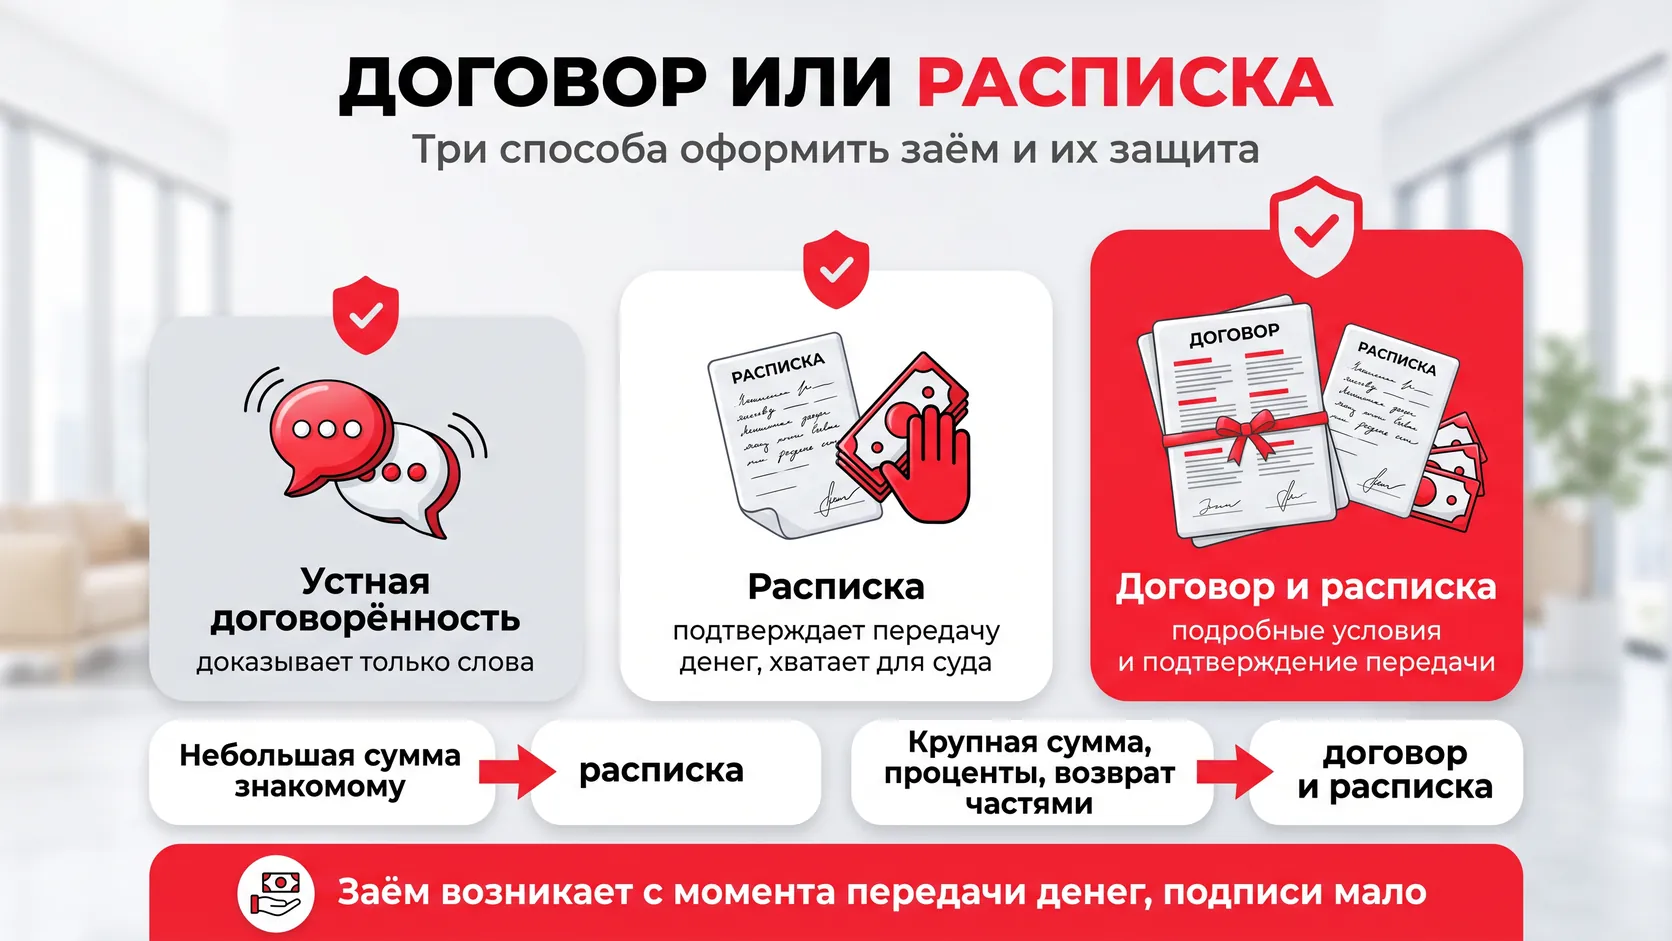
Оформить сделку можно тремя способами, и защита у них разная. Устная договоренность не доказывает ничего, кроме самих слов. Одна расписка подтверждает и передачу денег, и условия возврата — этого хватает для суда. Договор вместе с распиской дает больше: условия расписаны подробно, а факт передачи закрыт отдельной бумагой.
Долговая расписка — односторонний документ заемщика. Он своей рукой пишет, что получил деньги и обязуется их вернуть. Договором эта бумага не становится, хотя долги по ней взыскивают так же. Обратное тоже верно: подписанный договор без расписки или без выписки о переводе не подтверждает, что деньги реально ушли заемщику. Словосочетание «долговая расписка» — бытовое: в законе есть расписка заемщика.
Небольшая сумма знакомому — хватает расписки. Крупная сумма, проценты, возврат частями или обеспечение — тут нужен договор, а расписку пишут к нему как подтверждение того, что деньги переданы.
Когда письменная форма обязательна и нужен ли нотариус
Порог письменной формы между гражданами — сумма свыше 10 000 ₽. Ниже порога закон допускает устную договоренность. Если деньги дает организация, письменная форма нужна при любой сумме. Договор займа денежных средств между физическими лицами при этом никуда не сдают и нигде не регистрируют: достаточно подписей обеих сторон.
Такая форма называется простой письменной: документ начинает действовать с подписания и передачи денег. Если письменной формы нет, а сумма выше порога, сделка остается действительной — но доказывать её придётся без свидетелей: ссылаться на показания очевидцев закон в этом случае запрещает. Остаются письменные доказательства: переписка, выписка по счету, сообщение с признанием долга.
Нотариус для займа между гражданами по общему правилу не нужен. К нему идут по своей воле: сумма крупная, одна из сторон действует по доверенности, есть сомнения в дееспособности или в том, что вторая сторона потом не станет отрицать подпись. Нотариус подтверждает личности сторон и удостоверяет договор. Сам договор не заменяет доказательство передачи денег, но по нотариально удостоверенному договору займа при соблюдении установленных законом условий возможно взыскание долга через исполнительную надпись нотариуса без судебного разбирательства. Расписка имеет юридическую силу без нотариуса — долги по ней взыскивают тем же порядком.
Что обязательно написать в договоре займа
В договоре займа между физическими лицами нет пунктов, для которых нужен юрист: его пишут обычным языком, на одном-двух листах, от руки или на компьютере. Весь вес — в полноте состава.
Пункты, без которых документ не работает
Порядок пунктов — сверху вниз, от названия до подписей. Этот перечень и есть образец договора займа между физическими лицами: по нему документ переписывают на лист своей рукой, ничего не пропуская.
- название документа и номер, если стороны решили его присвоить: «Договор займа № 1»;
- дата и место составления: город и полная дата, без сокращений вроде «14.10.26»;
- полные фамилия, имя и отчество обеих сторон, дата рождения, серия и номер паспорта, кем и когда выдан, адрес регистрации и фактического проживания;
- кто из двоих займодавец, а кто заемщик — прямо словами, без «стороны 1» и «стороны 2»;
- сумма займа цифрами и сразу прописью, с валютой: «150 000 (сто пятьдесят тысяч) рублей 00 копеек»;
- прямая запись о передаче и о долге: деньги переданы в собственность заемщика, заемщик обязуется вернуть такую же сумму;
- способ передачи денег: наличными под расписку или переводом на счет с указанием назначения платежа;
- дата передачи денег — она подтверждает начало займа, а срок возврата и исковую давность определяют по условиям договора и установленным законом правилам;
- срок возврата конкретной календарной датой, а не формулировкой «через полгода»;
- порядок возврата: единовременно, равными частями или по графику с датами и суммами;
- условие о процентах: ставка в процентах годовых и периодичность уплаты, либо прямая запись, что проценты не начисляются;
- ответственность за просрочку: неустойка твердой суммой или процентом за каждый день;
- количество экземпляров и у кого они остаются;
- подписи обеих сторон от руки с расшифровкой фамилии и инициалов.
Пропуск пункта не делает документ недействительным: большинство условий закон восполняет сам. Последствие другое. Срок возврата не написали — и заем стал возвратным по требованию; про проценты промолчали — их начислят по ключевой ставке, а не по той, на которую рассчитывал займодавец.
Условия, которые добавляют по желанию
Остальное стороны дописывают сами. Целевое использование денег — когда заем выдается на конкретную покупку и займодавец хочет проверять, куда ушла сумма. Обеспечение — залог имущества или поручительство третьего лица, каждое отдельным договором. Обстоятельства непреодолимой силы, порядок расторжения, подсудность спора — привычные пункты, которые сокращают поле для толкований, если дело дойдет до спора.
Адреса для уведомлений и порядок досудебной переписки кажутся лишними. Выручают они один раз: когда заемщик перестает отвечать на звонки, а письменное требование надо отправить так, чтобы оно считалось доставленным.
Как написать долговую расписку от руки
Что указать в расписке
Расписку заемщик пишет своей рукой на обычном листе. Образец долговой расписки между физическими лицами сводится к перечню сведений, которые должны оказаться в тексте, и к порядку, в каком они идут.
- заголовок «Расписка» — одним словом, сверху листа;
- дата и место составления: город и полная дата;
- фамилия, имя, отчество того, кто получает деньги, его дата рождения, паспортные данные и адрес;
- те же сведения о том, кто деньги дает;
- сумма цифрами и сразу прописью, с копейками, даже если копеек нет;
- прямая запись о том, что деньги получены в долг — не подарены и не переданы за товар, работу или услугу;
- ссылка на договор займа с его датой и номером, если договор составляли;
- дата возврата конкретным числом;
- проценты со ставкой и порядком уплаты либо запись о том, что заем беспроцентный;
- формулировка «обязуюсь вернуть» с той же датой возврата;
- подпись получателя денег от руки с расшифровкой фамилии и инициалов.
Формы расписки, утвержденной государством, не существует — её пишут произвольно, своими словами. Силу документу даёт состав сведений, и готовая печатная заготовка со стороны к этой силе ничего не прибавляет. Перечня выше хватает: нужны лист, ручка и паспорта.
Что сделать в момент передачи денег
Долговую расписку правильно составлять в момент передачи денег — вместе, при обеих сторонах, с паспортами на столе. Текст пишет сам заемщик. Своей рукой, от начала до конца, без помощников. Машинописная расписка тоже действует, но рукописную труднее оспорить по подписи: по рукописному тексту в споре назначают почерковедческую экспертизу.
Перед подписью сверяют паспорт с тем, что вписано в документ. Одна ошибка в серии или в фамилии — и должника придётся устанавливать через суд. Суммы и даты ставят после того, как деньги пересчитаны. Подпись заемщик ставит такую же, как в паспорте.
Если деньги идут переводом, в назначении платежа пишут словами: «заем по договору от такого-то числа». Каждая передача фиксируется своей распиской: дали 50 000 ₽ в марте и еще 80 000 ₽ в мае — это две бумаги. Оригинал остаётся у того, кто дал деньги, и хранится до полного возврата; заемщику достаточно фотографии текста.
Ошибки, из-за которых расписку не принимает суд
Суд оценивает доказательства в совокупности, и одна помарка дело не хоронит. Но каждая из ошибок ниже добавляет заемщику аргументов в споре, а займодавцу — лишние месяцы ожидания и лишние расходы на юриста. Долговая расписка между физическими лицами рассыпается по одним и тем же причинам.
- сумма написана только цифрами и неразборчиво: «15 000» легко прочитать как «75 000», а с суммой прописью спорить не о чем;
- в тексте нет слов о том, что деньги получены в долг: документ читается как подтверждение оплаты за что-то или как подарок, и возвращать по нему нечего;
- нет даты возврата: займ становится бессрочным, и требовать его приходится письменно, после чего у заемщика есть еще тридцать дней;
- указаны одни фамилия, имя и отчество без паспортных данных: по однофамильцу установить, кто именно должник, невозможно;
- расписка напечатана, подпись одна и на паспортную не похожа: заемщику остается заявить, что подписывал не он;
- в тексте не сказано, что сумма получена наличными, а перевода по счету не было: передача денег ничем не закрыта;
- расписку не вернули и не аннулировали после погашения: она продолжает выглядеть как действующее требование;
- заемщик заявляет, что денег не получал вовсе.
Последний случай называется оспариванием займа по безденежности. Когда сделка должна была быть письменной, оспаривать получение денег свидетельскими показаниями закон не разрешает — заемщику придется приводить письменные доказательства. Исключения узкие: обман, насилие, угроза, стечение тяжелых обстоятельств и действия представителя заемщика в ущерб ему. По этой причине в расписке и пишут прямо: деньги в такой-то сумме получены наличными такого-то числа.
Проценты по займу между гражданами: можно ли и сколько
Проценты между гражданами начислять можно. Размер стороны согласуют сами, и ни минимальной, ни предельной ставки для частного займа закон не называет. Записывают её в процентах годовых и там же указывают, когда проценты уплачиваются. Если о периодичности не договорились, их платят ежемесячно до дня возврата включительно.
Молчание договора работает по-разному, и перелом проходит по сумме 100 000 ₽. Договор между гражданами на сумму не выше этой предполагается беспроцентным, если прямо не предусмотрено иное. Выше порога логика переворачивается: без условия о процентах их размер определяется ключевой ставкой Банка России, действовавшей в соответствующие периоды. Саму величину ставки в документ переносить незачем. Беспроцентность поэтому записывают прямо: одна строка «проценты за пользование займом не начисляются» снимает весь будущий спор.
Фиксированного потолка для займа между гражданами нет, зато у суда есть рычаг. Проценты, которые в два и более раза превышают обычно взимаемые в подобных случаях и потому чрезмерно обременительны для должника, суд вправе уменьшить; закон называет их ростовщическими. Автоматической скидки не будет: снижение — право суда, просить о нем надо в споре.
Проценты за пользование займом и неустойка за просрочку — разные деньги. Первые идут за то, что заемщик пользуется чужой суммой, и начисляются весь срок займа. Вторая появляется после просрочки. В договоре их прописывают отдельными пунктами, иначе при взыскании придётся объяснять суду, что именно вы посчитали и за какие дни.
Налог с процентов для займодавца
Проценты, которые получил займодавец, — его доход, и с него платится НДФЛ. Заемщик-гражданин налоговым агентом не считается и за займодавца ничего не удерживает, поэтому декларировать доход и считать налог приходится самому. Декларация называется 3-НДФЛ. Подают ее через личный кабинет налогоплательщика на сайте ФНС.
Сроки жёсткие. Декларацию сдают не позднее 30 апреля года, следующего за годом получения процентов, а налог платят до 15 июля. Ставка с 2025 года зависит от суммы всех доходов за год: 13% при сумме налоговых баз до 2,4 млн ₽, дальше по прогрессивной шкале.
Возврат самой суммы займа доходом не считается и налогом не облагается — налог берут только с процентов. Если деньги передаются без обязанности вернуть, это уже дарение с другой логикой: подаренные деньги от другого гражданина НДФЛ не облагаются вовсе, независимо от родства. Близкое родство имеет значение для подарков другого рода — недвижимости, машины, ценных бумаг. Заём и дарение оформляют разными документами, иначе одно переквалифицируют в другое.
Чем займодавцу подстраховаться, кроме расписки
Расписка закрывает факт передачи денег. Платежеспособность заемщика и сохранность самой бумаги она не закрывает. Способов подстраховаться немного, и веса они разного.
- перевод вместо наличных: выписка по счету с назначением платежа доказывает передачу денег независимо от того, цела ли расписка;
- поручительство: поручитель отвечает за долг вместе с заемщиком, и оформляют это отдельным договором, а не припиской в расписке;
- залог имущества при крупной сумме: он дает право получить деньги за счёт заложенной вещи, а уведомление о залоге движимого имущества стоит внести в реестр Федеральной нотариальной палаты;
- свидетели: закон их не требует, но если при подписании кто-то был, его данные вписывают в документ и он ставит подпись;
- проверка заемщика до передачи денег: действительность паспорта, исполнительные производства по банку данных ФССП, сведения о банкротстве по ЕФРСБ.
Залог автомобиля живет по своим правилам — с оценкой, ПТС и страхованием: что ещё проверяют в договоре, когда заем обеспечен автомобилем. Разобрано и то, как зарегистрировать уведомление о залоге движимого имущества.
Ни один из этих способов не гарантирует возврат. Поручитель сам может остаться без денег, заложенная машина — попасть в аварию, а запись в ЕФРСБ появляется уже после подачи заявления.
Что делать, если долг не возвращают
Претензия и переговоры
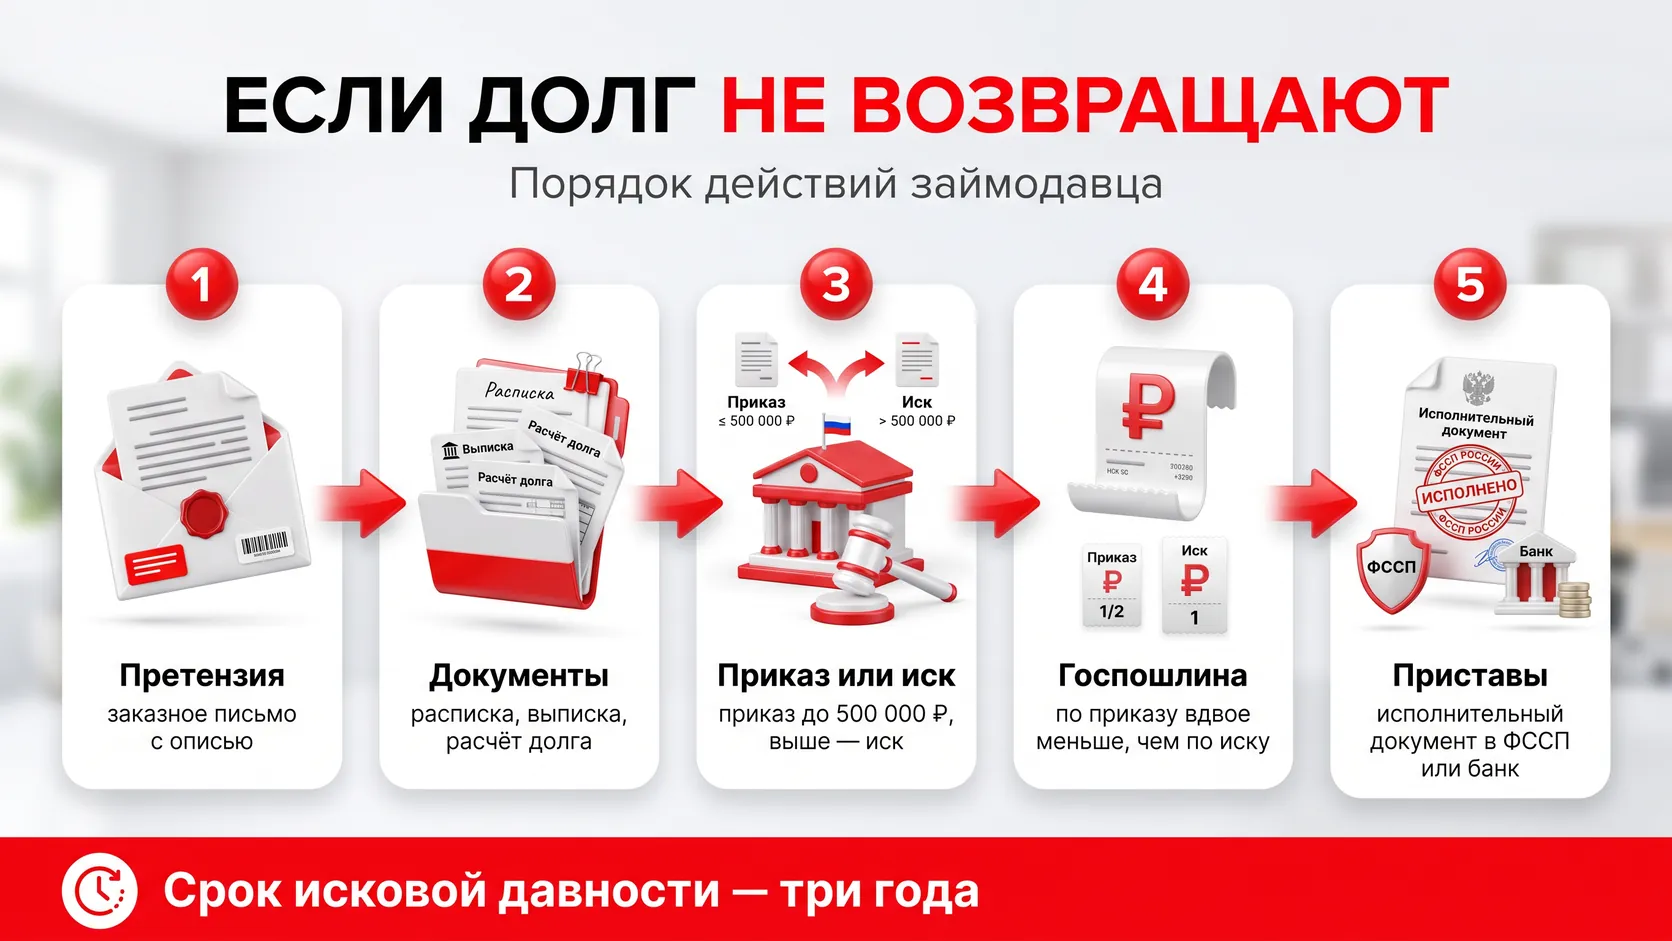
Начинают с письменного требования вернуть долг. Звонки и сообщения в мессенджере тут не в счёт: нужна бумага с подтверждением отправки — заказное письмо с описью по адресу из договора. След пригодится в суде как доказательство.
Требование нужно и в другом случае. Срок возврата в документе не указан вовсе — тогда сумму возвращают в течение тридцати дней со дня, когда займодавец её потребовал, если договором не установлено иное.
У переговоров есть побочный эффект в пользу займодавца. Срок исковой давности прерывается, когда заемщик письменно признал долг или заплатил часть, и отсчёт идёт заново.
Судебный приказ и исковое заявление
Если долг по расписке не возвращают даже после требования, остается суд. Порядок зависит от суммы требования.
- Соберите документы: оригинал расписки или договора, выписку по счету, копию требования с подтверждением отправки, расчёт долга;
- Определите, приказ или иск: приказ выдают при взыскиваемой сумме не свыше 500 000 ₽, заявление подают мировому судье, а выше порога нужен иск;
- Проверьте подсудность иска: споры при цене иска до 50 000 ₽ ведёт мировой судья, остальные — районный суд, а участок находят на ГАС «Правосудие»;
- Оплатите госпошлину: по иску при цене до 100 000 ₽ это 4 000 ₽, дальше она растет от суммы требования, а по заявлению о приказе берут половину;
- Подайте заявление: приказ судья выносит в течение десяти дней со дня поступления, без вызова сторон;
- Передайте исполнительный документ: судебный приказ сам служит исполнительным документом, и его несут приставам или в банк должника.
У приказа есть обратная сторона. Копию судья высылает должнику в пятидневный срок, и у того есть десять дней со дня получения на возражения. Обосновывать несогласие не требуется: приказ отменяют, и требование заявляют иском.
Исковое производство дольше и дороже, зато рассчитано на спор. В него идут при сумме выше порога, после отмены приказа и когда заемщик отрицает получение денег. Ход взыскания проверяют по банку данных ФССП.
Общий срок исковой давности — три года. Отсчет зависит от того, как задан срок возврата, и прервать срок можно — с какого момента считают срок исковой давности и когда он прерывается, разобрано отдельно.
Расписка после возврата долга
Долг погашен — расписку возвращают заемщику. Дальше на выбор: документ уничтожают или делают на нем запись, что деньги получены обратно, с датой и подписью займодавца. Вторая расписка — уже от займодавца — нужна, если первую вернуть нельзя: она потерялась или займодавец в другом городе.
Такая расписка короткая. В ней ссылаются на первый документ с его датой, пишут, что долг погашен полностью и претензий нет, ставят дату и подписи, делают два экземпляра — по одному каждой стороне.
Смысл в риске, который остается у заемщика. Расписка, оставшаяся на руках у займодавца, выглядит как действующее требование, и предъявить ее повторно никто не помешает — доказывать оплату придется уже должнику. При возврате частями каждую сумму отмечают на самой расписке с датой или пишут отдельную расписку на каждый платеж.

