
Персональный кредитный рейтинг: как узнать свой кредитный рейтинг и что означают баллы
 5
Персональный кредитный рейтинг — балл от 1 до 999, который рассчитывает бюро кредитных историй. Он помогает оценить кредитоспособность заемщика, но банки и МФО могут использовать собственные скоринговые модели и не учитывать рейтинг бюро. Решение по заявке этот балл сам по себе не определяет. Разбираем, как узнать свой кредитный рейтинг, что означает каждая зона шкалы, какие записи двигают его вверх и вниз и почему в двух бюро цифры могут не совпасть.
Что такое персональный кредитный рейтинг и чем он отличается от кредитной истории
Бюро кредитных историй хранит записи о ваших кредитах, займах, рассрочках и о каждом платеже по ним. Из этого массива оно считает одно число — оценку кредитоспособности по шкале от 1 до 999. Так устроен персональный кредитный рейтинг, сокращенно ПКР. Кредитору чаще достаточно балла: он читается за секунду, а на разбор полного отчёта нужно время. Появляется балл вместе с первой записью — после первого кредита, кредитной карты или рассрочки.
Кредитная история и рейтинг — разные вещи. История подробна: кто выдал кредит, на какую сумму, когда и как вносились платежи, были ли просрочки и на сколько дней они затянулись. Рейтинг — одно число, выведенное из этой записи по методике бюро. По истории разбирают конкретный договор, по баллу — общую картину.
Есть и третий термин — кредитный отчет. Это документ, который бюро выдает по запросу: договоры, суммы, графики платежей, записи о просрочках и обращения кредиторов. Рейтинг обычно показан внутри отчёта или рядом с ним в личном кабинете бюро. Если нужен сам документ, у нас есть разбор, что входит в кредитный отчет и как его получить.
Балл считает бюро, а требования к методике расчета устанавливает Банк России. Государство рейтинг никому не присваивает, и одного показателя «на всю страну» у человека нет — у каждого бюро свой. Смотрят на балл банки, МФО и сам заемщик. НБКИ оговаривает это прямым текстом: ПКР носит информационный характер, кредитор вправе его не использовать, а высокое значение одобрения не гарантирует.
Как считается ПКР и что такое шкала от 1 до 999
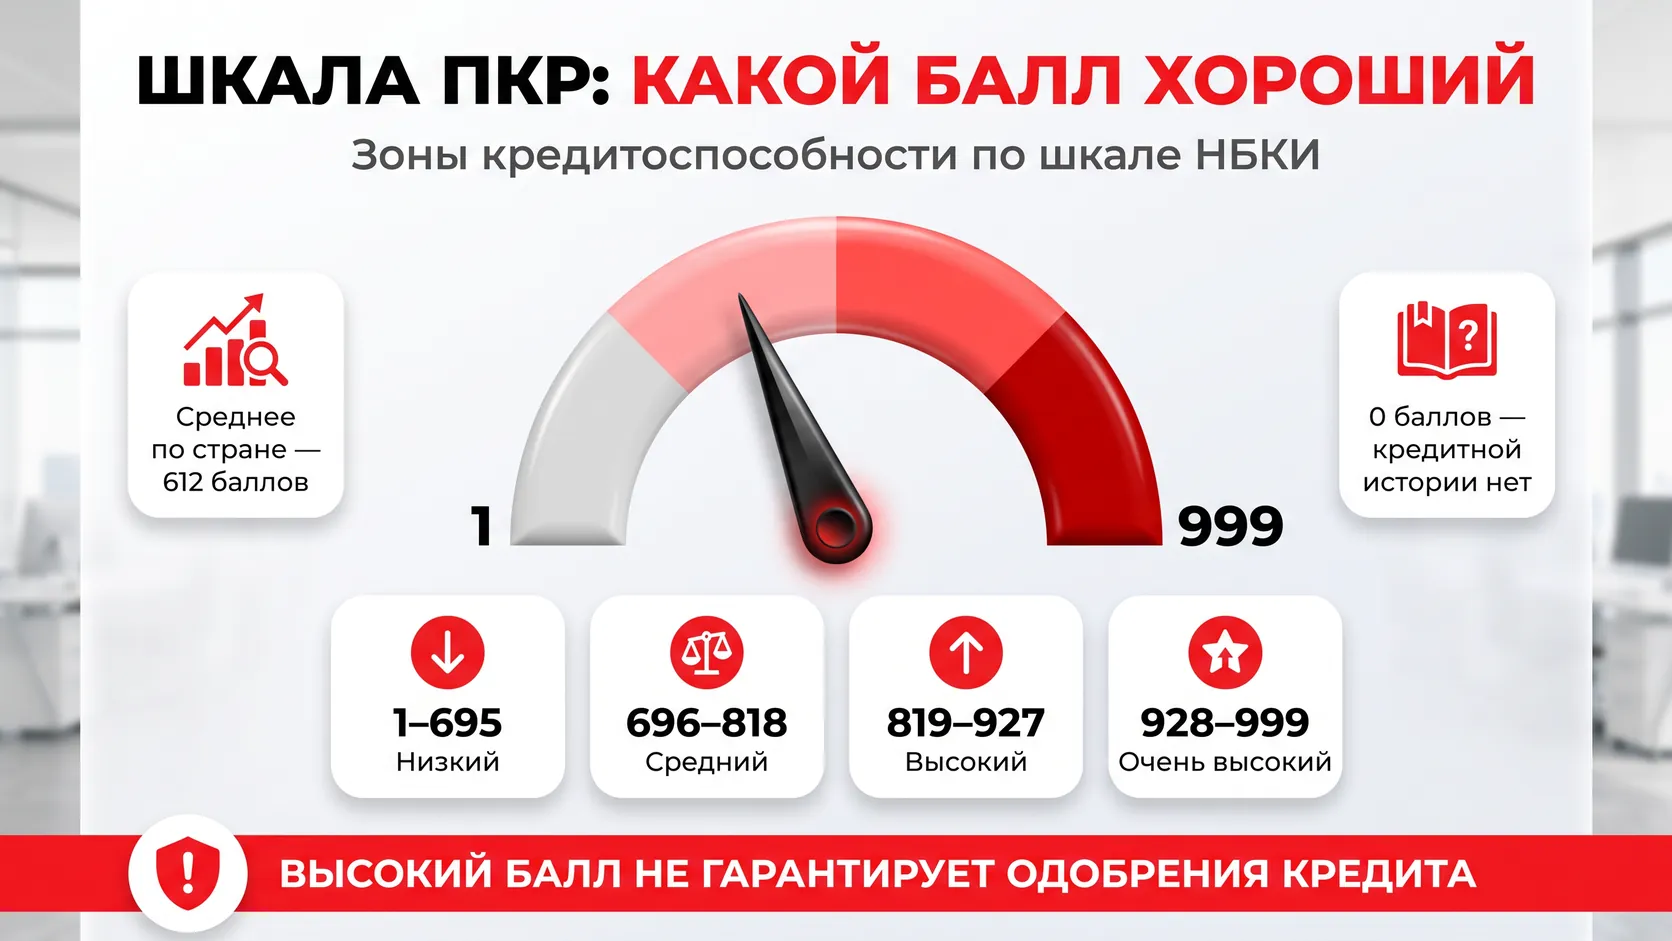
Шкала одна для всех записей: от 1 до 999 баллов. Чем выше значение, тем меньше риска видит в заемщике кредитор и тем охотнее предлагает условия подешевле. Среднее значение по стране НБКИ оценивает в 612 баллов из 999 возможных — это ориентир для сравнения, а не норматив.
Требования к методике расчета задаёт Банк России, а алгоритм каждое бюро пишет под себя. Формул в открытом доступе нет. Бюро раскрывает перечень параметров, но умалчивает об их весе, поэтому пересчитать свой балл вручную не получится даже при желании. Отсюда и разные цифры у одного человека в разных бюро — об этом отдельный раздел ниже.
Балл не закреплён за человеком навсегда. Он пересчитывается, когда в историю попадает новая запись: внесенный платеж, новый договор, закрытие кредита. НБКИ предупреждает и о втором сценарии: значение меняется без всяких новых событий, когда более ранние записи выходят за расчетный период методики. Балл может подрасти просто потому, что старая просрочка перестала учитываться.
Если кредитов и займов не было вообще, считать нечего: кредитной истории нет, рейтинг не рассчитывается и показывается нулевым. Нулевой балл и хороший балл — ситуации разные. Для кредитора первая означает, что оценивать заемщика не на чем.
Что влияет на балл, а что на него не влияет
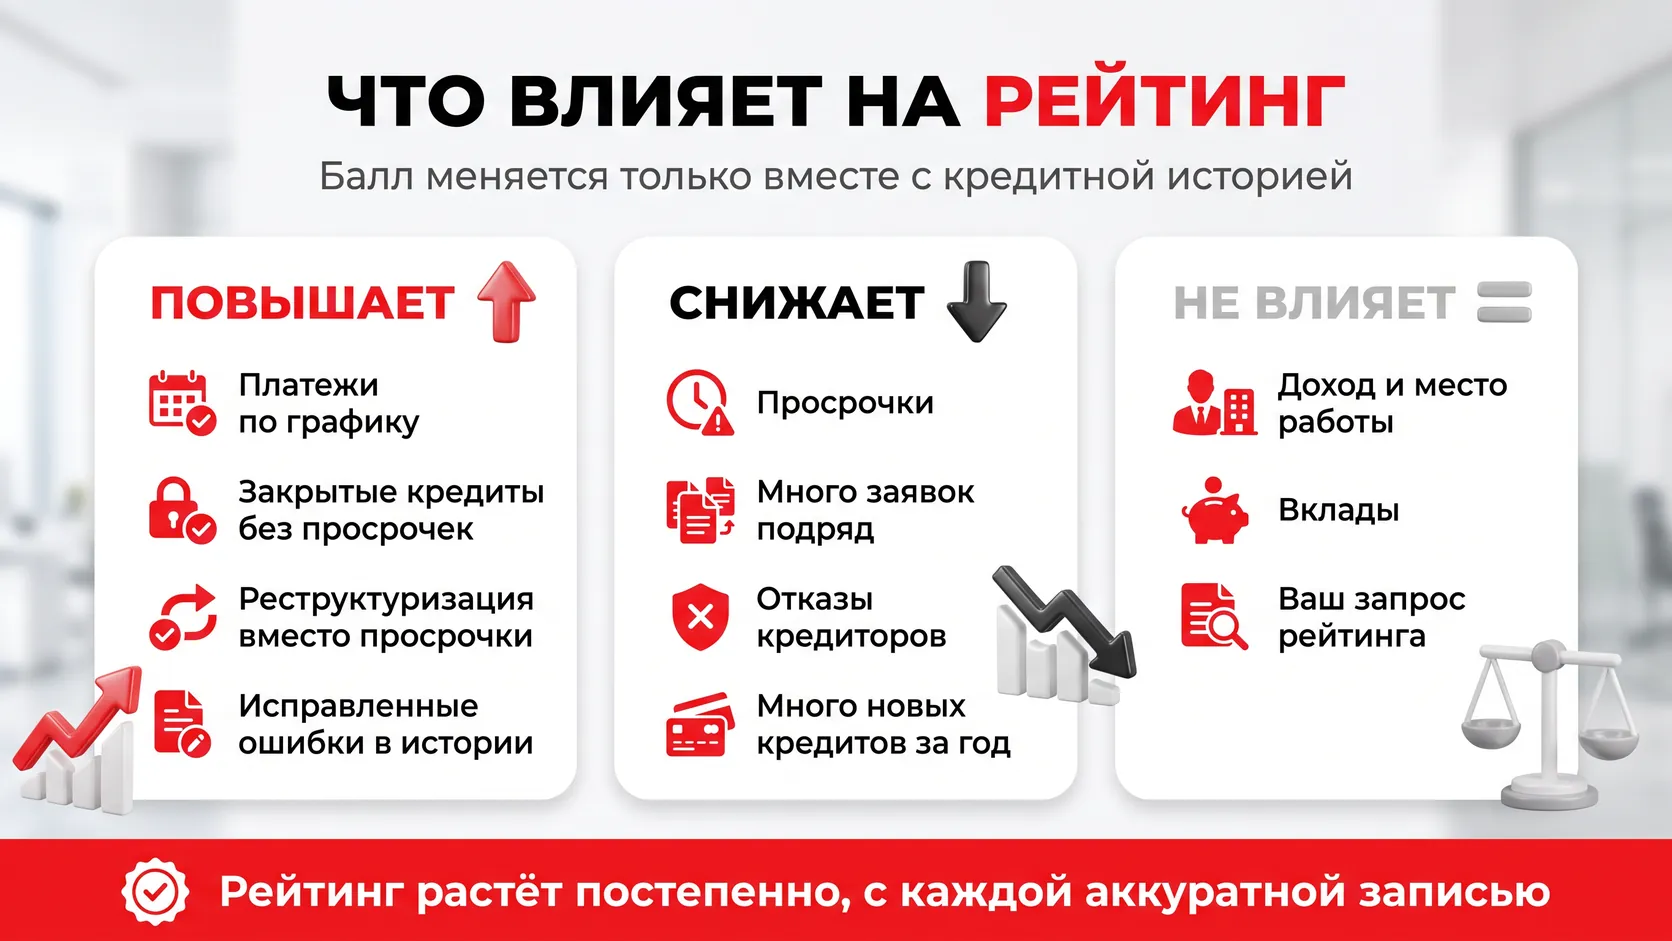
Параметры расчёта НБКИ перечисляет открыто, с глубиной данных по каждому. У остальных бюро набор похожий, а периоды и веса свои:
- платежная дисциплина — главный фактор; учитывается, вовремя ли вносились платежи по прошлым договорам и есть ли открытые просрочки;
- кредитная нагрузка — количество кредитов, открытых за последние 12 месяцев; чем их больше, тем ниже балл;
- доля отказов по заявкам — данные за последние 3 года; частые отказы кредиторов тянут рейтинг вниз;
- сумма текущей просрочки — чем больше долг по просроченным платежам, тем сильнее падает балл;
- срок с момента погашения последней длительной просрочки — учитываются задержки свыше 30 дней, и после закрытия долга балл растёт по мере того, как просрочка отодвигается в прошлое;
- количество успешно закрытых кредитов за последние 3 года — аккуратно завершенные договоры работают в плюс.
Доход и место работы в кредитную историю не попадают, поэтому на балл они не действуют: эти сведения оценивает уже кредитор по справкам и выписке. Депозит в банке рейтинг тоже не поднимает. Собственный запрос балла его не меняет, запрос кредитора — тоже. Платежи за коммунальные услуги и мобильную связь живут отдельно от кредитной истории: до бюро они доходят только после суда, когда долг подтвержден решением и не погашен в течение десяти дней. По той же схеме попадают неисполненные алименты.
Распространённое заблуждение: тот, кто никогда не брал в долг, выглядит для банка идеальным заемщиком. Логика обратная. Записей нет — значит, алгоритму не на чем прогнозировать поведение заемщика, и балл остается нулевым, а высокий рейтинг набирается только аккуратно обслуженными договорами.
Какой кредитный рейтинг считается хорошим
Какой кредитный рейтинг считается хорошим, у каждого бюро определяется своей градацией зон. НБКИ на странице услуги делит шкалу на четыре уровня кредитоспособности:
- 1–695 баллов — низкая; заявку могут отклонить, а при одобрении условия окажутся невыгодными: короткий срок, небольшая сумма, высокая ставка;
- 696–818 — средняя; шансы на одобрение выше, но требования к заемщику строже, а условия хуже базовых;
- 819–927 — высокая; договоры обслуживались стабильно, и на этом уровне кредиторы предлагают стандартные и более выгодные условия;
- 928–999 — очень высокая; максимальные шансы на одобрение и лучшие условия из линейки кредитора.
Границы бюро периодически пересматривает, а методика у каждого своя — цифру стоит смотреть в кабинете того бюро, где лежит ваша история. Приложения банков иногда показывают собственную разбивку, например четыре равные полосы по 300 баллов. Это деление конкретного сервиса, и со шкалой бюро оно не совпадает.
Попадание в верхнюю зону не означает одобрения. Кредитор смотрит на стаж кредитной истории, на прошлые просрочки и на текущую долговую нагрузку, и любой из этих факторов способен перевесить балл. При среднем рейтинге заявку одобряют, при высоком отказывают. НБКИ пишет об этом без обиняков: значения, при котором отказ или одобрение гарантированы, не существует — всё зависит от размера кредита и требований кредитора.
Почему рейтинг в разных БКИ разный
Банки, МФО, кредитные кооперативы, лизинговые компании и операторы инвестиционных платформ обязаны передавать сведения о заемщике хотя бы в одно бюро, а в какое именно — решают сами. С 1 января 2022 года системно значимые банки и другие крупные кредиторы с портфелем розничных кредитов от 100 млрд рублей отчитываются минимум в два бюро. Из-за этого в каждом бюро лежит своя часть картины: где-то ипотека и автокредит, где-то только микрозаймы.
Шкала при этом общая, 1–999, а алгоритм у каждого бюро собственный. Расхождение в баллах у одного человека ошибкой расчета не является и оспаривать его бессмысленно. Смысл есть посмотреть балл в каждом бюро, где хранится ваша история: кредитор запросит то бюро, с которым работает сам, и выбрать за него цифру покрасивее не получится.
Действующий список ведет Банк России — это государственный реестр бюро кредитных историй на сайте регулятора. На начало октября 2026 года в нём шесть бюро, и состав меняется: кого-то включают, кого-то исключают, юрлица переименовываются. Там же есть адреса офисов приёма, телефоны и сайты бюро.
ПКР и скоринг банка: почему высокий балл не гарантирует одобрения
Бюро считает балл по записям кредитной истории. Кредитор принимает решение по своей скоринговой модели, и в неё входят данные, которых в бюро попросту нет: подтвержденный доход, стаж и стабильность работы, возраст, иногда профессия и семейное положение. Сравнивать скоринговый балл банка с ПКР бессмысленно — у них разные входные данные и разные методики.
Отдельно кредитор считает показатель долговой нагрузки — долю дохода, которая уходит на платежи по обязательствам. НБКИ приводит ориентир: если на погашение долгов вместе с новым платежом уходит больше половины дохода, вероятность одобрения заметно снижается. Нормы, обязывающей отказать при каком-то значении ПДН, нет.
ПКР и ПДН легко перепутать. Рейтинг описывает платежную дисциплину в прошлом, нагрузка — долю дохода, которую платежи занимают прямо сейчас. По залоговым продуктам к этому добавляются первоначальный взнос и ликвидность предмета залога.
Практический смысл у балла простой: он помогает заранее оценить шансы и понять, что подтягивать до заявки. Отказ при высоком рейтинге возможен, и причины обычно лежат вне кредитной истории: подробнее почему кредитор отказывает при хорошем балле.
Как узнать свой кредитный рейтинг
Через личный кабинет бюро кредитных историй
Основной способ — личный кабинет на сайте бюро. В НБКИ это три шага.
- Зарегистрируйтесь в личном кабинете: логином служит ваша электронная почта, пароль — не короче восьми символов.
- Войдите и подтвердите профиль через учётную запись Госуслуг — бюро в онлайне сверит паспортные данные и откроет доступ к истории.
- В разделе услуг выберите получение ПКР и нажмите кнопку бесплатного запроса: балл появится сразу, рядом с ним — диаграмма и факторы, которые его снизили.
Сам рейтинг НБКИ отдаёт бесплатно и без ограничения по числу запросов.
Через Госуслуги: что портал даёт, а что нет
Портал рейтинг не считает и не хранит. Через него уходит запрос в Центральный каталог кредитных историй (ЦККИ), а в ответ приходит список бюро, где лежит ваша история, со ссылками на их личные кабинеты. Услуга называется «Сведения о бюро кредитных историй», нужна подтвержденная учетная запись.
На портале балл не появится. Как узнать свой кредитный рейтинг бесплатно онлайн, определяет уже само бюро: в его кабинете вы регистрируетесь, подтверждаете личность и запрашиваете ПКР. Точного срока ответа каталога портал не обещает — ждите уведомления в личном кабинете.
Через приложение банка
Многие банки выводят кредитный рейтинг прямо в мобильном приложении. Считают они его по данным бюро, с которыми работают, и обновляют по своему графику. Запрашивать ничего не нужно.
Расхождение с баллом бюро здесь нормально: сервис использует свою разбивку зон и свой период пересчета. Когда нужна цифра первоисточника, запрашивайте ПКР в бюро.
Можно ли узнать рейтинг без Госуслуг
Да. Как узнать кредитный рейтинг без госуслуг, подсказывает сам Банк России: запрос в ЦККИ он принимает на своём сайте по коду субъекта кредитной истории. Код работает как пин-код карты: цифры и буквы, от 4 до 15 знаков.
Если кода нет, запрос в каталог подают через банк, МФО, кредитный кооператив, бюро, нотариуса или почтовое отделение с телеграфом. Личность в бюро подтверждают и без портала: граждан принимают в офисе и работают с нотариально заверенной доверенностью, а за несовершеннолетнего или недееспособного сведения получает законный представитель.
Кредитная история и рейтинг относятся к персональным данным. Сам человек вправе запросить свои сведения в БКИ. Другие организации, в том числе банки, МФО и работодатели, могут получить кредитный отчёт при наличии согласия субъекта кредитной истории, оформленного в установленном законом порядке. При этом согласие на получение кредитной истории для кредитования действует по специальным правилам. Сервисов «проверить рейтинг по фамилии» не бывает: такое предложение означает мошенничество или слитую базу.
Почему падает кредитный рейтинг и как его повысить
Почему падает кредитный рейтинг, просрочками объясняется далеко не всегда. Балл снижают серия заявок за короткое время, отказы кредиторов, рост числа открытых и непогашенных договоров за последний год, долгая пауза в кредитной активности. Отдельная причина — чужие записи: ошибка при передаче данных или заём, который мошенники оформили на ваши документы. В личном кабинете НБКИ факторы снижения показаны рядом с диаграммой балла, и разбор удобнее начинать оттуда.
Как повысить персональный кредитный рейтинг, зависит только от того, что попадёт в историю дальше. Работает вот что:
- вносить платежи по графику: платежная дисциплина — главный фактор расчёта, и каждый вовремя закрытый платёж добавляет баллы;
- погасить текущую просрочку и дать времени пройти: после закрытия длительной задержки балл растёт по мере того, как она уходит в прошлое;
- не подавать заявки подряд: несколько обращений за короткий срок и отказы по ним снижают рейтинг даже при чистой платежной истории;
- при угрозе просрочки договариваться с кредитором о реструктуризации: запись об изменении условий договора НБКИ считает для балла нейтральной, в отличие от просрочки;
- проверить историю на ошибки и оспорить их: процедура оспаривания бесплатна, заявление подают в то бюро, где нашлась неточность.
Быстро балл не поднимается. Запись о кредитной сделке бюро хранит семь лет со дня последнего изменения в ней — столько же длительная просрочка будет видна кредитору, даже закрытая. Достоверную запись не удалить ни заявлением, ни через посредников: Банк России прямо указывает, что понятия «кредитный брокер» в законодательстве нет и внести изменения в кредитную историю такие консультанты не могут. Рейтинг отрастает вместе с новыми аккуратными записями, и видно это по динамике за несколько месяцев, а не по одному внесенному платежу.
Как часто проверять ПКР и влияет ли запрос на балл
Проверка балла его не портит. НБКИ относит запрос самого человека и запрос кредитора к «мягким»: на значение рейтинга они не влияют, частота проверок тоже. Снижает балл отказ по заявке, а сам факт обращения за сведениями — нет.
Здесь путают два разных лимита. Кредитный отчёт по закону о кредитных историях выдаётся бесплатно дважды в каждый календарный год в каждом бюро, причём на бумаге — не больше одного раза. На сам рейтинг это ограничение не распространяется: как узнать кредитный рейтинг бесплатно, НБКИ отвечает прямо — в личном кабинете, неограниченное количество раз. У других бюро условия выдачи балла стоит уточнять отдельно.
Как ориентир НБКИ называет проверку раз в два-три месяца. Есть ситуации, когда смотреть балл стоит вне графика:
- перед заявкой на крупный кредит — чтобы оценить шансы и подтянуть то, что успеете;
- после полного погашения кредита — убедиться, что обязательство закрыто без просрочек и попало в историю;
- при неожиданном отказе — причина часто видна в перечне факторов снижения;
- при подозрении на мошенничество — чужой заем на ваше имя роняет балл резко и без предупреждения.

