
Период охлаждения по кредиту: как работает закон и сколько ждать деньги
 5
Договор подписан, одобрение получено, а денег на счете нет — так выглядит период охлаждения по кредиту. Это обязательная пауза между подписанием индивидуальных условий и выдачей денег: четыре часа при сумме от 50 000 до 200 000 ₽ и 48 часов при сумме свыше 200 000 ₽. Разбираем, с какой даты работает правило, каких договоров оно не касается, что обязан сделать кредитор и что заемщик может сделать, пока пауза идёт.
Что такое период охлаждения по кредиту
Механика простая. Вы подписали индивидуальные условия, кредитор зафиксировал договор, но передать деньги он обязан не сразу. Что значит период охлаждения по кредиту на практике: сумма уже закреплена договором, а распорядиться ею вы сможете через четыре часа или через двое суток — в зависимости от размера кредита. Проценты за это время не начисляются.
Паузу легко спутать с другими этапами, которых она не заменяет. Это не рассмотрение заявки и не проверка документов — те шаги к моменту подписи уже пройдены. Отказом кредитора задержка тоже не считается: решение принято, задержана только выдача. Договор пауза сама по себе не отменяет — если заемщик не сделает ничего, по истечении срока деньги придут на счет, а платить придется по графику.
Способ оформления на срок не влияет: онлайн-заявка через приложение, визит в офис банка или в офис МФО дают одинаковую паузу. Сбивает с толку само название, знакомое по страховкам. Там период охлаждения — срок на возврат полиса, оформленного вместе с кредитом. Совпадает термин, а сроки и законы разные.
С какой даты действует правило и каким законом введено
Пауза обязательна. Есть ли у кредита период охлаждения, зависит не от банка, а от суммы и вида договора: правило установил закон, и с 1 сентября 2025 года оно работает у всех кредиторов одинаково. Отключить его по просьбе клиента нельзя.
Норму ввел отдельный закон против кредитного мошенничества, принятый в феврале 2025 года, — он дополнил закон о потребительском кредите. Правило применяется к договорам, подписанным начиная с 1 сентября 2025 года. К тому, что оформлено раньше, задним числом его не распространяли.
Период охлаждения по кредиту в 2026 году работает по тем же параметрам: пороги 50 000 и 200 000 ₽ не сдвигали, четыре часа и 48 часов не меняли. Страница Банка России с разъяснениями о паузе последний раз обновлялась 27 августа 2025 года. Поправки 2026 года коснулись не сроков, а порядка уведомления заемщика.
Сколько длится период охлаждения и от какой суммы
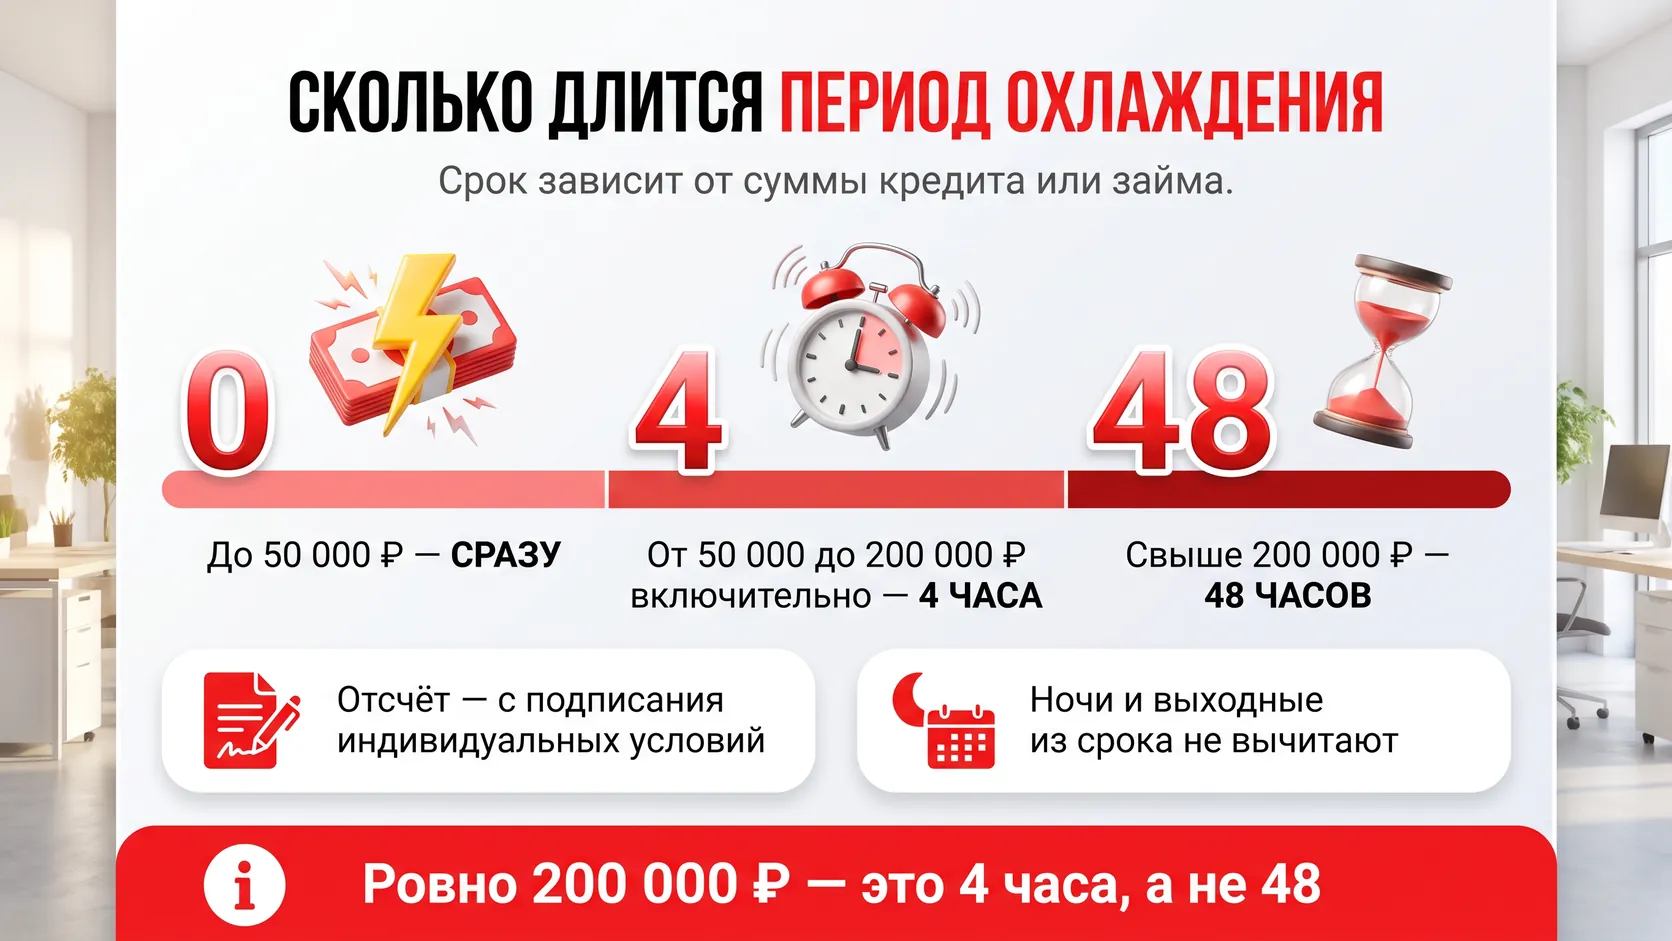
Срок привязан к сумме, и границ всего две. До 50 000 ₽ деньги выдают сразу — паузы нет. От 50 000 до 200 000 ₽ включительно кредитор передает деньги не раньше чем через четыре часа после подписания индивидуальных условий.
Период охлаждения по кредиту — 48 часов, если сумма превышает 200 000 ₽. Именно превышает: ровно 200 000 ₽ остаются в четырехчасовом интервале. Формулировка «48 часов от 200 тысяч», которая гуляет по статьям, сдвигает границу на шаг вниз, и человек с суммой ровно в 200 000 ₽ зря готовится ждать двое суток.
Сколько длится период охлаждения по кредиту, закон измеряет в часах, а не в днях — отсюда и путаница в запросах про дни. 48 часов — это двое суток подряд. Ночь и выходные из них не вычитают: разъяснений о том, что отсчет где-то останавливается, Банк России не публиковал. Подписали договор на 300 000 ₽ в пятницу вечером — деньги станут доступны в воскресенье вечером.
От какой суммы начинается период охлаждения, определяет итоговая цифра в индивидуальных условиях, а не та, что стояла в заявке. Одобрили меньше запрошенного — считайте по одобренному. По кредитной карте границу задает размер лимита.
С какого момента считается пауза
Отсчет стартует с подписания заемщиком индивидуальных условий договора. На практике этот момент обычно совпадает с подписанием самого договора — поэтому в уведомлении кредитора срок выдачи тоже считается от подписи.
Код из СМС в приложении и подпись ручкой в офисе дают одинаковый старт. А подача заявки, одобрение и звонок менеджера паузу не запускают: одобренная, но не подписанная заявка к периоду охлаждения отношения не имеет.
Индивидуальные условия — это параметры именно вашего договора: сумма, срок, ставка, график платежей. Общие условия кредитования — типовой документ кредитора для всех клиентов, и отсчёт к нему не привязан.
На какие кредиты и займы распространяется
Под правило попадают потребительские кредиты банков и потребительские займы МФО начиная с 50 000 ₽. Период охлаждения по потребительскому кредиту не зависит от цели: деньги на ремонт, на лечение или вообще без указания цели — пауза одна. Вот что она охватывает:
- наличные в кассе и перевод на карту — способ выдачи на срок не влияет;
- онлайн-оформление и оформление в офисе — закон между ними разницы не делает;
- POS-кредит и рассрочка от 50 000 ₽ при покупке через интернет-магазин или на маркетплейсе;
- увеличение суммы по действующему договору и повышение лимита по кредитной карте.
Для МФО правило работает так же, как для банка: микрокредитная компания выдерживает ту же паузу и так же проверяет реквизиты получателя денег. Разницы нет. Если вы берете займ под залог ПТС в микрокредитной компании, срок выдачи смотрите в уведомлении кредитора — там он указан под вашу сумму.
С залоговыми продуктами перечень исключений прямого ответа не даёт: в нем назван только случай, когда деньги зачисляются продавцу автомобиля — юридическому лицу. Ситуация, когда заемщик получает деньги сам, в перечне не описана. Ориентир один — индивидуальные условия и уведомление кредитора о сроке выдачи.
Кредитные карты и увеличение лимита
Новая карта с лимитом от 50 000 ₽ подпадает под общее правило. По уже оформленной карте пауза включается, когда лимит повышают, и длительность зависит от суммы ранее предоставленного кредита вместе с размером увеличения, а не от самой прибавки.
Банк России разбирает это на числах: лимит по карте 180 тыс. ₽, клиент увеличивает его на 30 тыс. ₽ — пауза составит 48 часов. Прибавка скромная, но итоговая сумма перевалила за 200 000 ₽, и работает длинный интервал.
Блокируется ли при этом доступ ко всему лимиту или только к прибавленной сумме, из формулировки регулятора прямо не следует. Этот момент проверяйте по уведомлению кредитора и по условиям своего договора.
На что период охлаждения не действует
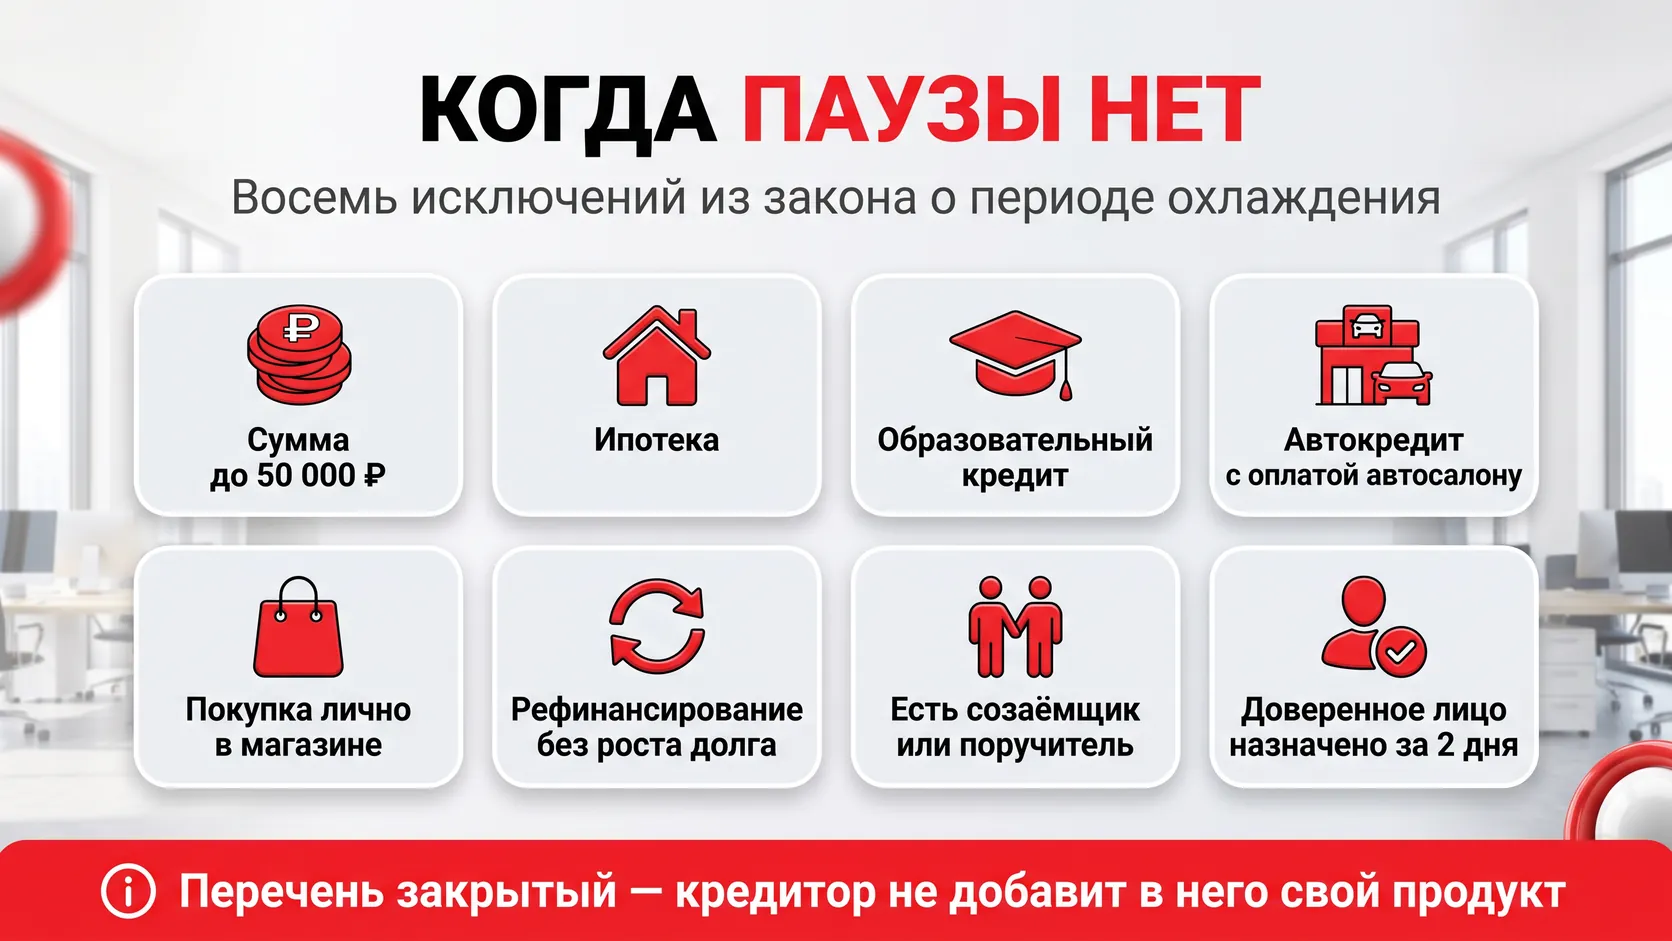
Перечень исключений закрытый: его устанавливает закон, и кредитор не добавит туда свой продукт по своему усмотрению. Восемь позиций:
- кредиты и займы до 50 000 ₽ — такие суммы выдают сразу;
- ипотечные кредиты;
- образовательные кредиты;
- автокредиты, когда деньги зачисляются продавцу автомобиля — юридическому лицу;
- покупка товаров или услуг в кредит при личном присутствии потребителя в магазине или организации;
- рефинансирование ранее взятых обязательств, если их размер не увеличивается;
- договоры, обязательства по которым принимают несколько созаемщиков или по которым у заемщика есть поручители;
- договоры, по которым заемщик не позднее чем за 2 дня до заключения назначил уполномоченное лицо для подтверждения сделки.
Случай с автокредитом сужен сильнее, чем кажется по пересказам. Освобождение работает, когда деньги уходят на счет продавца — юридического лица, то есть автосалона. Покупка у частника или автокредит наличными под исключение не попадают, и пауза идёт по общему правилу.
Рефинансирование освобождено от паузы при одном условии: размер обязательств не растёт. Перекрыли старый долг в 300 000 ₽ новым на те же 300 000 ₽ — ждать не нужно. Взяли 400 000 ₽, чтобы закрыть тот же долг и оставить себе 100 000 ₽, — правило включается.
С покупками в кредит все решает место. Оформили кредит на холодильник, стоя в зале магазина, — деньги уходят продавцу сразу, потому что личное присутствие покупателя закон считает достаточной защитой. Тот же холодильник и тот же кредит, но через сайт магазина — пауза работает.
Созаемщика и поручителя в перечне назвали рядом, а роли у них разные. Созаемщик отвечает по договору наравне с заемщиком с первого дня, и его доход учитывают при одобрении. Поручитель вступает, когда заемщик перестал платить. Для периода охлаждения достаточно любой из этих фигур в договоре.
Про ипотеку нужна оговорка: речь о том, что к ней не применяется именно эта пауза. Другие сроки и процедуры по ипотечному договору остаются на месте. А сам перечень исключений — описание закона, а не список способов ускорить выдачу денег.
Что обязаны сделать банк и МФО
После подписания индивидуальных условий кредитор обязан незамедлительно и письменно сообщить заемщику срок предоставления денег и напомнить о праве отказаться от кредита или займа. Период охлаждения по выдаче кредита у каждого договора свой, и точный срок виден в уведомлении. Обязанности кредитора:
- письменно известить о сроке выдачи денег и о праве на отказ — сразу после подписания;
- проверить получателя денег по базе данных Банка России о переводах без добровольного согласия клиента;
- сообщить человеку причину, если по результатам проверки в переводе или в договоре отказано.
Здесь обязанности банка и МФО расходятся. Банку закон не запрещает выдать кредит человеку из базы — запрет касается перечисления заемных денег третьему лицу, чьи реквизиты указал заемщик. Банк отказывает в таком переводе, объясняет причину и сообщает, что деньги могут уйти только на счёт заёмщика. А МФО обязана отказать в заключении договора займа и уведомить человека с указанием причины.
Эту базу иногда называют чёрным списком — такого документа не существует. Способ уведомления закон не фиксирует: он задан договором, поэтому у одного кредитора это СМС, у другого push, у третьего письмо. Правила предоставления микрозаймов МФО публикует у себя на сайте, а саму организацию стоит проверить в реестре МФО Банка России.
С 1 октября 2027 года добавится еще один канал. Банки и МФО будут сообщать о подписании индивидуальных условий через квалифицированное бюро кредитных историй, а оно извещает заемщика через Госуслуги. При выдаче более 50 тыс. ₽ укажут право на отказ и момент, до которого он возможен, — дату и время по Москве с точностью до минуты, и контакты кредитора. Норма касается тех, кто завершил регистрацию в ЕСИА; до вступления в силу ее могут поправить.
Можно ли сократить паузу или получить деньги раньше
По просьбе заемщика срок не сокращают, и доплатить за ускорение нельзя. Пауза установлена законом, а не тарифом кредитора.
Исключение есть, но оно не про клиента. Банк России может изменять параметры паузы для конкретного банка, который принимает эффективные меры против мошенничества. Сократить длительность регулятор вправе, если деятельность банка минимум два квартала подряд соответствовала его критериям оценки. Решение касается банка целиком, и послабление снимается при выявленных нарушениях.
Деньги выдают без паузы в единственном законном случае — когда договор подпадает под одно из исключений, например при заранее назначенном уполномоченном лице. Это свойство самой сделки, а не опция, которую включают по заявлению.
Срок по своему договору смотрите в уведомлении кредитора. Там указано конкретное время, и считать часы самостоятельно не нужно.
Зачем ввели период охлаждения
Схема, против которой работает пауза, держится на скорости. Звонок, давление, требование оформить кредит сейчас же и перевести деньги на «безопасный счёт» — весь сценарий рассчитан на то, что человек не успеет остановиться. Четыре часа, а тем более двое суток эту скорость отнимают: за такое время люди успевают позвонить родственникам, дойти до отделения, просто остыть.
Второй адресат нормы — заемщик под эмоциональным нажимом продавца или рекламы, без всякого мошенничества. Третий — сам кредитор: за время паузы его антифрод-система успевает проверить операцию и реквизиты получателя денег.
Пауза входит в набор антимошеннических мер, и от всех потерь она не спасает. Рядом с ней работает самозапрет на оформление кредитов, который часто путают с паузой: самозапрет ставится заранее и мешает оформить кредит вообще, а период охлаждения включается уже после подписания договора. Как распознать схемы мошенников при оформлении займа — разбор в отдельном материале блога.
Как отказаться от кредита, пока идет пауза
Пока пауза идет, заемщик вправе отказаться от получения кредита или займа без финансовых последствий. Причём не обязательно целиком: отказ возможен полностью или частично — например, взять 150 000 ₽ из одобренных 300 000 ₽. Проценты за это время не начисляются, платить за отказ не нужно, и объяснять причины кредитор требовать не вправе.
Как отказаться от кредита в период охлаждения, определяет ваш договор — способ уведомления прописан именно там. Поэтому порядок такой: сначала договор, потом канал связи:
- мобильное приложение или личный кабинет, если кредитор принимает отказ через них;
- горячая линия кредитора — попросите зафиксировать обращение и назвать его номер;
- офис, где заявление об отказе принимают с отметкой на вашем экземпляре.
Отказ стоит зафиксировать. Скриншот статуса заявки, номер обращения, отметка о приеме заявления — любая из этих вещей пригодится, если деньги всё-таки придут на счёт.
Маркер здесь один: деньги ещё не на счёте. Отказаться от кредита после подписания договора, когда сумма уже получена, можно по другим правилам и в другие сроки — этому посвящен отдельный материал блога.
Что делать, если кредитор нарушил правило
Тяжелый сценарий такой: кредит оформлен под воздействием мошенников, деньги им переданы, а кредитор при выдаче антимошеннические нормы не соблюдал. Выдачу кредита без периода охлаждения Банк России прямо называет примером такого нарушения.
Освобождение от обязательств не наступает от одного факта несоблюдения паузы. Нужна совокупность: кредитор нарушил антимошеннические нормы и возбуждено уголовное дело по факту хищения заемных денег. Тогда заемщик освобождается от исполнения обязательств и от уплаты процентов — до приговора суда по уголовному делу. Требовать возврата, начислять проценты и уступать права по договору кредитор не вправе со дня передачи денег и до даты, когда приговор вступит в силу либо дело прекратят по основаниям, исключающим реабилитацию.
Порядок действий пострадавшего:
- Обратитесь в полицию с заявлением о хищении денег, полученных по договору кредита или займа.
- Получите копию постановления о возбуждении уголовного дела.
- Направьте копию постановления в банк или МФО: способом из договора, заказным письмом с уведомлением о вручении либо лично сотруднику под расписку.
- Обратитесь в суд общей юрисдикции с иском о признании договора незаключенным.
- Направьте решение суда кредитору тем же способом.
При разбирательстве уголовного дела можно заявить гражданский иск о возмещении имущественного вреда и о компенсации морального вреда. Если кредит на ваше имя оформили мошенники, а вы ничего не подписывали, порядок действий другой.
Второй сценарий проще. Пауза не выдержана, но деньги у вас и никто их не похитил — тогда остается жалоба: интернет-приемная Банка России на сайте регулятора или горячая линия 8 800 300-30-00. Регулятор проверит кредитора, однако нарушение срока выдачи не отменяет обязанность платить по полученному кредиту. Предупреждения о мошеннических схемах компания собирает на отдельной странице.

